未分類
療養看護型の寄与分とは?認定要件と算定基準を弁護士が解説
療養看護型の寄与分とは|制度の位置付けと基本構造
民法第904条の2が定める寄与分制度は、共同相続人の中に被相続人の財産の維持または増加について「特別の寄与」をした者がいる場合、その貢献度を反映させて実質的な公平を図るために相続分を調整する仕組みです。このテーマの全体像については、寄与分とはで体系的に解説しています。
寄与分にはいくつかの行為類型が存在しますが、その一つである「療養看護型」とは、相続人が病気や高齢などにより介護を必要とする被相続人の療養看護を無償で行い、本来であれば職業付添人や外部の介護サービス等に支払うはずであった費用の支出を免れさせた場合に認められる類型です。すなわち、自身の労務提供によって被相続人の財産の減少を防ぎ、遺産を維持したという結果に着目して相続分を修正します。
ここで理解しておくべき重要な基本構造は、療養看護型の寄与分があくまで「療養看護によって相続財産が維持されたという財産上の効果」を法的に評価する制度であるという点です。単なる「親孝行」や「献身的な看病への感謝・慰労」といった精神的な貢献や道徳的な評価に報いるための制度ではありません。したがって、どれほど心情的に寄り添い、精神的な苦労を伴う看病を行っていたとしても、それによって「被相続人の財産流出が防がれた」という客観的な財産上の効果が認められなければ、法的な寄与分として評価されることはありません。
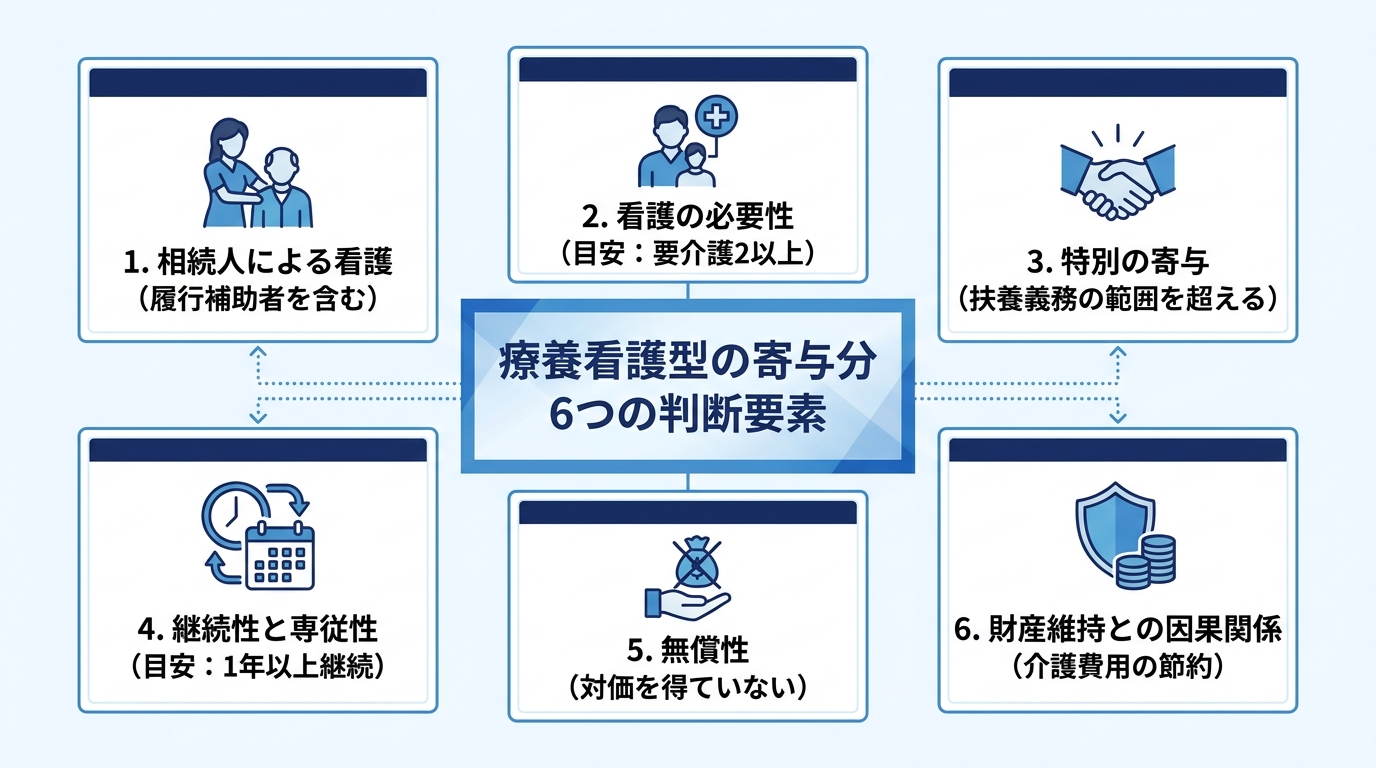
療養看護型の寄与分が認められるための6つの判断要素
被相続人の介護を行った事実があれば、当然に寄与分が認められるわけではありません。家庭裁判所の実務等においては、その看護行為が法的な意味での「特別の寄与」に該当するかどうかを判断するため、主に以下の6つの要素から総合的な検討が行われます。
1. 相続人による療養看護であること(履行補助者の扱い)
民法上、寄与分を主張できる主体は共同相続人に限定されています。そのため、原則として法定相続人の範囲に含まれる者自身が療養看護を行ったことが前提となります。
もっとも、実務上の論点として、相続人本人だけでなく、相続人の配偶者や子などの親族(例:被相続人の長男の妻など)が相続人の「履行補助者」として療養看護を分担・代行していたケースがあります。このように、相続人と一体となって看護を行っていたと評価できる事情がある場合には、履行補助者による看護行為を相続人自身の寄与として実質的に考慮することが認められる傾向にあります。
なお、相続人以外の親族(長男の妻など)が被相続人の療養看護を行った場合に関しては、民法改正により新設された「特別寄与料(民法第1050条)」という制度も存在します。特別寄与料は、相続人以外の親族が独自の権利として相続人に対して金銭の支払いを請求する制度であり、相続人が遺産分割の中で自身の貢献として主張する寄与分(履行補助者としての評価)とは法的な位置付けや要件、手続きが異なります。
2. 被相続人に療養看護の必要性があったこと(要介護度の目安)
療養看護型の寄与分が成立するためには、被相続人が心身の障害や疾病等により、実際に他人の看護や介護を必要とする状態であったことが不可欠です。自立して日常生活を送れる状態の被相続人と同居し、家事の手伝いや身の回りの世話をしていたとしても、それは療養看護にはあたりません。
家庭裁判所の実務においては、看護の必要性を測る一つの客観的な目安として、介護保険制度における「要介護2以上」の認定を受けている状態が基準とされることが多く見受けられます。要介護2は、立ち上がりや歩行などの日常生活動作(ADL)に何らかの介助を必要とする状態と定義されているためです。
ただし、要介護認定の有無や等級だけで機械的に判断されるわけではありません。制度利用を拒んでいたために認定を受けていないケースや、身体機能は保たれていても重度の認知症により常時の見守りが不可欠であったケースなどもあるため、具体的な疾病の状況、ADLの低下の程度、問題行動の有無などから客観的に判断されます。
3. 親族間の扶養義務を超える「特別の寄与」であること
民法は、夫婦間における協力扶助義務(民法第752条)や、直系血族および兄弟姉妹間における互助・扶養義務(民法第877条1項)を定めています。親族である以上、被相続人が病気や高齢となった際に一定の範囲で助け合い、看病や介護を行うことは法律上予定されている義務の範囲内とみなされます。したがって、親族として通常期待される程度の看護にとどまる場合は、「特別の寄与」とは評価されません。
「特別の寄与」として認められるためには、身分関係に基づき通常期待される程度を著しく超える貢献が必要です。なお、被相続人に複数の子(共同相続人)がいる場合、全員が扶養義務者となりますが、具体的な扶養の程度や方法は各人の資力や生活状況その他の事情によって異なるため、当然に全員が同等の介護負担を負うわけではありません。また、特定の相続人だけが長期間にわたり過大な介護負担を一身に引き受け、他の相続人が関与しなかったような事案であっても、他の相続人の不関与や負担の偏りという比較だけで寄与分が認められるのではなく、あくまでその相続人自身の看護内容・期間・負担等が親族間で通常期待される程度を超えているかどうかが判断の中心となります。
4. 療養看護に継続性と専従性があること
一時的または断続的な看病ではなく、相当期間にわたって継続して療養看護を行っていたこと(継続性)、および自身の稼働時間や日常生活の多くを介護に充てていたこと(専従性)が求められます。
継続性については、実務上「1年以上の継続」が一つの目安として挙げられることが一般的ですが、これも看護の密度や負担の程度との兼ね合いで判断されます。また、専従性の判断にあたっては、被相続人との同居・別居の別や、介護のために仕事を退職した、あるいは勤務時間を大幅に短縮して収入が減少したといった事情も含め、1日あたりの看護時間や拘束時間の長さがどの程度であったかが客観的に検討されます。仕事の合間や週末に訪問して世話をするといった程度では、専従性が認められない可能性が高くなります。
5. 無償またはそれに近い状態で看護を行ったこと(無償性)
療養看護が、無償あるいは労務の対価として著しく少額の給付しか受けずに行われたこと(実質的無償性)が必要です。すでに生前に十分な対価を得ているのであれば、遺産分割において重ねて調整を行う必要がないためです。
被相続人から介護の対価として相当額の報酬や謝礼を定期的に受け取っていた場合だけでなく、被相続人名義の住宅に無償で居住し、被相続人の年金や預貯金から自身の生活費全般を賄ってもらっていたような場合など、相当な経済的利益を得ていたと認められるときには、無償性が否定されるか、あるいは寄与分の算定において減額要素として考慮される可能性があります。
6. 看護により被相続人の財産が維持されたこと(因果関係)
第1章でも触れたとおり、相続人による療養看護の行為と、被相続人の財産の維持(支出の減少)との間に明確な因果関係が存在することが求められます。
具体的には、相続人が自ら介護労働を提供したことによって、外部の訪問介護サービスや職業看護人・付添人を雇うための費用、あるいは有料老人ホーム等の介護施設へ入所するための費用などの支出を直接的に免れ、その結果として相続開始時の遺産が減らずに済んだと法的に評価できることが不可欠です。この財産維持効果が認められない場合、寄与分は成立しません。
具体的な看護状況・介護サービス利用時における評価の考え方
実際の介護現場では、自宅での介護だけでなく、入退院を繰り返したり、介護保険サービスを併用したりするケースが大半を占めます。こうした具体的な状況において、どの期間や行為が財産維持(費用節約)に結びついたとして評価されるのかを整理します。
病院への入院期間や介護施設への入所期間の扱い
被相続人が病院に入院していた期間や、特別養護老人ホーム、介護老人保健施設、有料老人ホーム等の介護施設に入所していた期間については、原則として療養看護型の寄与分の対象期間からは除外されます。日本の医療保険制度や介護保険制度のもとでは、入院・入所中は医療機関の看護師や施設の介護スタッフによって専門的な看護・介護が提供される体制となっており、別途、職業付添人を雇う必要性は原則として生じないためです。
この期間中に相続人が頻繁に病院や施設へ足を運び、定期的なお見舞い、話し相手、洗濯物の交換、食事の介助、日用品の買い出し、あるいは通常の通院の付き添いなどを行っていたとしても、それらは親族間の情愛や通常の扶養義務に基づく行為と捉えられます。外部費用の節約(財産の維持)に直結する行為とは言えないため、原則として特別の寄与とは評価されにくいのが実務上の扱いです。
訪問介護や通所介護(デイサービス)等を併用していた場合
在宅介護において、訪問介護(ホームヘルプ)や通所介護(デイサービス)、短期入所生活介護(ショートステイ)などの介護保険サービスを併用していた場合、外部サービスを利用していたという事実だけで直ちに寄与分が否定されるわけではありません。
介護保険制度には支給限度額があり、24時間すべての介護を公的サービスだけで賄うことは困難なケースが少なくありません。そのため、外部サービスでカバーされていた時間帯や行為を除外したうえで、残りの時間帯において相続人が自ら担っていた負担(夜間の体位変換や排泄介助、食事介助、認知症による徘徊防止のための常時の見守りなど)がどの程度存在したかが検討されます。
その相続人の介護労働があったからこそ、全額自己負担となる保険外サービスの利用や高額な介護施設への入所を回避でき、被相続人の財産流出を抑えられたと評価できる場合には、その限度で寄与分が認められる余地があります。
療養看護型の寄与分の算定方法と裏付け資料
上記の要件を満たし、療養看護型の寄与分が認められる場合、具体的にどのような基準で金額が算出されるのか、また、その前提事実を証明するためにどのような客観的資料が用いられるのかを解説します。
基本となる計算式(介護報酬基準・日数・裁量割合)
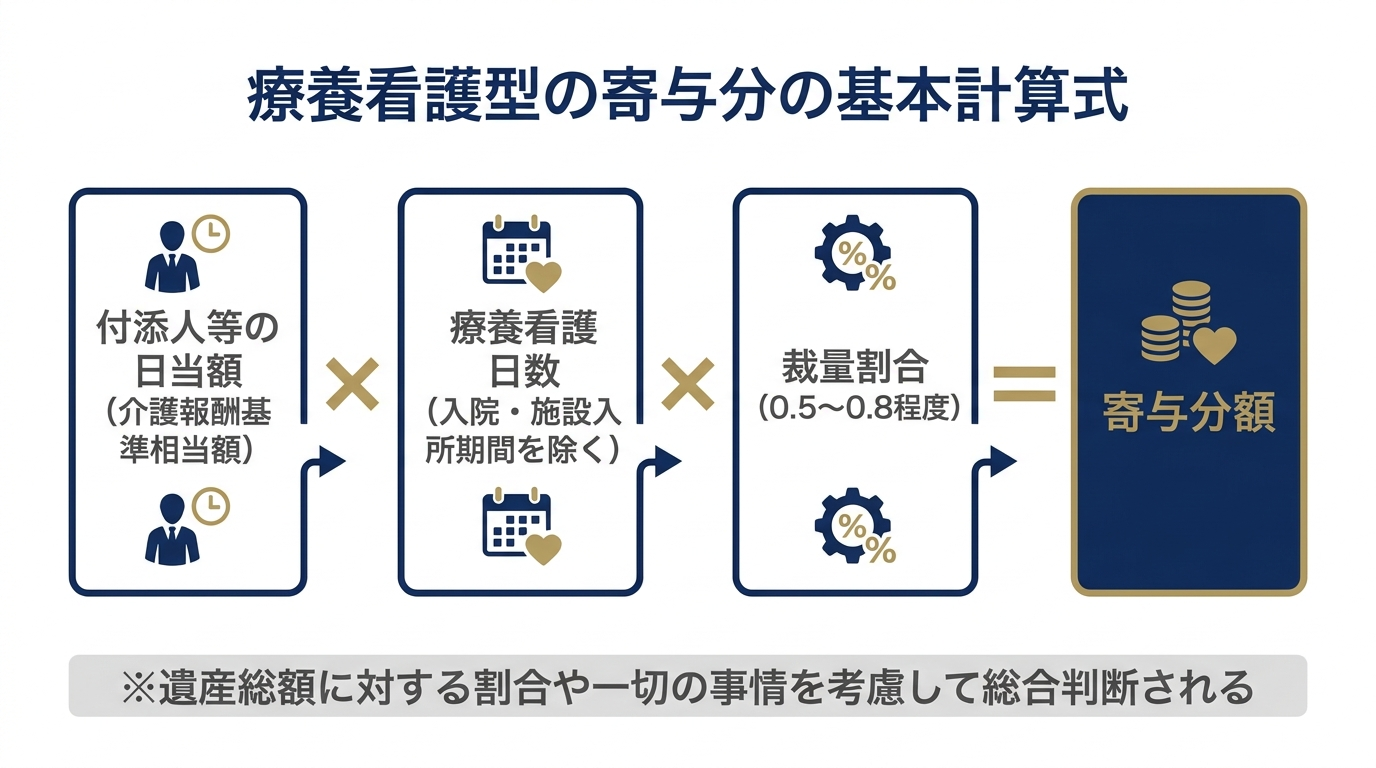
家庭裁判所の調停や審判などの実務において、療養看護型の寄与分額を算定する際に用いられることが多い基本的な計算式は以下のとおりです。
寄与分額 = 付添人等の日当額(介護報酬基準相当額) × 療養看護日数 × 裁量割合
- 付添人等の日当額:本来支出を免れた費用を算出するため、介護保険における介護報酬基準や、職業付添人の日当額が参考にされます。具体的な金額は事案や介護当時の基準、被相続人の要介護度などによって異なりますが、実務上は1日あたり5,000円〜8,000円程度の範囲内で設定される例が多く見られます。
- 療養看護日数:実際に自宅で要介護状態の被相続人を看護した日数です。前述のとおり、病院への入院期間や施設への入所期間、ショートステイの利用日数などは原則として控除されます。
- 裁量割合:相続人は専門的な訓練を受けた介護のプロフェッショナルではないことや、親族として一定程度の扶養義務を当然に負っていること、また24時間絶え間なく介護労働のみに従事しているわけではないことなどを考慮し、日当額に一定の割合を乗じて減額調整を行います。事案の具体的内容に応じ、0.5〜0.8程度の割合が乗じられるのが一般的です。
なお、実務においては、この計算式による厳密な積み上げ計算(絶対的評価)の金額がそのまま認められるとは限りません。算出された金額を参考にしつつ、遺産の総額に対する割合(相対的評価)や、他の相続人との公平性、生前に得ていた利益の有無など、一切の事情を考慮した総合的な判断によって最終的な寄与分額(または寄与分率)が決定されます。
療養看護の事実と必要性を示す主な資料
家庭裁判所の手続き等において療養看護型の寄与分を基礎付けるためには、当事者の主観的な説明だけでなく、要介護状態や看護の内容・期間、財産維持効果などを客観的に裏付ける資料が重視されます。主な資料とその役割は以下のとおりです。
| 資料の分類 | 具体的な資料の例 | 裏付けとなる主な判断要素 |
|---|---|---|
| 被相続人の健康状態・介護の必要性を示す資料 | ・要介護認定通知書、介護保険被保険者証・主治医意見書、認定調査票(概況調査・基本調査・特記事項)・医師の診断書、診療録(カルテ)、看護記録 | ・療養看護の必要性(要介護度、ADLの低下、認知症の程度など)・継続性(要介護状態が続いた期間) |
| 実際の看護内容・外部サービスの利用状況を示す資料 | ・ケアプラン(居宅サービス計画書)、サービス利用票・看護日誌、介護日記、カレンダー等の記録・被相続人の家計簿、預金通帳の履歴、医療費・介護費の領収書 | ・専従性(外部サービス以外の時間帯における相続人の介護負担)・対象期間(入退院や施設入所期間の特定・控除)・無償性および財産維持との因果関係(報酬授受の有無、介護費用支出の推移) |
特に、市区町村から開示を受けられる「認定調査票」や「主治医意見書」は、当時の被相続人の具体的な身体状況や介護の手間を客観的に示す重要な資料となります。また、ケアプランやサービス利用票は、外部の介護サービスがどの程度利用され、残りのどの部分を相続人が負担していたのかを明確にするために参照されます。
このように、療養看護型の寄与分は厳格な法的要件と客観的な資料に基づいて判断される仕組みとなっています。遺産分割において寄与分を主張する際の注意点や具体的な手続きの進め方も踏まえ、自身のケースが法的な評価の対象となり得るかを冷静に整理することが求められます。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
遺留分請求者が受けた生前贈与と10年の期間制限について
遺留分請求者が受けた生前贈与と10年の期間制限の結論
遺留分侵害額を請求する相続人(遺留分権利者)自身が、過去に被相続人から生前贈与を受けていた場合、その贈与に「10年の期間制限」が適用されるかどうかは、遺留分侵害額を計算する2つの段階に分けて判断する必要があります。
遺留分侵害額の計算には、以下の2つの段階が存在します。
- 遺留分を算定するための財産の価額(基礎財産)への算入
- 請求者自身の遺留分侵害額を算出する際の控除
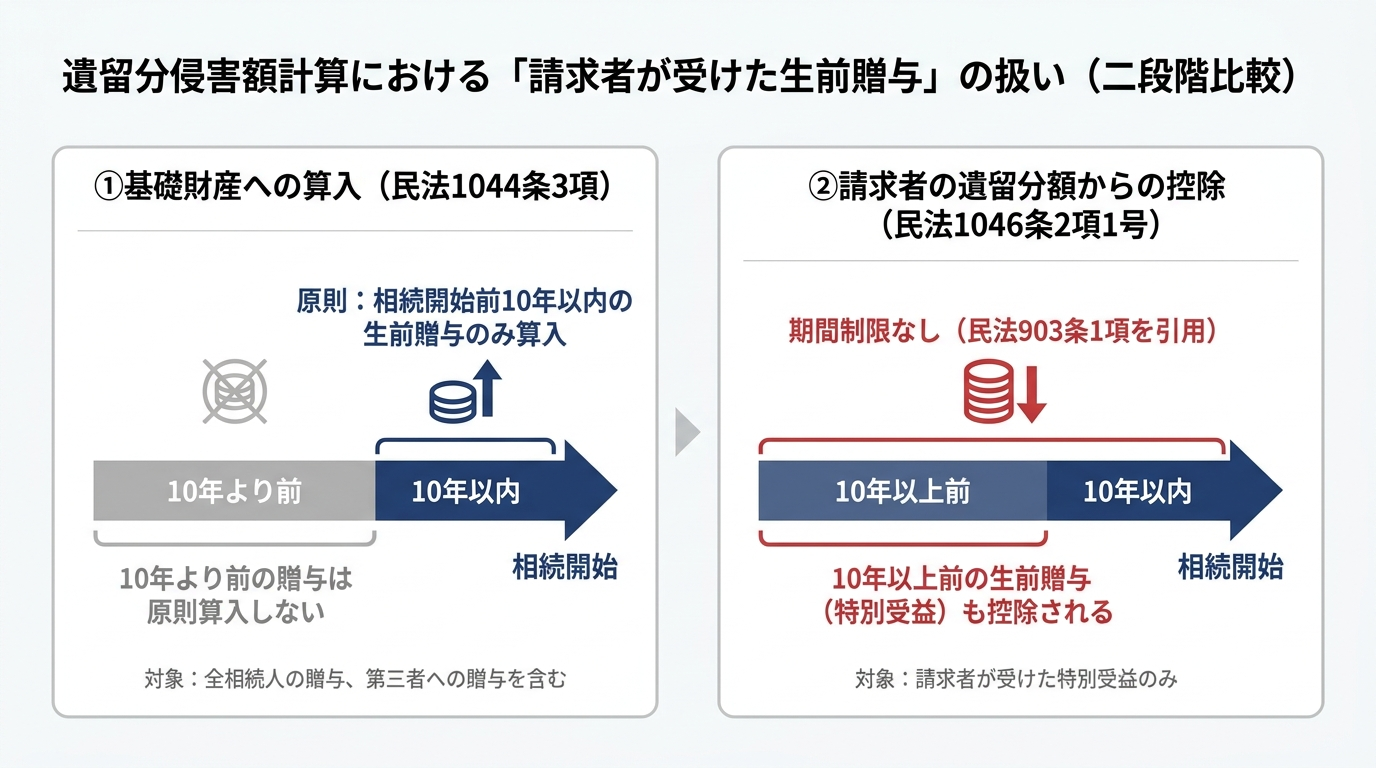
結論として、①の基礎財産への算入は原則として相続開始前10年以内の生前贈与に限られます(民法第1044条)が、②の請求者自身が受けた生前贈与(特別受益)の控除には期間制限がなく、10年以上前の贈与であっても請求額から差し引かれます(民法第1046条第2項第1号)。
「相続人への生前贈与は10年以内のものしか対象にならない」という規則は、あくまで①の基礎財産を算出する場面におけるものです。この2つの段階を混同すると、実際に請求できる見込み額の計算に大きな誤りが生じるため、それぞれの条文構造と適用条件を明確に区別して整理することが不可欠です。なお、生前贈与と遺留分に関する制度全体の仕組みについては、生前贈与の遺留分侵害額請求における扱いについて|弁護士が解説で体系的に解説しています。
基礎財産の算定では原則10年以内の生前贈与のみ算入される
遺留分計算の第1段階は、遺留分全体の基準となる「遺留分を算定するための財産の価額(基礎財産)」を確定させる作業です。この基礎財産を算出する場面では、請求者自身が受けた生前贈与であるか、他の相続人が受けた生前贈与であるかを問わず、同一の算入基準と10年の期間制限が適用されます。
基礎財産の計算式と民法1043条・1044条の規定
基礎財産の計算方法については、民法第1043条第1項に以下のとおり規定されています。
遺留分を算定するための財産の価額は、被相続人が相続開始の時において有した財産の価額にその贈与した財産の価額を加えた額から債務の全額を控除した額とする。
(引用:民法第1043条第1項)
これを計算式で表すと、以下のようになります。
基礎財産 = 相続開始時の積極財産 + 算入される生前贈与の価額 - 相続債務の全額
ここで加算される「生前贈与の価額」の範囲を定めているのが、民法第1044条です。
1 贈与は、相続開始前の一年間にしたものに限り、前条の規定によりその価額を算入する。当事者双方が遺留分権利者に損害を加えることを知って贈与をしたときは、一年前の日より前にしたものについても、同様とする。
(中略)
3 相続人に対する贈与についての第一項の規定の適用については、同項中「一年」とあるのは「十年」と、「価額」とあるのは「価額(婚姻若しくは養子縁組のため又は生計の資本として受けた贈与の価額に限る。)」とする。
(引用:民法第1044条第1項・第3項)
この規定により、第三者に対する生前贈与は原則として「相続開始前1年間」のものに限られます(第1項)。一方で、相続人に対する生前贈与については、婚姻もしくは養子縁組のため、または生計の資本として受けた贈与(特別受益にあたる贈与)に限り、「相続開始前10年間」に行われたものが基礎財産に算入されます(第3項)。
なお、生前贈与の対象が土地や建物であった場合など、遺留分算定における不動産の評価時点や評価方法は、原則として相続開始時の時価を基準とします。また、負担付贈与や不相当な対価による有償行為が基礎財産にどのように算入されるかという条文上の詳細については、外部の解説記事である民法1045条(遺留分算定の基礎財産)の解説もあわせてご参照ください。
請求者が受けた生前贈与の控除には10年の期間制限がない
遺留分計算の第2段階は、基礎財産から算出した各人の遺留分額をもとに、具体的な「遺留分侵害額」を算出する作業です。この段階で請求者自身が受けた生前贈与を控除する際には、基礎財産の算定(第1段階)とは根拠となる条文が異なり、10年の期間制限は適用されません。10年以上前の生前贈与であっても控除の対象となります。
民法1046条2項1号と903条1項の条文構造
なぜ請求者自身が受けた生前贈与の控除には10年の期間制限がないのか、その理由は民法第1046条第2項の条文構造にあります。
遺留分侵害額は、遺留分から第一号及び第二号に掲げる額を控除し、これに第三号に掲げる額を加算して算定する。
一 遺留分権利者が受けた遺贈又は第九百三条第一項に規定する贈与の価額
(引用:民法第1046条第2項柱書・第1号)
上記のとおり、民法第1046条第2項では、遺留分権利者の「遺留分」から同項第1号・第2号の額を控除し、第3号(遺留分権利者が承継する相続債務の額)を加算して遺留分侵害額を算定する仕組みをとっています。
【民法第1046条第2項の計算構造(要旨)】
遺留分侵害額 = 遺留分 - 第1号(遺留分権利者が受けた遺贈・特別受益の贈与の価額) - 第2号(遺産分割の対象となる財産のうち遺留分権利者が取得すべき額) + 第3号(遺留分権利者が負担すべき相続債務の額)
ここで注目すべき点は、遺留分から控除すべき贈与として引用されているのが、10年の期間制限を定めた「民法第1044条第3項」ではなく、「民法第903条第1項」であることです。民法第903条第1項は、遺産分割における特別受益の制度を定めた規定であり、以下のように記述されています。
共同相続人中に、被相続人から、遺贈を受け、又は婚姻若しくは養子縁組のため若しくは生計の資本として贈与を受けた者があるときは、被相続人が相続開始の時において有した財産の価額にその贈与の価額を加えたものを相続財産とみなし、第九百条から前条までの規定により算定した相続分の中からその遺贈又は贈与の価額を控除した残額をもってその者の相続分とする。
(引用:民法第903条第1項)
民法第903条第1項には、「相続開始前10年間」といった期間の限定は一切設けられていません。民法第1046条第2項第1号がこの第903条第1項を直接引用しているため、請求者自身の遺留分額から控除される生前贈与には期間制限が適用されない仕組みとなっています。
制度趣旨の観点から見ても、遺留分とは相続人に最低限保障された遺産の取り分です。請求者自身がすでに被相続人から生前贈与(遺産の前渡し)を受けているのであれば、それがいつの時点の贈与であったとしても、すでに受け取った利益を自身の最低保障額(遺留分額)から差し引くことが公平性に合致します。このような法的な考え方に基づき、控除の段階では期間制限が設けられていません。
控除対象となる「特別受益」への該当要件
請求者が10年以上前に受けた生前贈与であっても、被相続人から受けたすべての贈与が自動的に控除されるわけではありません。民法第903条第1項が定める「婚姻若しくは養子縁組のため又は生計の資本として受けた贈与(特別受益)」に該当する必要があります。
実務上、特別受益に該当し得るかどうかの主な判断基準は以下のとおりです。
| 区分 | 具体的な贈与の例 | 評価・判断の考え方 |
|---|---|---|
| 特別受益に該当し得るもの(控除の対象) | ・居住用不動産の贈与、住宅購入資金の援助・開業資金や事業資金の贈与・婚姻や養子縁組の際の持参金・支度金・他の相続人と比較して特別に高額な学費や留学費用 | 「遺産の前渡し」と評価できる程度のまとまった経済的利益の供与であるかどうかが基準となります。 |
| 特別受益に該当しないもの(控除の対象外) | ・親族間の通常の扶養義務の範囲内で行われた生活費の援助・儀礼的な範囲のお祝い金(入学祝い、出産祝い等)・少額の小遣いや日常的な贈与 | 被相続人の資産や収入、社会的地位などに照らし、扶養義務の履行や通常の社交・儀礼の範囲内と認められるものは対象外となります。 |
なお、遺産分割の場面では、被相続人が「生前贈与を遺産に持ち戻して計算しなくてよい」と意思表示する持ち戻し免除の意思表示(民法第903条第3項)が認められています。しかし、遺留分の計算においては、民法第1044条および第1046条第2項第1号において民法第903条第3項が準用されていないため、被相続人による持戻し免除の意思表示があったとしても、遺留分算定の基礎財産への算入および請求者自身の特別受益の控除を免れることはできません。
請求者の生前贈与の時期による計算結果の違い
基礎財産への算入(10年制限あり)と、請求者の遺留分額からの控除(期間制限なし)の違いが、実際の遺留分侵害額の計算結果にどのような差をもたらすのか、対照的な2つのケースを用いて確認します。
【共通の前提条件】
- 被相続人:父(2026年死亡)
- 相続人:長男・次男の2名(各人の個別的遺留分割合は4分の1)
- 相続開始時の財産(遺産):4,000万円(相続債務なし)
- 遺言の内容:「長男に遺産4,000万円すべてを相続させる」
- 過去の生前贈与:請求者である次男が、過去に父から生計の資本(住宅購入資金)として800万円の生前贈与を受けていた(長男への生前贈与はなし)。※実務上、金銭の贈与を基礎財産への算入や特別受益の控除として評価する際は、贈与時の金額を相続開始時の貨幣価値に換算しますが、以下の計算例では期間制限の違いを明確にするため、相続開始時の貨幣価値に換算した評価額をいずれも800万円(貨幣価値の変動なし)として試算します。
この前提のもと、次男が受けた800万円の贈与が「8年前」であった場合と、「15年前」であった場合を比較します。
【ケース1:次男への800万円の贈与が「8年前(10年以内)」だった場合】
- ①基礎財産の算定:
4,000万円(遺産)+ 800万円(次男への贈与)= 4,800万円
※相続開始前10年以内の特別受益にあたる贈与であるため、基礎財産に算入されます。 - ②次男の遺留分額:
4,800万円 × 1/4 = 1,200万円 - ③次男の遺留分侵害額:
1,200万円(遺留分額)- 800万円(次男の特別受益の控除)= 400万円
ケース1では、次男は長男に対して400万円の遺留分侵害額を請求することができます。
【ケース2:次男への800万円の贈与が「15年前(10年より前)」だった場合】
(※当事者双方の損害の認識といった例外事由はないものとします)
- ①基礎財産の算定:
4,000万円(遺産のみ)
※次男への800万円の贈与は相続開始より10年を超える前のものであるため、民法第1044条第3項により基礎財産には算入されません。 - ②次男の遺留分額:
4,000万円 × 1/4 = 1,000万円 - ③次男の遺留分侵害額:
1,000万円(遺留分額)- 800万円(次男の特別受益の控除)= 200万円
※民法第1046条第2項第1号による控除には期間制限がないため、15年前の贈与であっても800万円全額が差し引かれます。
ケース2では、次男が長男に請求できる遺留分侵害額は200万円となります。
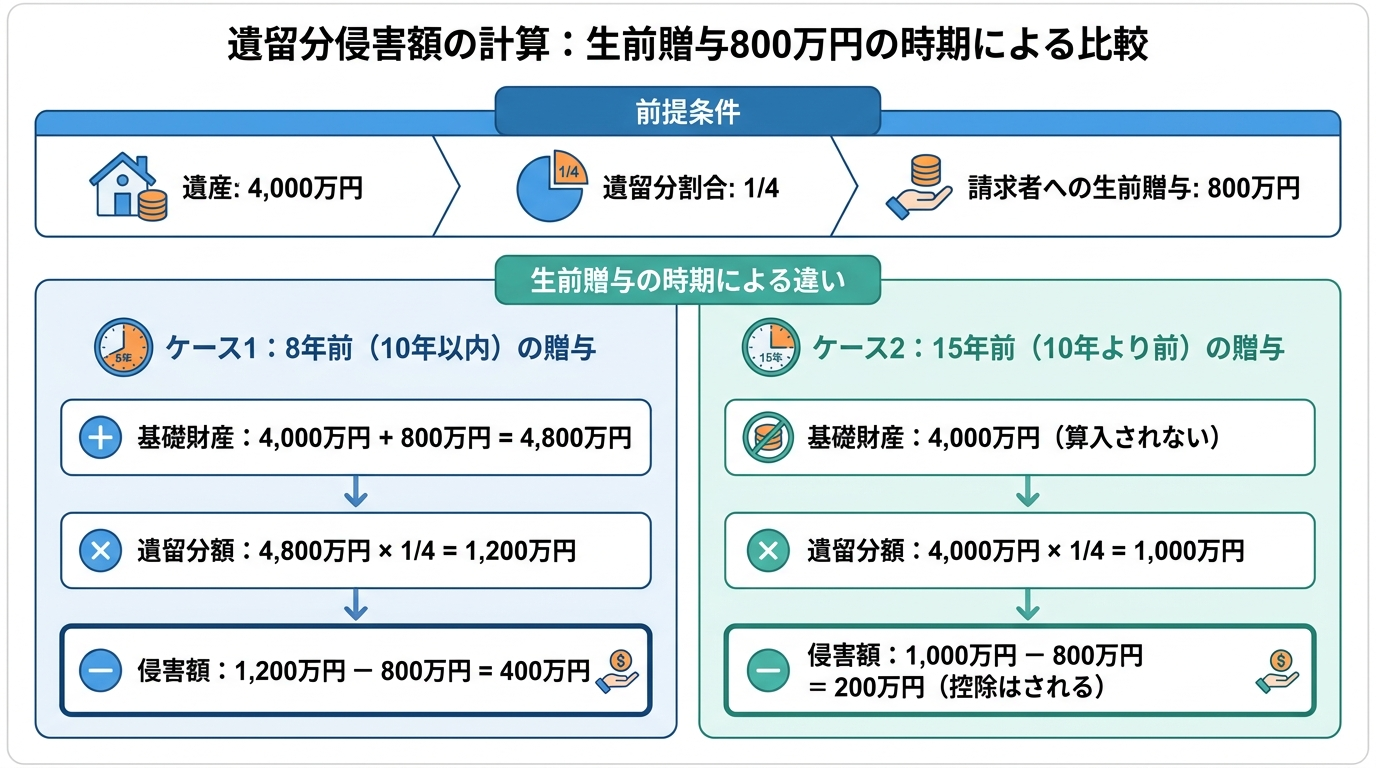
この2つのケースの対比から明らかなように、請求者自身が受けた生前贈与が10年より前である場合、第1段階の基礎財産(遺留分割合を乗じる基準となる財産額)には加算されない一方で、第2段階の遺留分額からの控除(引き算)はそのまま行われます。その結果、10年以内の贈与であった場合よりも請求できる金額が少なくなる(あるいは贈与額が遺留分額を上回り、請求額が0円になる)という構造になっています。
混同しやすい別の「10年」の期間制限との違いとまとめ
最後に、相続や遺留分の分野で登場する「別の10年の期間制限」との違いを整理し、本記事の要点をまとめます。以下の2つの制度は、生前贈与が相続開始前のいつ行われたかという本記事の論点とは場面が異なるため、混同しないよう注意が必要です。
- 遺産分割における特別受益主張の期間制限(民法第904条の3)との違い
2023年4月1日施行の改正民法により、相続開始(被相続人の死亡)から10年を経過した後の遺産分割では、原則として特別受益の主張ができなくなる期間制限が設けられました(なお、2023年4月1日より前に開始した相続についても適用されますが、経過措置により「相続開始から10年を経過する時」または「2028年3月31日」のいずれか遅い時まで猶予期間が設けられています)。これは「所定の期間内に家庭裁判所に対する遺産分割の請求(調停・審判の申立て)を行わなかった場合」等の手続き上の制限であり、遺留分侵害額の計算における「生前(死亡前)10年間の贈与算入ルール」とは全く別の制度です。 - 遺留分侵害額請求権の消滅時効・除斥期間(民法第1048条)との違い
遺留分侵害額請求権そのものは、「相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年間」行使しないとき、または「相続開始の時から10年」を経過したときに消滅します。この遺留分侵害額請求権の消滅時効や除斥期間における10年は、被相続人の死亡後からカウントされる権利行使の期限であり、生前贈与の時期を問うものではありません。
【本記事のまとめ】
- 遺留分算定の基礎財産に算入される相続人への生前贈与は、原則として相続開始前10年間に行われた特別受益にあたる贈与に限られる(民法第1044条第1項・第3項)。
- 請求者自身の遺留分額から控除される生前贈与は、期間制限のない民法第903条第1項が引用されているため、10年以上前の特別受益にあたる贈与であっても控除の対象となる(民法第1046条第2項第1号)。
- 請求者が10年より前に特別受益にあたる生前贈与を受けていた場合、基礎財産には加算されないまま遺留分額から控除されるため、10年以内の贈与であった場合と比較して遺留分侵害額は減少する。
遺留分侵害額の算定にあたっては、生前贈与の時期や性質(特別受益への該当性)、評価額などを正確に判断する必要があります。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
遺産分割前に遺産が処分された場合の遺産分割(民法906条の2)
遺産分割前の財産処分に関する民法第906条の2の条文と趣旨
被相続人の死亡(相続開始)後、遺産分割が成立するまでの間に、遺産に属する預貯金が引き出されるなどして財産の一部が処分されるケースがあります。このような場合の遺産の範囲について、民法第906条の2は以下のように規定しています。
民法第906条の2(遺産の分割前に遺産に属する財産が処分された場合の遺産の範囲)
1 遺産の分割前に遺産に属する財産が処分された場合であっても、共同相続人は、その全員の同意により、当該処分された財産が遺産の分割時に遺産として存在するものとみなすことができる。
2 前項の規定にかかわらず、共同相続人の一人又は数人により同項の財産が処分されたときは、当該共同相続人については、同項の同意を得ることを要しない。
この規定は、平成30年民法(相続関係)改正によって新設され、令和元年7月1日から施行されました。同条が設けられた背景には、遺産分割における従来の原則と、それによって生じていた相続人間の不公平があります。
遺産分割時に現存する財産を対象とする原則
遺産分割の手続きにおいて分配の対象となるのは、原則として「相続開始時に被相続人に帰属しており、かつ、遺産分割時にも現存している未分割の財産」に限られます。これを実務上、遺産分割における現存原則と呼びます。
この原則に従うと、相続開始時には存在していた預貯金や不動産であっても、遺産分割が行われる前に引き出されて費消されたり、売却されたりして現存しなくなった財産は、原則として遺産分割の対象から外れることになります。なお、分割の対象となる財産の全体像や判断基準については、遺産分割の対象となる財産とは?対象外の遺産と判断基準を解説で体系的に解説しています。
不公平を是正するために明文化された制度趣旨
法改正前の実務においても、判例法理により、共同相続人全員の合意がある場合には、処分された財産を例外的に遺産分割の対象に含めることが認められていました。しかし、共同相続人の一人が無断で遺産を処分した事案において、処分した本人自身が遺産分割の対象に含めることに同意しないケースが少なくありませんでした。
処分者の同意が得られない場合、他の相続人は遺産分割の手続き内で調整を図ることができず、別途、民事訴訟(不当利得返還請求や不法行為に基づく損害賠償請求)を提起して法定相続分に応じた金銭の返還を求めるほかありませんでした。とりわけ、無断処分を行った相続人に多額の生前贈与等がある場合には、遺産分割と民事訴訟が分断されることで計算上の不利益が生じ、処分者が不当に多くの財産を手元に残す結果となっていました。こうした計算上の不公平を是正し、遺産分割の手続き内で一回的かつ公平な解決を図るために、民法第906条の2が新設されました。法
民法第906条の2第1項・第2項における「同意」の構造
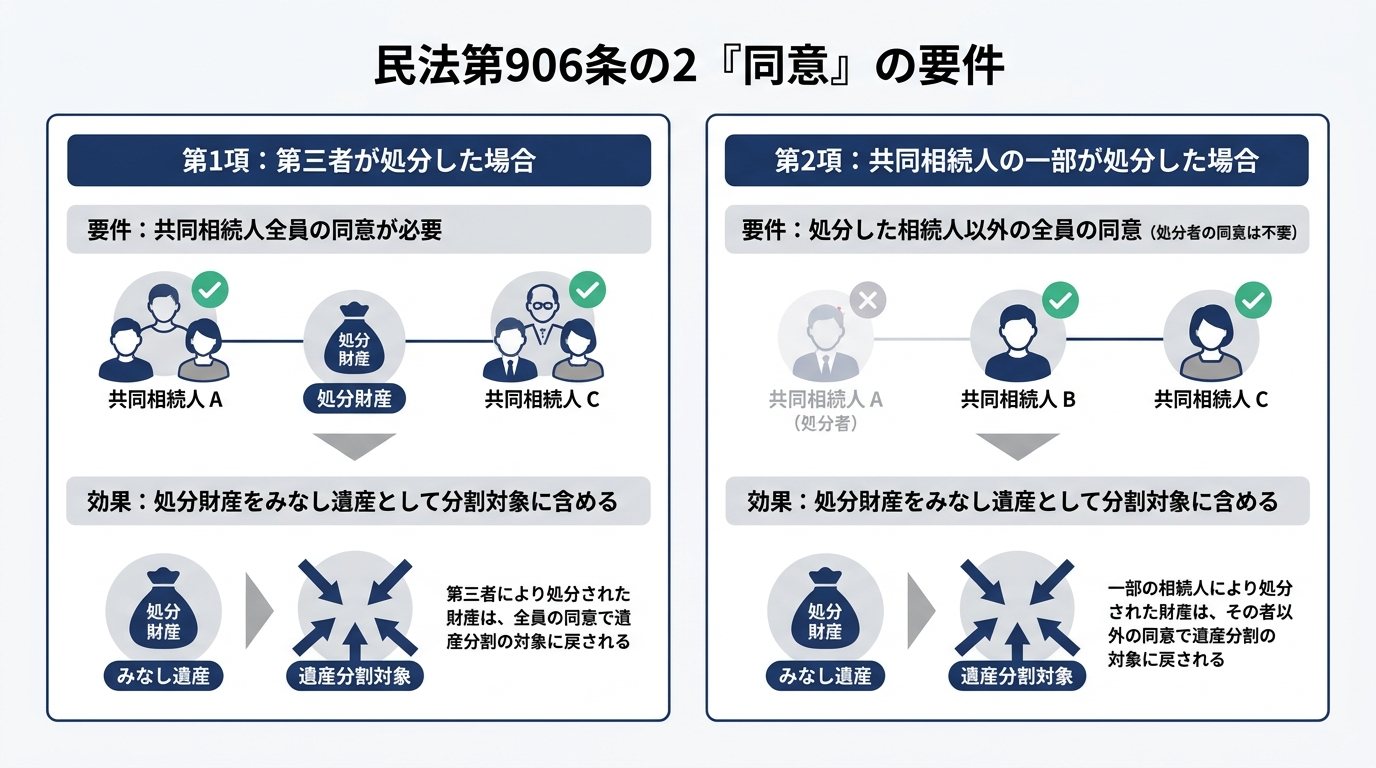
民法第906条の2は、処分された財産を遺産分割時に存在するものとみなす(いわゆる「みなし遺産」とする)ための要件として、共同相続人の「同意」を定めています。この同意を要する範囲は、財産を処分した主体が誰であるかによって第1項と第2項で明確に区別されています。
第1項:共同相続人全員の同意によるみなし遺産化
民法第906条の2第1項は、遺産分割前に遺産に属する財産が処分された場合、「共同相続人全員の同意」によって、その処分財産が遺産分割時に遺産として存在するものとみなすことができると定めています。
この規定は、従前の実務で行われていた判例法理を明文化したものです。第1項の条文は処分した主体を限定していないため、共同相続人以外の第三者によって遺産が処分された場合(例えば、第三者による無断引き出しや、被相続人の債権者による差押え等)であっても、共同相続人全員が同意すれば、当該財産をみなし遺産として遺産分割の対象に含めることが可能な構造となっています。
第2項:財産を処分した共同相続人の同意が不要となる仕組み
民法第906条の2第2項は、第1項の例外を定めた規定です。遺産に属する財産が「共同相続人の一人又は数人」によって処分されたときは、その処分を行った共同相続人の同意を得ることを要しないと規定されています。
すなわち、財産を処分した相続人を除く「他の共同相続人全員の同意」さえあれば、処分者本人が反対していても、処分された財産を遺産分割時に存在するものとみなして分割対象に組み入れることができます。なお、共同相続人が一度行った同意については、手続きの安定性を確保する観点から、詐欺や強迫、錯誤といった民法上の取消原因等がない限り、原則として撤回することはできないと解されています。
民法第906条の2の適用範囲と注意点
民法第906条の2は、相続開始後の無断処分に対して有効な規律ですが、あらゆる財産処分に無条件で適用されるわけではありません。適用対象となる時期や処分行為の性質に関する法的な限界を理解しておく必要があります。
被相続人の生前に処分された財産は対象外となる
民法第906条の2第1項は「遺産の分割前に遺産に属する財産が処分された場合」と規定しています。ここでいう「遺産に属する財産」とは、被相続人の死亡時(相続開始時)に存在していた財産を指します。
したがって、被相続人の生前に預貯金が無断で引き出されていた場合、その引き出された金銭は相続開始時に「遺産に属する財産」として存在していないため、民法第906条の2は適用されません。生前に引き出された遺産分割における使途不明金(不当利得返還請求権や損害賠償請求権)を遺産分割の対象に含めるためには、本条第2項による除外規定は使えず、原則通り処分者自身を含む共同相続人全員の合意が必要となります。
処分行為の性質により第2項の適用が否定される場合
相続開始後に共同相続人の一人が預貯金の払戻し等を行った場合であっても、事案の経緯や性質によっては民法第906条の2第2項の適用が否定されることがあります。
例えば、東京高等裁判所令和6年2月8日決定(家庭の法と裁判55号68頁)の事案では、共同相続人の一人が被相続人の生前に相続債務の支払い等の事務処理に関して委任契約(準委任契約)を締結しており、その契約に基づいて被相続人の死後に預貯金を払い戻したという経緯がありました。同決定は、民法第906条の2第2項の趣旨が「遺産を処分した共同相続人が同意しないことによって相続人間に不公平が生じるのを防止すること」にあるとしたうえで、生前の委任契約に基づく正当な事務処理としての払戻し行為は同項の趣旨に反するものではなく、「共同相続人の一人又は数人により同項の財産が処分されたとき」には該当しないと判断しました。
なお、遺産分割前に適法に預貯金を引き出す手続きとして預貯金の仮払い制度がありますが、これは民法第906条の2によるみなし遺産化や生前の委任契約に基づく支出とは法的根拠および取扱いが異なります。このうち、金融機関から一定額まで単独で払戻しを受けられる制度(民法第909条の2)を利用した場合には、同条後段の規定により、払戻しを受けた金銭について「当該共同相続人が遺産の一部の分割によりこれを取得したものとみなす」と定められており、葬儀費用等の使途にかかわらず、後の遺産分割において既に取得した額として調整されます。また、家庭裁判所の判断による仮分割の仮処分(家事事件手続法第200条第2項)についても、裁判所の手続きに基づく別個の制度として本案の遺産分割で調整されるため、無断処分を対象とする民法第906条の2とは区別して整理する必要があります。
なお、経過措置として、民法第906条の2は施行日である令和元年7月1日前に開始した相続であっても、同日以後に遺産に属する財産が処分された場合には適用されます(改正法附則第6条)。一方で、令和元年6月30日以前に財産が処分されていた場合には同条の適用はないため、相続開始日だけでなく「財産が処分された時期」の確認も必要となります。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
遺産分割の対象となる財産とは?対象外の遺産と判断基準を解説
遺産分割の対象となる財産の判断基準
相続が開始すると、相続人は被相続人の財産に属した一切の権利義務を包括的に承継します(民法896条本文)。もっとも、被相続人が有していたすべての財産や権利義務(相続財産)が、そのまま遺産分割の手続き(協議・調停・審判)の対象となるわけではありません。遺産分割の手続き全体に関する基本的な仕組みについては、遺産分割の詳細で体系的に解説しています。
相続人が複数いる場合、相続財産は共同相続人の共有(遺産共有)に属し(民法898条1項)、この共有状態を解消して各相続人へ個々の財産を確定的に帰属させる手続きが遺産分割です。したがって、ある財産が遺産分割の対象となるか否かは、原則として以下の3つの要件をすべて満たすかどうかによって判断されます。
- ① 相続開始時に被相続人に帰属していた財産であること
- ② 性質上や遺言等により当然に分割・帰属が確定するものではなく、共同相続人間の「遺産共有」状態にあること
- ③ 遺産分割時にも現存していること
なお、相続財産の包括承継(民法896条)や遺産共有(同898条)、遺産の分割の基準(同906条以下)および相続人が不存在の場合の国庫帰属(同959条)等に関する条文については、国の法令データベースであるe-Gov法令検索「民法」でも確認することができます。
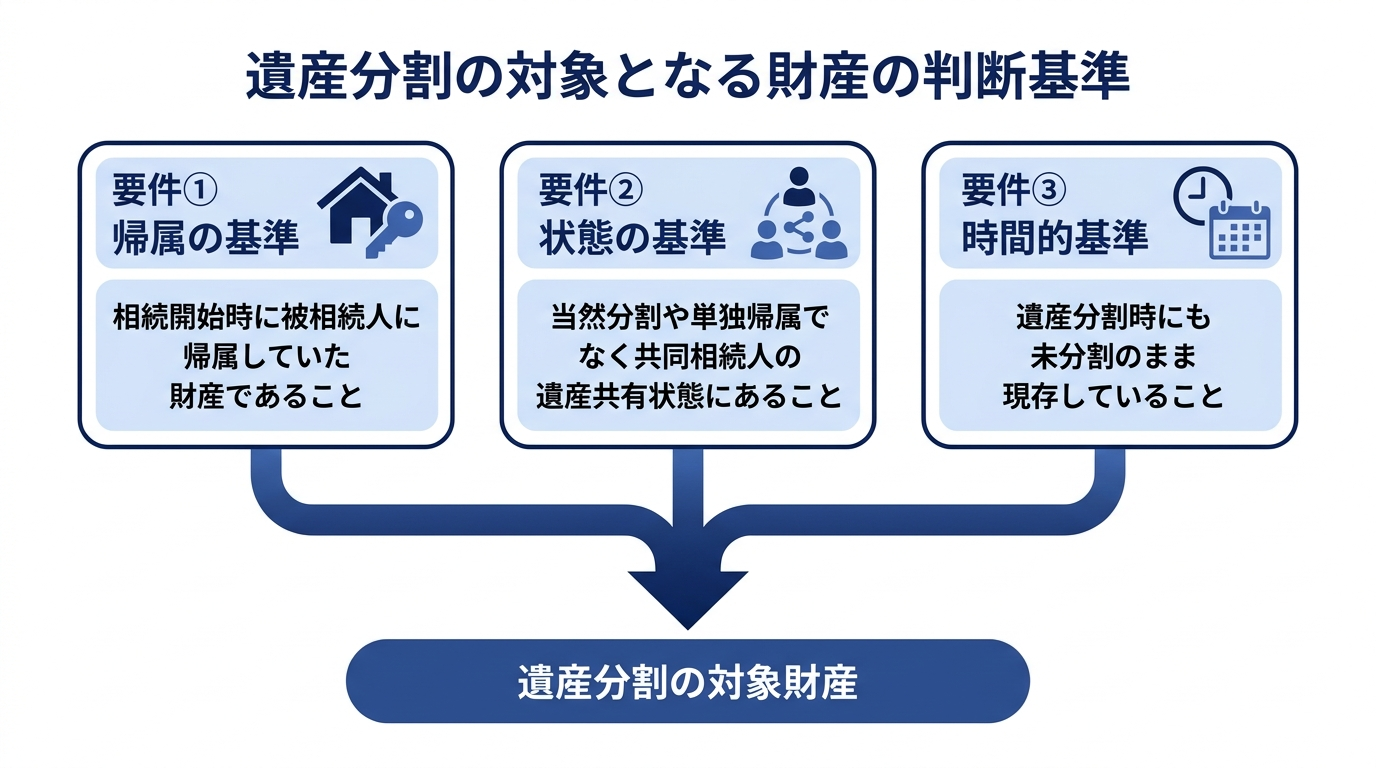
相続開始時と遺産分割時の双方に現存する未分割の遺産
遺産分割の対象財産を画定する時間的基準(基準時)については、「相続開始時に存在し、かつ、遺産分割時にも現存する未分割の遺産」であることを要すると解するのが実務上の通説(遺産分割時説)です。
この基準に従うと、以下のような財産は遺産分割時において未分割の遺産として現存していないため、原則として遺産分割の対象から外れることになります。
- 被相続人が生前に売却・贈与等により処分した財産(相続開始時に存在しないため)
- 相続開始後に火災等で滅失した建物や、費消された現金(遺産分割時に現存しないため)
- すでに一部の遺産分割協議が成立して帰属が確定した財産(未分割ではないため)
- 被相続人の遺言(特定財産承継遺言や遺贈)によって特定の者に単独帰属した財産
なお、遺言によって帰属が指定されている場合であっても、共同相続人全員の合意等一定の要件のもとで遺言の内容と異なる遺産分割を行う余地はありますが、原則としては遺産共有状態にない財産は分割審判等の対象外となります。また、相続開始後に共同相続人の一人が無断で預貯金を引き出した場合などについては、民法906条の2(遺産の分割前に遺産に属する財産が処分された場合の遺産の範囲)の規定により、処分をした相続人以外の相続人全員の同意によって当該処分された財産を遺産分割時に存在するものとみなす制度が設けられています。
「相続財産」と「遺産分割の対象財産」の違い
実務上、混同されやすい概念として「相続財産(相続の対象となる財産)」と「遺産分割の対象財産」の区別が挙げられます。
「相続財産」とは、被相続人の一身に専属する権利義務を除き、被相続人から相続人へ承継される一切のプラスの財産(積極財産)およびマイナスの財産(消極財産)を指します。これに対し、「遺産分割の対象財産」は、相続財産のうち「相続開始によって遺産共有状態となり、遺産分割手続きによって分け方を決定する必要がある財産」に限定されます。
たとえば、被相続人が第三者に対して有していた貸付金(可分債権)は、「相続財産」には含まれます。しかし、これらは判例上、相続開始と同時に法定相続分に応じて当然に分割されて各相続人に帰属すると解されているため、「遺産共有」の状態を生じず、原則として「遺産分割の対象財産」には該当しないという法的な構造上の違いがあります。
原則として遺産分割の対象となる主な財産
前章の判断基準を満たし、原則として遺産分割の対象となる代表的な積極財産および権利関係について解説します。実際に手続きを進めるにあたっては、被相続人がどのような資産を有していたかを網羅的に把握するための相続財産調査や残高証明書の取得が重要となります。
不動産・現金・特定できる動産
土地や建物、マンション(区分所有建物)、借地権などの不動産(共有持分権を含む)は、性質上当然に分割されるものではなく、相続開始により共同相続人間の遺産共有となるため、遺産分割の対象となります。現物分割や代償分割、換価分割など具体的な不動産の遺産分割方法は、物件の性質や各相続人の意向を踏まえて選択されます。
また、自動車、貴金属、美術品、骨董品、家財道具などの動産も遺産分割の対象です。家庭裁判所の調停や審判で動産を対象とする場合には、他の財産と識別できるよう、名称・形状・製造番号・所在場所等によって個別に特定する必要があります。
預貯金債権(判例変更による対象化)
普通預金、通常貯金、定期預金、定期貯金などの預貯金債権は、現在ではすべて原則として遺産分割の対象となります。
かつての判例実務では、預貯金債権は可分債権として相続開始と同時に法定相続分に応じて当然分割され、原則として遺産分割の対象とならないと解されていました。しかし、最高裁大法廷決定(最大決平成28年12月19日)により判例が変更され、預貯金は現金との類似性が高く、遺産分割における調整機能として重要な役割を果たすことなどを理由に、「相続開始と同時に当然に相続分に応じて分割されることはなく、遺産分割の対象となる」と判断されました。
この判例変更に伴い、遺産分割が成立する前は、相続人が単独で自己の法定相続分の預貯金を払い戻すことは原則としてできなくなっています(ただし、民法909条の2に基づく遺産分割前の預貯金債権の行使制度による一定額の払戻しを除く)。
また、口座の名義が配偶者や子・孫など被相続人以外の者であっても、その原資を被相続人が出捐し管理していたような実質的に被相続人に帰属する預金(名義預金)は、遺産分割の対象に含まれます。判断基準の詳細については、他人名義の預金も遺産分割の対象?名義預金の意味と判断要素をご覧ください。
株式・国債・投資信託などの有価証券
株式会社の株式(株主たる地位)、国債、社債、投資信託受益権などの有価証券や金融商品も、原則として遺産分割の対象となります。
株式は、配当を受ける権利(自益権)だけでなく、株主総会における議決権などの経営に関与する権利(共益権)を含む「社員たる地位」という不可分な単位であるため、相続開始によって当然に分割されることはなく、遺産分割が成立するまでは共同相続人による準共有状態となります。分割協議や審判によって取得者が決まった後は、速やかに株式の名義変更手続きを行う必要があります。
また、個人向け国債や投資信託受益権についても、最高裁判例(最判平成26年2月25日)により、法令や約款上の権利の単位・内容・性質に照らして、相続開始と同時に当然に相続分に応じて分割されるものではなく、遺産分割の対象となると判断されています。
契約上の地位やその他の財産権
有形資産や金融資産だけでなく、被相続人が有していた契約上の地位や知的財産権(特許権・著作権・商標権等)、預託金会員制のゴルフ会員権なども、一身専属性がない限り相続の対象となり、遺産分割の対象に含まれます。
原則対象外だが相続人全員の合意で対象にできる財産
法的な性質上、「相続開始と同時に当然分割される財産」または「相続開始後に発生したため厳密には遺産そのものではない財産」は、原則として遺産分割審判等の対象とはなりません。しかし、相続をめぐる紛争を一挙に解決するという実務上の要請から、共同相続人全員の合意がある場合には、これらを遺産分割の手続き(協議や調停等)の対象に含めることが認められています。
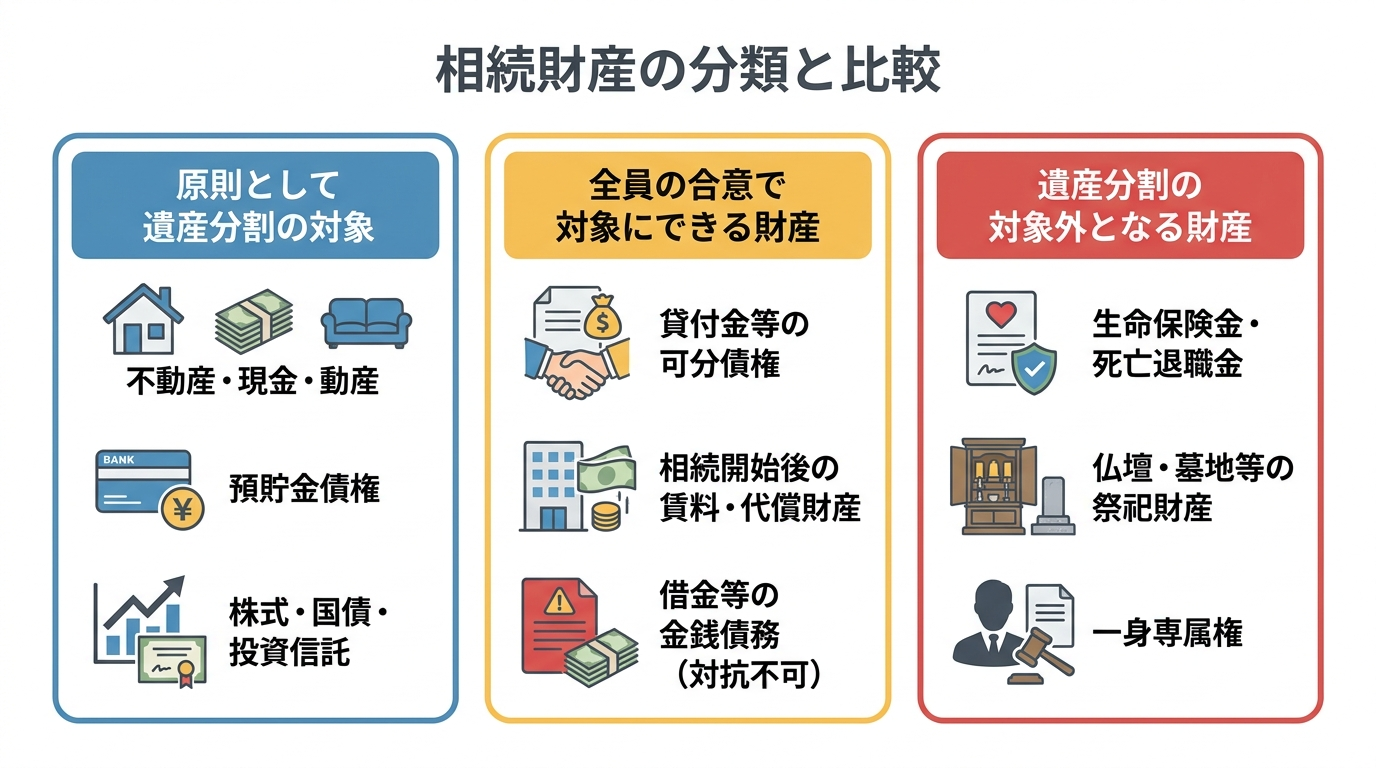
預貯金以外の可分債権(貸付金・損害賠償請求権など)
被相続人が第三者に対して有していた貸金返還請求権(貸付金)、売掛金、不法行為や債務不履行に基づく損害賠償請求権、不当利得返還請求権、不動産売却代金債権などの金銭債権(預貯金債権を除く)は、「可分債権」に分類されます。
可分債権については、最高裁判例(最判昭和29年4月8日)により、相続開始と同時に法律上当然に分割され、各共同相続人がその法定相続分に応じて権利を単独で取得するものと解されています。したがって、これらは遺産共有状態とならないため、原則として遺産分割の対象から外れ、各相続人が単独で債務者に対して自己の相続分相当額を請求することができます。
もっとも、他の遺産と合わせて柔軟な分配を行うため、共同相続人全員が合意した場合には、これらの可分債権を遺産分割の対象に含めて特定の相続人に取得させることが実務上可能です。
相続開始後に生じた代償財産・遺産から生じた果実
相続開始から遺産分割が成立するまでの間に生じた「代償財産」や「遺産から生じた果実(法定果実)」も、厳密には相続開始時に存在した遺産そのものではないため、原則として遺産分割の対象外となります。
- 代償財産:相続開始後に遺産である建物が焼失した場合の火災保険金請求権、遺産が収用された場合の補償金、相続開始後に遺産を売却した際の売却代金など。
- 遺産から生じた果実:遺産である賃貸不動産(アパートや駐車場等)から相続開始後に発生した賃料債権、株式の配当金、利息など。
特に相続開始後に生じた賃料債権について、最高裁判例(最判平成17年9月8日)は、遺産とは別個の財産であり、各共同相続人がその相続分に応じて分割単独債権として確定的に取得するものであって、後にされた遺産分割の遡及効(民法909条)によって影響を受けるものではないと判示しています。そのため、原則として遺産分割審判の対象にはなりませんが、実務上は共同相続人全員の合意がある場合に限り、遺産分割の対象に組み入れて一括して精算する運用が広く行われています。
借金などの金銭債務(負債)と債権者に対する効力の限界
被相続人が負っていた借入金、未払いの医療費、買掛金、保証債務などの私法上の金銭債務(消極財産)は、「可分債務」にあたります。可分債務は、相続開始と同時に各相続人に法定相続分に応じて当然に分割承継されるため、遺産分割の対象にはなりません(なお、未払いの税金などの租税債務については、国税通則法5条等の税法上の規定に従って承継割合や納付責任が定まりますが、同様に遺産分割協議で対外的な納税義務を自由に変更できるものではありません)。
遺産分割協議において、相続人全員の合意により「長男が借金をすべて引き継ぐ」といった定めを置くこと自体は可能です。しかし、その効力はあくまで相続人間の内部的な負担割合を定めたものにとどまり、債権者の承諾がない限り、その合意を債権者に対抗(主張)することはできません。債権者から法定相続分に応じた支払いを請求された場合、他の相続人は遺産分割協議の合意を理由に支払いを拒むことはできないという法的な限界があります。
多額の負債が存在し、債権者からの請求を法的に免れたい場合には、遺産分割協議ではなく家庭裁判所における相続放棄の手続きを選択して初めから相続人とならなかったものとする必要があります(なお、相続によって得た積極財産の限度でのみ債務を弁済する「限定承認」という制度もありますが、これは責任の範囲を相続財産の限度に限定する手続きであり、債務の承継や請求自体を全面的に免れる相続放棄とは法的効果が異なります)。
遺産ではないため遺産分割の対象とならない財産・権利
そもそも被相続人の相続財産(遺産)に含まれない財産や、民法上の特別の規定により承継方法が別に定められている権利義務は、遺産分割の対象とはなりません。これらは前章の可分債権等とは異なり、たとえ相続人全員の合意があったとしても本来の意味での遺産分割の対象とはならず、別個の法律関係として扱われます。
生命保険金・死亡退職金・遺族給付(受取人固有の財産)
被相続人の死亡を原因として受取人が指定され、支払われる生命保険金(死亡保険金)、死亡退職金、遺族年金などの遺族給付は、原則として遺産分割の対象とはなりません。
保険契約において受取人として特定の人物や単に「相続人」が指定されている場合、その死亡保険金請求権は、保険契約の効果として受取人自身が原始的に取得する「受取人固有の財産」と解されます(最判昭和40年2月2日、最判昭和48年6月29日)。死亡退職金や遺族年金についても同様に、法令や勤務先の支給規程等によって受給権者の範囲や順位が定められている場合は、受給権者固有の権利として取得するため遺産には含まれません(なお、受取人が被相続人自身とされている満期保険金や生前に発生していた入院給付金については、被相続人が生前に受領して現金や預貯金となっていた場合は遺産分割の対象となり、相続開始時に未受領の請求権である場合は被相続人の相続財産に含まれるものの、通常の可分債権として法定相続分に応じて当然分割されるため、共同相続人全員の合意がある場合に遺産分割の対象として扱われます)。
ただし、特定の相続人が受け取った死亡保険金等が遺産総額に比して著しく高額であり、相続人間に看過しがたい不公平が生じるような「特段の事情」がある場合には、民法903条の特別受益に準じて持戻し計算の対象となり、結果として遺産分割における具体的相続分の算定に影響を及ぼすことがあります(最決平成16年10月29日)。この例外的な基準については、生命保険金は特別受益に該当する?裁判例から判断基準を弁護士が解説で詳しく説明しています。
系譜・祭具・墳墓などの祭祀財産
家系図(系譜)、位牌・仏壇・神棚(祭具)、墓石・墓地使用権・埋葬権(墳墓)などの「祭祀財産」は、一般の相続財産とは切り離された特別の財産です。
民法897条1項により、祭祀財産は被相続人の指定または慣習に従って「祖先の祭祀を主宰すべき者(祭祀承継者)」が単独で承継すると定められているため、共同相続人間の遺産共有にはならず、遺産分割の対象外となります。また、葬儀に際して交付される香典や弔慰金についても、葬儀費用の負担を軽減する目的等で喪主または遺族個人に対して贈与されたものと解されるため、遺産分割の対象には含まれません。
被相続人の一身に専属する権利義務
民法896条ただし書に規定される「被相続人の一身に専属したもの(一身専属権・一身専属義務)」は、被相続人個人の属性や技能、特別な信頼関係に着目して帰属するものであるため、被相続人の死亡によって当然に消滅し、相続の対象自体になりません。具体例としては以下のものが挙げられます。
- 医師、弁護士、税理士などの国家資格や運転免許
- 雇用契約上の労働者の地位、委任契約における受任者・代理人の地位
- 公的年金の受給権(未支給年金についても遺族固有の権利とされる)、生活保護受給権
- 親族間の扶養請求権および扶養義務
- 身元保証人としての地位や、極度額の定めのない根保証人の地位(ただし、生前にすでに具体的に発生していた損害賠償債務や保証債務は可分債務として承継される)
まとめ:遺産分割の対象範囲は財産の法的性質と基準時で判断する
遺産分割の対象となる財産の範囲を正確に特定することは、適正な遺産分割協議や調停・審判を進めるための基礎となります。対象範囲の区分を整理すると、以下の3つに集約されます。
| 区分 | 主な該当財産・権利義務 | 遺産分割における取扱い |
|---|---|---|
| ① 原則として遺産分割の対象となる財産 | 不動産、現金、特定動産、預貯金債権(普通・定期等)、株式・国債・投資信託、賃借権など | 相続開始時および遺産分割時に未分割で現存する限り、当然に遺産分割の対象となる。 |
| ② 原則対象外だが全員の合意で対象にできる財産 | 預貯金以外の可分債権(貸付金・損害賠償請求権等)、相続開始後の代償財産・果実(賃料等)、金銭債務(借金等) | 法理上は当然分割または別個財産だが、相続人全員の合意により対象化が可能(債務は債権者に対抗不可)。 |
| ③ 遺産ではないため対象外となる財産・権利 | 生命保険金(受取人指定あり)、死亡退職金、祭祀財産(仏壇・墓地等)、香典、一身専属権 | 受取人固有の財産・祭祀承継者への単独承継・死亡による消滅のため、遺産分割の対象外。 |
このように、ある資産や権利義務が遺産分割の対象に含まれるかどうかは、①相続開始時と遺産分割時の双方に現存する未分割の遺産であるかという時間的基準と、②その財産の法的性質(遺産共有となるか、当然分割されるか、固有財産か)という2つの軸によって判断されます。個別の財産がどの区分に該当するか、あるいは合意によって遺産分割の対象に含めるべきかについては、契約内容や判例法理に照らした慎重な確認が求められます。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
遺留分の放棄とは?法的効果や相続放棄との違い・条件を解説
遺留分の放棄とはどのような制度か
相続において、被相続人(亡くなった方)は遺言や生前贈与によって自己の財産を自由に処分できるのが原則です。しかし、特定の人物にすべての財産を集中させると、残された家族の生活基盤が脅かされたり、相続人間の公平が著しく損なわれたりするおそれがあります。こうした事態を防ぐために民法が定めているのが「遺留分」であり、その権利を手放す手続きが「遺留分の放棄」です。
遺留分の放棄を検討するにあたっては、まず前提となる遺留分の法的な性質と、誰がこの権利を有しているのかを正確に整理しておく必要があります。
遺留分と遺留分の放棄の基本的な定義
遺留分とは、被相続人の財産のうち、一定の法定相続人に対して法律上取得することが保障されている最低限の取り分のことです。民法第1042条第1項では、遺留分について次のように規定されています。
民法第1042条第1項
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。
一 直系尊属のみが相続人である場合 三分の一
二 前号に掲げる場合以外の場合 二分の一
被相続人の生前贈与や遺言によって、この遺留分に満たない財産しか取得できなかった場合、遺留分を有する相続人は、財産を多く受け取った受遺者や受贈者に対し、侵害された額に相当する金銭の支払いを請求することができます。これを「遺留分侵害額請求権(民法第1046条第1項)」といいます。
そして「遺留分の放棄」とは、遺留分を有する権利者が、この遺留分(相続開始後に発生する遺留分侵害額請求権を含む)を自らの意思で手放す制度を指します。なお、遺留分侵害額請求の制度趣旨や具体的な計算方法、手続きの全体像については、遺留分侵害額請求の詳細で体系的に解説しています。
遺留分を有する権利者の範囲
遺留分の放棄を行うことができるのは、民法上「遺留分権利者」として定められた者に限られます。前掲の民法第1042条第1項に「兄弟姉妹以外の相続人」と規定されているとおり、遺留分を有する権利者の範囲は以下のとおりです。
- 配偶者(常に相続人となり、遺留分を有する)
- 子、およびその代襲相続人である孫などの直系卑属(第1順位の相続人)
- 父母や祖父母などの直系尊属(第1順位の相続人がいない場合に第2順位として相続人となり、遺留分を有する)
一方で、第3順位の相続人である「被相続人の兄弟姉妹」およびその代襲相続人である「甥・姪」には、そもそも法律上、遺留分が認められていません。したがって、兄弟姉妹や甥・姪が相続人となるケースでは、侵害される遺留分自体が存在しないため、遺留分の放棄という手続きの対象にもなりません。誰がどの順位で相続人になるかという基本的な仕組みや法定相続人の範囲と順位を正確に把握しておくことが、遺留分の有無を判断する出発点となります。
遺留分の放棄によって生じる法的な効果
遺留分権利者が遺留分を放棄した場合、法律上「何を失い、何が残るのか」、また「他の相続人にどのような影響が及ぶのか」を正確に理解しておくことが不可欠です。遺留分の放棄は相続権そのものの放棄ではないため、特有の法的効果が生じます。
遺留分侵害額請求権の喪失
遺留分を放棄することによる直接的かつ最大の効果は、相続開始後に「遺留分侵害額請求権(民法第1046条第1項)」を行使できなくなることです。
民法第1046条第1項
遺留分権利者及びその承継人は、受遺者(特定財産承継遺言により財産を承継し又は相続分の指定を受けた相続人を含む。以下この章において同じ。)又は受贈者に対し、遺留分侵害額に相当する金銭の支払を請求することができる。
通常であれば、被相続人が「すべての財産を長男に相続させる」といった遺言を残していた場合や、特定の人物に多額の生前贈与を行っていた場合、他の遺留分権利者は侵害された遺留分相当額の金銭を請求できます。しかし、遺留分を放棄した者はこの請求権を失うため、自己の遺留分を下回る財産しか取得できなかったとしても、あるいは遺産をまったく取得できなかったとしても、受遺者や受贈者に対して金銭の支払いを求めることはできなくなります。結果として、特定の相続人や第三者に財産を集中させる被相続人の意思(遺言や贈与の内容)をそのまま受け入れるという法的効果が生じます。
相続人としての地位と遺産相続・債務の負担
遺留分の放棄において特に注意すべき点は、遺留分を放棄しても「法定相続人としての地位」そのものは失われないということです。この性質により、プラスの財産の取得とマイナスの財産(債務)の負担の双方において重要な効果が生じます。
まず、プラスの財産については、遺言書の中で遺留分を放棄した者に対して財産を相続させる旨の記載があれば、有効にその財産を取得できます。また、被相続人が遺言書を残さずに亡くなった場合や、遺言書に記載のない遺産が後から判明した場合には、法定相続人として遺産分割協議に参加し、法定相続分に応じた遺産を取得する権利を有します。
その反面、相続人としての地位が残る以上、被相続人に借金や未払金などの相続債務(マイナスの財産)がある場合には、法定相続分に応じてその債務を承継する義務も残ります。債権者から法定相続分に応じた返済を請求された場合、「遺留分を放棄したから借金も払わない」と主張して支払いを拒むことはできません。相続債務の負担と処理は遺留分の放棄とは切り離して考える必要があり、負債の引き継ぎ自体を免れるためには、後述する「相続放棄」の手続きを別途検討する必要があります。
他の共同相続人の遺留分と代襲相続への影響
複数の相続人(共同相続人)がいる状況で、そのうちの1人が遺留分を放棄した場合、他の相続人の遺留分がどうなるかについては、民法第1049条第2項に明確な規定があります。
民法第1049条第2項
共同相続人の一人のした遺留分の放棄は、他の各共同相続人の遺留分に影響を及ぼさない。
すなわち、自分が遺留分を放棄したとしても、その放棄した分の割合が他の共同相続人に加算されて、他の相続人の遺留分が増加するわけではありません。
たとえば、被相続人に子Aと子Bの2人の相続人がいる場合、全体の遺留分は遺産の2分の1であり、AとBそれぞれの個別的遺留分は4分の1ずつです。ここでAが遺留分を放棄しても、Bの遺留分が2分の1に増えることはなく、4分の1のまま変わりません。その結果、Aが放棄した4分の1に相当する部分については誰の遺留分にも拘束されなくなり、被相続人が遺言や贈与によって他者から請求を受けることなく自由に処分できる財産の範囲(自由分)が、従来の2分の1から4分の3へと広がることになります。
あわせて、遺留分を放棄した者が被相続人よりも先に死亡したことによって代襲相続が発生した場合の影響も押さえておく必要があります。代襲相続人(被相続人の孫など)は、被代襲者(先に死亡した子)が有していた以上の権利を取得するものではないと解されています。したがって、被代襲者が生前に家庭裁判所の許可を得て遺留分を放棄していた場合、その代襲相続人は「遺留分のない相続権」を承継することになり、代襲相続人も遺留分を行使することはできないと解されています。
相続開始前と開始後における効力発生の条件
遺留分の放棄が法的な効力を生じるための条件は、被相続人の生前(相続開始前)に行うか、死後(相続開始後)に行うかによって異なります。民法は、権利者が置かれる状況の違いを考慮し、生前の放棄に対して厳格な要件を課しています。
相続開始前の放棄には家庭裁判所の許可が必要
被相続人が存命している間(相続開始前)に遺留分を放棄する場合の条件について、民法第1049条第1項は次のように規定しています。
民法第1049条第1項
相続の開始前における遺留分の放棄は、家庭裁判所の許可を受けたときに限り、その効力を生ずる。
生前の相続放棄が全面的に禁止されている一方で、遺留分の放棄が生前に認められているのは、事業承継などの場面で、後継者に自社株や事業用資産を集中させ、将来の遺留分紛争を未然に防ぐといった実務上の要請があるためです。しかし、相続開始前は遺産の内容や価値が未確定であるうえ、被相続人や他の推定相続人(親や長男など)から心理的・経済的な圧力を受けて、不本意な放棄を強いられる危険性があります。
このように、推定相続人が不当な威迫や干渉によって自己の権利を奪われることを防ぎ、遺留分権利者を保護する趣旨から、生前の遺留分放棄には「家庭裁判所の許可」が効力発生の絶対条件とされています。したがって、家庭裁判所の許可を得ることなく、親族間で「私は遺留分を放棄します」「将来、遺留分侵害額請求は一切行いません」といった念書や合意書を生前に作成したとしても、それだけでは遺留分放棄としての法的な効力は一切生じません。
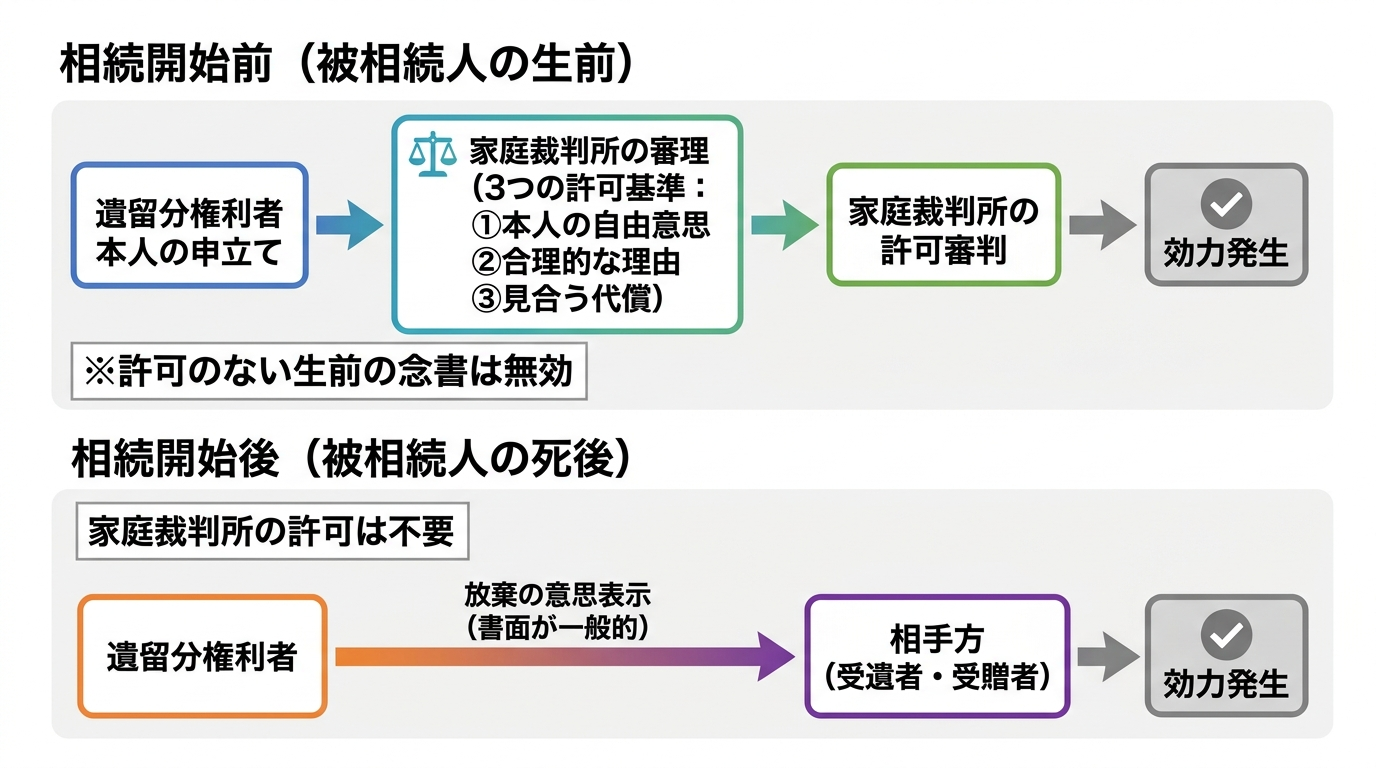
家庭裁判所が許可を判断する3つの基準
相続開始前の遺留分の放棄は、被相続人ではなく、遺留分を有する推定相続人本人が家庭裁判所に申し立てる必要があります。申立てを受けた家庭裁判所は、遺留分権利者の保護という制度趣旨に照らし、実務上、以下の3つの基準を満たしているかを総合的に審理して許可・不許可を判断します。
- 申立てが本人の自由な意思に基づいていること
被相続人や他の親族からの強迫、暴言、あるいは不当な心理的圧力によって無理やり申し立てさせられたものではなく、申立人本人が制度の意味を理解したうえで、真に自発的な意思に基づいて放棄を望んでいることが求められます。 - 遺留分を放棄する合理的な理由・必要性があること
なぜ生前に遺留分を放棄しなければならないのか、客観的に見て納得できる理由が必要です。たとえば、「家業や会社の事業承継を円滑に行うため、後継者である特定の相続人に株式や事業用不動産を集中させる必要がある」「障がいのある他の相続人の将来の生活保障を図るため、その者に多くの財産を残す必要がある」といった事情がこれにあたります。 - 放棄する遺留分に見合う代償が与えられていること
遺留分という重要な財産的権利を生前に手放す以上、原則として、その不利益を補うだけの経済的な見返り(代償)が与えられていることが重視されます。具体的には、すでに住宅購入資金や結婚資金、教育資金などとして十分な生前贈与を受けていることや、遺留分の放棄と引き換えに相当額の金銭・不動産等の交付を受けていること(およびその履行が確実であること)などが審査されます。
これらの基準を欠く場合、たとえば「何の見返りも受けていないが、親から強く言われたので放棄する」といったケースでは、家庭裁判所から許可が下りない可能性が高くなります。
相続開始後の放棄は意思表示によって効力が生じる
被相続人が亡くなった後(相続開始後)の遺留分の放棄については、民法第1049条第1項の制限は及びません。したがって、相続開始後に遺留分を放棄する場合には、家庭裁判所の許可は不要です。
相続が開始した後は、すでに遺産の内容が確定する段階にあり、被相続人からの圧力を受けるおそれもなくなっているため、具体的な権利として発生した遺留分(遺留分侵害額請求権)を行使するかどうかは、権利者本人の自由な判断に委ねられています。具体的には、遺留分を侵害している相手方(遺贈を受けた受遺者や、生前贈与を受けた受贈者など)に対して、「遺留分(または遺留分侵害額請求権)を放棄する」旨の意思表示をすることによって、直ちに放棄の効力が生じます。
この意思表示には法律上、特別な方式や期限の定めはなく、口頭であっても理論上は成立します。ただし、実務上は「言った・言わない」という後日の紛争を防ぐため、合意書や遺留分放棄書といった書面を作成して意思表示を明確に残すのが一般的です。なお、明示的な放棄の意思表示を行わなかったとしても、遺留分侵害額請求権には「相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年」または「相続開始の時から10年」という期間制限(民法第1048条)があるため、これらの期間が経過することによっても請求権は消滅します。遺留分侵害額請求権の消滅時効と除斥期間の起算点や法的性質については、権利を行使する側・される側の双方において正確な理解が求められます。
遺留分の放棄の撤回・取消しが認められるかの判断
最後に、一度有効に成立した遺留分の放棄について、後から「やはり遺留分を請求したい」として撤回や取消しを行うことができるのかという法的な判断基準を整理します。
原則として一方的な撤回は認められない
家庭裁判所の許可を得て成立した相続開始前の遺留分の放棄であっても、相続開始後に相手方への意思表示によって行った遺留分の放棄であっても、一度有効に効力が生じた後は、放棄した本人の都合や気持ちの変化によって一方的に撤回することは原則として認められません。
遺留分の放棄が行われると、被相続人はそれを前提として遺言書を作成したり事業承継の計画を進めたりし、他の相続人や受遺者もその権利関係を前提として行動します。もし放棄した者の「気が変わった」「予想以上に遺産が多かった」といった一方的な理由で後から簡単に撤回できるとすれば、遺留分の放棄を基礎として形成された法律関係の安定性が著しく害され、他の関係者に不測の損害を与えることになるためです。
例外的に許可の取消しや無効・取消しが問題となる条件
このように一方的な撤回は認められないのが原則ですが、例外的に遺留分の放棄の効力が覆る(許可の取消しや、意思表示の無効・取消しが認められる)可能性がある条件が存在します。これは相続開始前の放棄と相続開始後の放棄とで法的な枠組みが異なります。
まず、相続開始前に家庭裁判所の許可を得て遺留分を放棄した場合については、許可審判の前提となっていた基礎事情がその後大きく変化し、遺留分放棄の状態をそのまま存続させることが客観的に見て不合理・不相当と認められるに至った場合に限り、家庭裁判所が職権または申立てにより許可審判を取り消し、または変更することができると解されています。具体的には、以下のようなケースが想定されます。
- 遺留分放棄の代償として約束されていた財産(不動産や金銭など)の贈与が、被相続人によって履行されなかった場合
- 被相続人が老後の扶養を受けることを前提として特定の相続人に財産を集中させるため、他の相続人が遺留分を放棄したものの、実際にはその扶養がまったく行われなかった場合
- 被相続人の財産状況が許可当時から劇的に変動し、当初の前提が根本から覆ったと評価される場合
次に、相続開始後に相手方への意思表示によって遺留分を放棄した場合については、一般の法律行為と同様に、民法総則の規定が適用されます。したがって、以下のような事情がある場合には、放棄の無効や取消しを主張し得ることになります。
- 意思能力の欠如(民法第3条の2):認知症の進行などにより、遺留分を放棄することの法的な意味や結果を判断できる能力(意思能力)がない状態で書面に署名押印させられた場合(無効)
- 錯誤(民法第95条):相手方から遺産の内容について重要な事実と異なる説明を受け、遺産の全体像や自己の遺留分の有無・程度について重大な勘違い(錯誤)をしたまま放棄の意思表示をした場合(取消し)
- 詐欺または強迫(民法第96条):他の相続人から意図的に遺産を隠蔽されて騙された場合(詐欺)や、危害を加える旨を告げられて畏怖した結果として放棄させられた場合(強迫)における意思表示(取消し)
もっとも、これらの例外的な事由によって許可審判の取消しや意思表示の無効・取消しを求める場合には、主張する側がその客観的な事実や事情の変更を証拠によって裏付ける必要があります。
遺留分の放棄は、遺留分侵害額請求権を確定的に失う一方で、相続人としての地位や相続債務の負担はそのまま残るという、法的に特殊な効果を持つ制度です。相続放棄との違いや、生前・死後それぞれの効力発生条件、さらには一度放棄した後の撤回制限などを民法の規定に照らして正確に把握し、慎重に判断することが求められます。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
遺留分侵害額請求の負担順序|遺贈・死因贈与・生前贈与の順位と具体例
遺言による遺贈や生前贈与、死因贈与などによって被相続人の財産を取得した人物が複数存在する場合、遺留分を侵害された相続人は、誰に対して、どの順番で、いくらまで請求できるのでしょうか。
民法は、遺留分侵害額を負担する順序や割合についてルールを定めています。この順序を誤って請求を行うと、本来負担すべきではない相手に対する過大な請求となり、その部分については法的に認められないおそれがあります。
本記事では、算出された遺留分侵害額を複数の財産取得者(受遺者・受贈者)にどのように割り振るのかという「負担順序と割合」の法理について、民法の条文や裁判例、学説の状況を交えながら客観的に解説します。なお、遺留分制度の全体像や請求手続きの基本については、遺留分侵害額請求の詳細で体系的に解説しています。
遺留分侵害額請求における負担順序の基本原則(民法1047条)
遺留分侵害額請求において、財産を取得した受遺者(遺贈を受けた者)や受贈者(贈与を受けた者)が複数いる場合の負担ルールは、民法第1047条第1項に規定されています。まずは、同項の条文を確認します。
民法第1047条(受遺者又は受贈者の負担額)第1項
受遺者又は受贈者は、次の各号の定めるところに従い、遺贈(特定財産承継遺言による財産の承継又は相続分の指定による遺産の取得を含む。以下この章において同じ。)又は贈与(遺留分を算定するための財産の価額に算入されるものに限る。以下この章において同じ。)の目的の価額(受遺者又は受贈者が相続人である場合にあっては、当該価額から第1042条の規定による遺留分として当該相続人が受けるべき額を控除した額)を限度として、遺留分侵害額を負担する。
一 受遺者と受贈者とがあるときは、受遺者が先に負担する。
二 受遺者が複数あるとき、又は受贈者が複数ある場合においてその贈与が同時にされたものであるときは、受遺者又は受贈者がその目的の価額の割合に応じて負担する。ただし、遺言者がその遺言に別段の意思を表示したときは、その意思に従う。
三 受贈者が複数あるとき(前号に規定する場合を除く。)は、後の贈与に係る受贈者から順次前の贈与に係る受贈者が負担する。
この規定は、算定された遺留分侵害額を具体的に誰にどれだけ割り振るかという段階の規律です。遺贈と生前贈与が競合する場合には「遺贈が先、生前贈与が後」という大原則が採られており、各取得者が負う責任の上限(負担限度額)も明確に画されています。
受遺者・受贈者の負担限度額と特定財産承継遺言の扱い
民法第1047条第1項柱書が定めるとおり、受遺者または受贈者は、無制限に遺留分侵害額を負担するわけではありません。原則として、自身が受けた「遺贈または贈与の目的の価額」が負担の限度額となります。
ここで注意を要するのは、受遺者または受贈者が「相続人」である場合の計算です。相手方が遺留分を有する相続人(配偶者、子、直系尊属など)である場合、その者自身にも固有の遺留分(民法第1042条の規定による遺留分として当該相続人が受けるべき額)が存在します(なお、兄弟姉妹およびその代襲相続人には遺留分がないため、この控除は生じません)。そのため、遺留分を有する相続人である受遺者・受贈者の負担限度額は、取得した遺贈・贈与の目的の価額から「その者自身の遺留分額」を控除した残額となります(超過部分のみを限度として負担します)。
また、条文の括弧書きにあるとおり、特定の財産を特定の相続人に「相続させる」旨の遺言(特定財産承継遺言)による財産の承継や、遺言による「相続分の指定」に伴う遺産の取得についても、遺留分侵害額の負担においてはすべて「遺贈」と同様に取り扱われます。したがって、特定財産承継遺言によって財産を取得した相続人も、本条における「受遺者」として第1順位の負担義務を負うことになります。なお、請求される側の視点における具体的な検討事項や減額交渉の要点など、遺留分侵害額請求を受けた場合の対応策もあわせて把握しておくと、双方の法的立場をより正確に理解できます。
遺贈と生前贈与の優先順位|受遺者が先に負担する原則
被相続人が遺言による遺贈(特定財産承継遺言を含む)を行いつつ、生前贈与も行っていた場合、民法第1047条第1項第1号により「受遺者が先に負担する」こととされています。
この順序が定められている理由は、取引の安全(法的安定性)の保護にあります。生前贈与は被相続人の生前に契約が成立し、すでに財産の移転やそれに基づく法律関係が形成されているのに対し、遺贈は被相続人の死亡によって初めて効力を生じる処分です。そのため、すでに履行された生前贈与の効力をできる限り維持し、死亡時に効力を生じる遺贈から先に遺留分侵害額を負担させることとしています。
具体的な仕組みとしては、まず第1順位である受遺者に対してその負担限度額まで請求を行い、それでもなお遺留分侵害額に不足がある場合に初めて、第2順位である受贈者(生前贈与を受けた者)が不足分を負担します。
なお、この「遺贈が先、生前贈与が後」という負担順序は強行規定であると解されています。旧法下の遺留分減殺順序に関する裁判例においても、被相続人が遺言によってもこの順序を変更し、受贈者に受遺者より先に負担させるような意思表示をすることはできないと判断されており、この理は現行法の解釈においても同様に妥当します。生前贈与を受けた受贈者の既得の地位を、後から作成された遺言という一方的な意思表示によって不利益に変更することは許されないためです。
なお、法人の受遺者や受贈者が関わる場合など、受贈益に対する法人税やみなし譲渡所得課税といった税務上の課税関係が別途問題となるケースもあるため、実務上は法務と税務の双方の視点から留意する必要があります。
受遺者や受贈者が複数いる場合の負担割合と順序
遺贈を受けた者が複数いる場合や、生前贈与を受けた者が複数いる場合には、それぞれのグループ内部でどのように負担割合や順序を決定するかが問題となります。これについては、民法第1047条第1項第2号および第3号が規律しています。
複数の遺贈や同時期の生前贈与がある場合の按分負担
民法第1047条第1項第2号本文により、受遺者が複数いるとき、または同時にされた生前贈与の受贈者が複数いるときは、各取得者が「その目的の価額の割合に応じて」遺留分侵害額を按分して負担します。
たとえば、複数の受遺者がいる場合、それぞれの遺贈の目的財産の価額(遺留分を有する相続人である場合は自身の遺留分額を控除した額)の比率を計算し、その比率に従って遺留分侵害額を割り振ります。この按分計算の基礎となる「目的の価額」を算定する際、対象財産に土地や建物が含まれているケースでは評価額の算定自体が争点となりやすいため、遺留分侵害額請求における不動産評価の基準(相続開始時の時価評価の原則など)を正確に踏まえておく必要があります。
一方で、同号ただし書は「ただし、遺言者がその遺言に別段の意思を表示したときは、その意思に従う。」と規定しています。前述のとおり「遺贈と生前贈与の先後関係」を遺言で変更することはできませんが、同順位である複数の受遺者間、あるいは同時に贈与を受けた複数の受贈者間においては、遺言によって負担の順序や割合を変更することが可能です(同時受贈者間における別段の意思表示については、2019年施行の改正民法によって条文上も明文化されました)。
したがって、被相続人が遺言の中で「遺留分侵害額が生じる場合は、受遺者Aよりも受遺者Bが先に負担するものとする」といった指定を行っていれば、按分ではなくその指定に従った順序で負担することになります。
時期の異なる生前贈与が複数ある場合の負担順序
受遺者の負担限度額を超えてもなお遺留分侵害額が残る場合(あるいは遺贈がなく生前贈与のみが存在する場合)で、時期の異なる生前贈与が複数あるときは、民法第1047条第1項第3号が適用されます。
同号は「後の贈与に係る受贈者から順次前の贈与に係る受贈者が負担する」と定めています。すなわち、相続開始時(被相続人の死亡時)に近い「新しい贈与」の受贈者から順番に負担し、その者の負担限度額をもってしても侵害額に満たない場合に初めて、より「古い贈与」の受贈者が負担するというルールです。
この規定の趣旨も、取引の安全(法的安定性)と被相続人の意思の推測にあります。古い時期に行われた贈与ほど、受贈者の生活基盤や財産関係として定着している度合いが高く、それを覆すことによる不利益が大きいためです。また、時系列で見ても、当初の古い贈与の時点では遺留分を侵害していなかったものの、後から追加された新しい贈与によって遺留分侵害の状態が引き起こされたと捉えるのが自然であるため、新しい贈与から順に責任を負う構造となっています。
ここで実務上重要となるのが、贈与の「時期(前後関係)」をいつの時点で判定するかという点です。この点については、不動産の所有権移転登記が具備された日や実際に財産が引き渡された日(履行日)ではなく、「贈与契約が成立した時点」を基準として先後を判断すると解されています。なお、そもそもいつの時点までの贈与が計算の基礎に算入されるか(相続人に対する10年以内の特別受益や第三者に対する1年以内の贈与など)という前提要件については、生前贈与の遺留分侵害額請求における扱いのルールに従います。また、異なる時期になされた贈与間の負担順序(新しいものから古いものへという順序)についても強行規定と解されており、遺言によって古い贈与から先に負担させるといった変更を行うことはできません。
死因贈与がある場合の遺留分侵害額の負担順序
遺贈や通常の生前贈与と並び、実務上しばしば問題となるのが「死因贈与」が存在する場合の負担順序です。民法第1047条には「遺贈」と「贈与」しか規定されておらず、死因贈与がどの順位に位置付けられるかについての明文規定が存在しません。そのため、この論点については解釈上の議論があり、最高裁判所による確立した判例も存在しないため、注意して検討する必要があります。
民法554条(遺贈の規定の準用)と負担順序の解釈問題
死因贈与とは、「贈与者の死亡によって効力を生ずる贈与」(民法第554条)であり、法的性質としては贈与者と受贈者の合意によって成立する「契約」です。しかし、死亡によって効力を生じるという点では遺言による「遺贈」(単独行為)と共通の機能を有するため、民法第554条は次のように規定しています。
民法第554条(死因贈与)
贈与者の死亡によって効力を生ずる贈与については、その性質に反しない限り、遺贈に関する規定を準用する。
この「その性質に反しない限り、遺贈に関する規定を準用する」という条文を、遺留分侵害額の負担順序(民法第1047条第1項)との関係でどのように解釈するかが問題となります。死因贈与に遺贈の規定を準用して「遺贈と同順位」と扱うのか、それとも契約としての性質を重視して「遺贈よりも後順位」と扱うのかが条文上直ちには明らかでなく、学説および実務において見解が分かれています。
死因贈与の順位に関する諸説と裁判例の位置付け
遺贈、死因贈与、生前贈与が競合した場合における死因贈与の負担順序については、主に以下の3つの見解(学説・裁判例)が存在します。
| 見解の名称(負担の順序) | 主な理由・法的根拠 | 裁判例・学説の状況 |
|---|---|---|
| ① 遺贈 → 死因贈与 → 生前贈与 説 | 死因贈与は生前に契約が成立しているため、受贈者には一定の期待利益が生じており、単独行為である遺贈よりも保護すべきである(遺贈が先)。他方で、効力発生は死亡時であり生前に履行が完了している生前贈与よりは後退する(生前贈与より先)。 | 旧法下の遺留分減殺請求に関する裁判例である東京高判平成12年3月8日がこの立場を採用。実務上、有力に参照される見解の一つ。 |
| ② 遺贈・死因贈与(同順位) → 生前贈与 説 | 民法554条の準用規定を素直に適用する。遺贈も死因贈与も「被相続人の死亡によって初めて効力を生じる財産処分」である点で共通しており、負担順序において両者を区別する実質的理由に乏しい。 | 学説において有力に主張されている見解。この場合、遺贈と死因贈与の間では目的の価額に応じて按分負担することになる。 |
| ③ 遺贈 → 死因贈与・生前贈与(契約時期順) 説 | 死因贈与も法的性質はあくまで「贈与契約」である以上、民法1047条1項3号の「贈与」に含め、通常の生前贈与とあわせて契約成立時期の新しいものから順次負担させるべきとする。 | 契約としての形式を最も重視する立場から唱えられる見解。 |
このように、高等裁判所の裁判例(東京高判平成12年3月8日)としては「遺贈の次、生前贈与の前」としたものが存在するものの、これは2019年改正前の旧法(遺留分減殺請求権)下における判断であり、最高裁判所としての判断が示されているわけではありません。現行法(金銭債権化された遺留分侵害額請求権)の下においても、①説と②説を中心に議論があります。実際の事案において遺贈と死因贈与が競合している場合には、これらの複数の見解を踏まえた上で、個別具体的な主張立証や交渉方針を組み立てる必要があります。
【具体例】遺贈と生前贈与が競合する場合の負担額と配分
最後に、民法第1047条第1項が定める負担順序と按分のルールについて、具体的な数値を当てはめた2つのシミュレーションを確認します。なお、ここでは基礎財産の算定や債務控除などを経た結果として、すでに遺留分侵害額が算出されていることを前提とします(遺留分侵害額そのものの算出プロセスについては、遺留分侵害額請求の計算方法と留意点をご参照ください)。
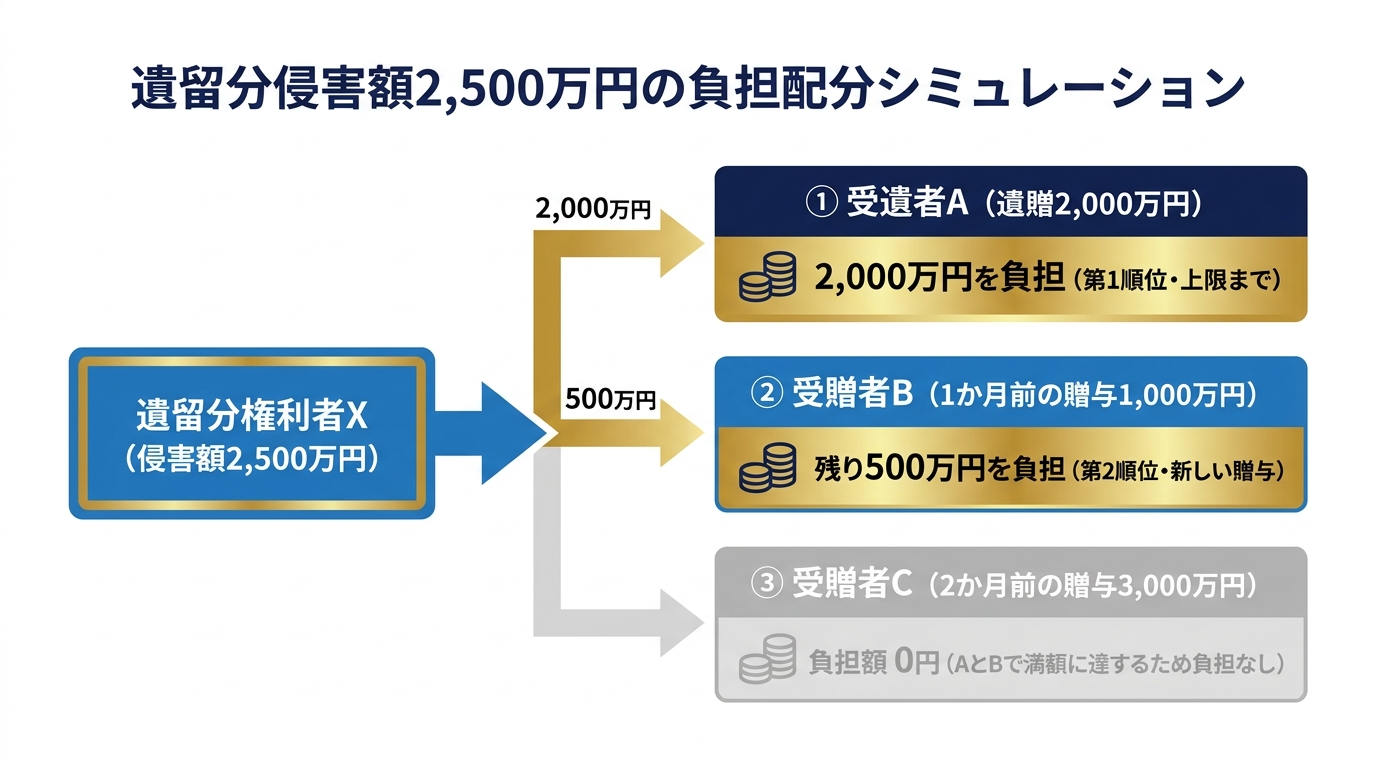
ケース1:遺贈と時期の異なる生前贈与が複数ある場合
まず、遺贈と複数の生前贈与が混在しているケースにおいて、どの順序で誰がいくら負担するのかを見ていきます。
- 前提条件:
- 遺留分権利者Xの遺留分侵害額:2,500万円
- 第三者Aへの遺贈:2,000万円
- 第三者Bへの生前贈与(相続開始の1か月前に契約):1,000万円
- 第三者Cへの生前贈与(相続開始の2か月前に契約):3,000万円
この事案に対し、民法第1047条第1項第1号および第3号のルールを適用すると、負担の割り振りは以下の3ステップで行われます。
- 第1順位(受遺者Aの負担):
「受遺者と受贈者とがあるときは、受遺者が先に負担する」(1号)ため、まず受遺者Aが負担します。Xの侵害額は2,500万円ですが、Aは遺贈の目的の価額である2,000万円を限度として負担します。これにより、残りの侵害額は500万円(2,500万円-2,000万円)となります。 - 第2順位(新しい贈与の受贈者Bの負担):
受遺者Aの負担だけでは500万円不足するため、次に生前贈与の受贈者が負担します。BとCという時期の異なる受贈者が複数いるため、「後の贈与に係る受贈者から順次前の贈与に係る受贈者が負担する」(3号)に従い、より新しい時期(相続開始1か月前)に贈与を受けたBが先に負担します。Bの負担限度額は1,000万円ですので、残りの侵害額である500万円の全額をBが負担します。 - 第3順位(古い贈与の受贈者Cの負担):
Aが2,000万円、Bが500万円を負担した時点で、Xの遺留分侵害額2,500万円はすべて満たされました。したがって、最も古い時期(相続開始2か月前)に贈与を受けたCの負担額は0円となり、XはCに対して請求することはできません。
ケース2:複数の受遺者がいる場合(目的価額による按分)
次に、同順位の財産取得者が複数存在する場合の按分計算の具体例を確認します。
- 前提条件:
- 遺留分権利者Xの遺留分侵害額:1,500万円
- 第三者Aへの遺贈:4,000万円
- 第三者Bへの遺贈:2,000万円
- 遺言における負担割合に関する別段の意思表示:なし
この事案では、財産取得者であるAとBはいずれも「受遺者」であり同順位です。遺言に別段の意思表示がないため、民法第1047条第1項第2号本文に従い、「その目的の価額の割合に応じて」遺留分侵害額1,500万円を按分して負担します。
- 目的の価額の比率:
A(4,000万円):B(2,000万円) = 2 : 1 - 受遺者Aの負担額:
1,500万円 ×(4,000万円 ÷ 6,000万円)= 1,000万円 - 受遺者Bの負担額:
1,500万円 ×(2,000万円 ÷ 6,000万円)= 500万円
以上のとおり、Xは受遺者Aに対して1,000万円、受遺者Bに対して500万円をそれぞれ請求することになります。もし仮に、AとBが遺贈ではなく「同じ日に同時にされた生前贈与」の受贈者であった場合も、これと全く同様の計算式によって按分負担額が算出されます。
遺留分侵害額請求において複数の受遺者や受贈者が関与する事案では、対象となる財産処分の法的性質(遺贈・特定財産承継遺言・死因贈与・生前贈与)の特定や、契約成立時期の認定、さらには相手方が遺留分を有する相続人である場合の固有遺留分の控除など、法的整理と計算が求められます。ご自身の事案における正確な負担順序や請求可能額の算定についてご不明な点がある場合は、弁護士へご相談されることをお勧めいたします。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
自筆証書遺言における加除その他の変更の仕方について
自筆証書遺言の加除変更に求められる民法上の要件
自筆証書遺言は、証人や立会人を必要とせず、遺言者が単独で作成できる簡易な方式の遺言です。しかし、その手軽さゆえに、作成後における第三者による改ざんや変造のリスクを常に内包しています。そのため民法は、遺言者の真意を確実に保護し、変更が遺言者本人の意思に基づくものであることを客観的に担保する目的から、記載内容の訂正・追加・削除といった変更手続きについて厳格な方式を定めています。
なお、自筆証書遺言の作成全般に関する基本ルールについては、自筆証書遺言が有効となるための要件で体系的に解説しています。
いったん記載した遺言の文言に変更を加える場合の規律として、民法第968条第3項は次のように規定しています。
自筆証書(前項の目録を含む。)中の加除その他の変更は、遺言者が、その場所を指示し、これを変更した旨を付記して特にこれに署名し、かつ、その変更の場所に印を押さなければ、その効力を生じない。
この条文から導かれるとおり、自筆証書遺言における加除その他の変更が法的に有効となるためには、以下の4つの要件をすべて満たす必要があります。
- 遺言者本人の自書によること:変更後の文字や付記の内容は、遺言者自身が手書きしなければなりません。
- 変更場所の指示:書面上のどの箇所を変更したのかを特定して示す必要があります。
- 変更した旨の付記と署名:どのように変更したかを書き添えた上で、その箇所に改めて氏名を自書します。
- 変更場所への押印:実際に文字を訂正・追加・削除した箇所に印を押します。
日常的な文書や契約書などの修正では、誤った文字に二重線を引いて訂正印を押すだけで済ませる例が少なくありません。しかし、自筆証書遺言において二重線と押印のみで済ませた変更は、上記の要件を欠くため方式違反となります。以下、各要件の具体的な意味を確認していきます。
変更場所の指示と変更した旨の付記
民法第968条第3項が求める「その場所を指示し」および「これを変更した旨を付記して」とは、遺言書のどの位置にある記載を、どのような内容(削除・加入など)で何文字変更したのかが、第三者の目から見ても一義的に特定できるように明示することを意味します。
具体的には、まず本文中の変更したい箇所に二重線を引く、あるいは挿入記号(「<」や吹き出しなど)を書き入れるといった方法で、変更箇所そのものを書面上で示します。その上で、変更箇所の近くの余白(欄外)や遺言書の末尾に、「上記第○行目中、○字削除、○字加入」や「第○条中、『甲』を『乙』に訂正した」といった形で、変更の位置と変更内容を遺言者本人が自書して書き添えます。
付記に用いる数字については、算用数字(1、2、3)と漢数字(一、二、三)のいずれを用いても差し支えありません。ただし、数字部分の書き換えによる改ざんをより確実に防ぐという観点からは、「壱、弐、参」といった大字(だいじ)が用いられることもあります。
付記箇所への署名と変更場所への押印
同項の「特にこれに署名し、かつ、その変更の場所に印を押さなければ」という規定は、署名と押印のそれぞれについて、求める位置を明確に区別しています。
まず「特にこれに署名し」とは、遺言書本文の末尾に記載した署名とは別に、変更した旨を付記した箇所のすぐ近く(下や横など)に、改めて遺言者が自らの氏名を自書しなければならないという意味です。本文末尾の署名をもって付記の署名に代えることはできません。
次に「その変更の場所に印を押さなければ」とは、二重線を引いた箇所や挿入記号で文字を書き足した箇所の近くに、印鑑を押すことを指します。なお、変更場所に押印する印鑑について、法律上は遺言書本文の末尾に押した印鑑と同一のものを使用することまでは要求されていません。もっとも、異なる印鑑を使用すると、相続開始後に「本当に遺言者本人が変更したのか」という疑義を招く要因となるため、実務上は本文の押印と同一の印鑑を用いるのが通常です。
訂正・追加・削除の具体的なやり方と記載例
民法第968条第3項にいう「加除その他の変更」には、既存の文字を別の文字に改める「訂正」、新たな文字を書き足す「追加(加入)」、既存の文字を取り消す「削除」の3つの類型が含まれます。法務局が公表している記載例等も踏まえ、それぞれの類型における具体的な作業手順と付記の記載例を整理します。
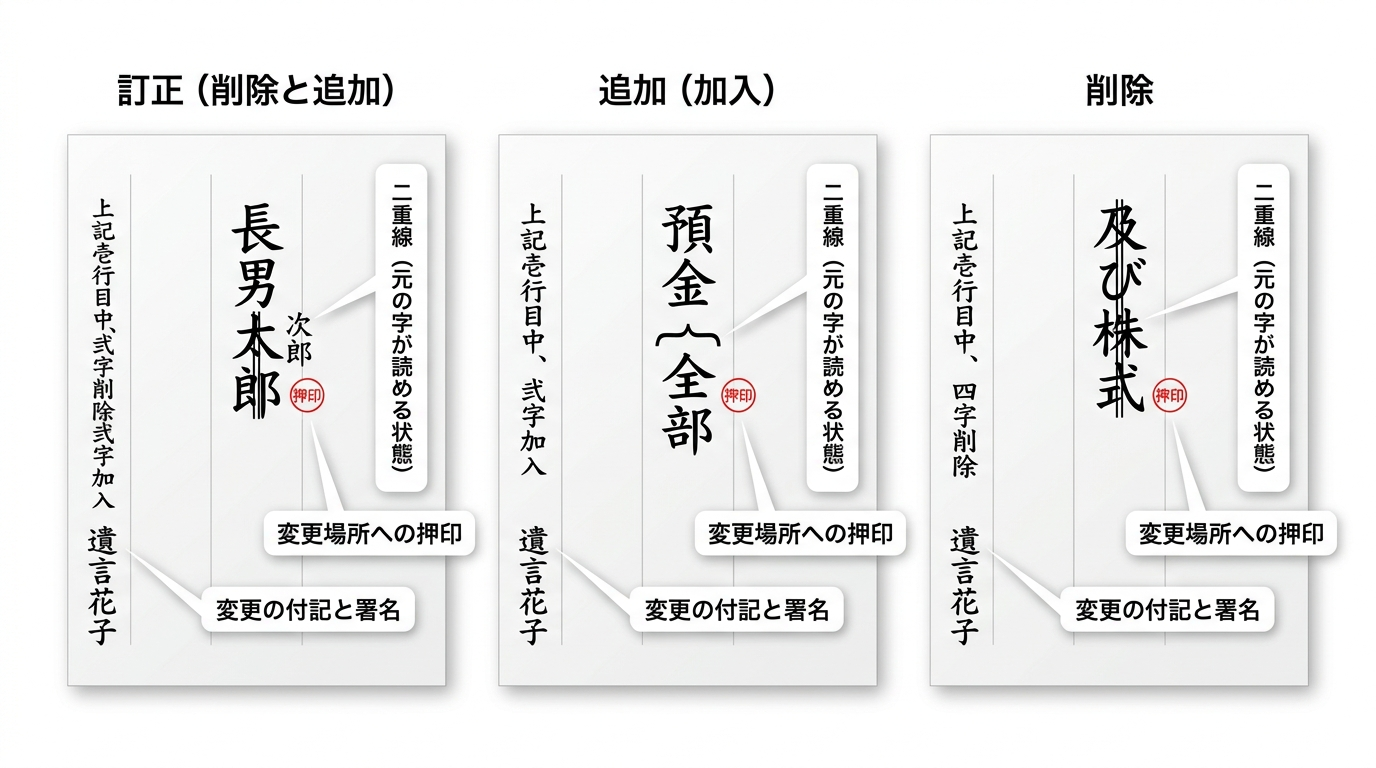
| 変更の類型 | 変更場所での処置 | 変更場所への押印 | 余白または末尾への付記と署名(記載例) |
|---|---|---|---|
| 訂正(削除と追加) | 元の文字が読めるよう二重線を引き、近く(上や右)に正しい文字を自書する | 二重線を引いた変更箇所の近くに押印する | 「上記2中、3字削除3字追加 遺言太郎」「第○行目の『甲』を『乙』に訂正した 遺言太郎」 |
| 追加(加入) | 挿入箇所に「<」や「{」等の記号を書き、追加する文字を自書する | 文字を追加した箇所の近くに押印する | 「上記○中、○字加入(または追加) 遺言太郎」「第○行目に『○○』の○字を加入した 遺言太郎」 |
| 削除 | 削除する文字の上に、元の文字が読めるよう二重線を引く | 二重線を引いた削除箇所の近くに押印する | 「上記○中、○字削除 遺言太郎」「第○条全文削除 遺言太郎」 |
文字を訂正する場合(削除と追加)
すでに記載した文字を別の正しい文字に書き換える「訂正」は、既存の文字の「削除」と新たな文字の「追加(加入)」を同時に行う手続きです。具体的な手順は以下のとおり進めます。
- 誤った文字の上に、元の文字が判読できる状態で二重線を引きます。
- 横書きの遺言書であれば二重線の上部(縦書きであれば右側など近くの余白)に、正しい文字を自書します。
- 二重線を引いて文字を書き改めた変更箇所の近くに押印します。この際、訂正後の文字に印影が重なって読みづらくならないよう注意が必要です。
- 変更した行の余白または遺言書の末尾に、「上記2中、3字削除3字追加」(または「○字削除○字加入」)あるいは「第○行目の『甲』を『乙』に訂正した」と自書で付記し、その下に遺言者が署名します。
ここで特に注意すべきなのは、修正液や修正テープを使用したり、黒く塗りつぶしたりして元の文字を判読不能にしてはならないという点です。元の文字が読めなくなると、何文字削除したのかという客観的な確認ができず、民法第968条第3項の方式を満たさないと判断されるおそれがあります。
文字を追加(加入)する場合
既存の記載はそのまま残し、抜けていた文字や新たな文言を書き足す「追加(加入)」の手順は以下のとおりです。
- 本文中の文字を挿入したい箇所に、「<」「∧」や吹き出し(「{ 」など)の挿入記号を記載して挿入位置を明確に指示し、その記号の中や近くに追加する文字を自書します。
- 文字を追加した箇所の近くに押印します。
- その行の余白または遺言書の末尾に、「第○行目に『○○』の○字を加入(または追加)した」あるいは「上記○中、○字追加」と自書で付記し、その近くに署名します。
挿入位置が曖昧であると、文脈が変わって解釈上の疑義を生む原因となるため、どの文字とどの文字の間に入るのかが明瞭に分かるよう記号を記す必要があります。
文字を削除する場合
記載した文字や特定の条項を取り消して無くす「削除」の手順は以下のとおりです。
- 削除したい文字の上に、元の文字が判読できる状態で二重線を引きます。
- 二重線を引いた箇所の近くに押印します。
- 余白または遺言書の末尾に、「第○行目中、○字削除」または「第○条全文削除」と自書で付記し、その近くに署名します。
なお、特定の文字や条項の部分的な削除にとどまらず、遺言書の文面全体に赤色のボールペンで左上から右下にかけて大きく斜線を引くような行為については、民法第968条第3項の「加除その他の変更」ではなく、民法第1024条前段の「遺言者が故意に遺言書を破棄したとき」に該当するかが問題となります。
この点につき、最高裁平成27年11月20日判決は、赤色のボールペンで遺言書の文面全体に斜線を引く行為は、斜線を引いた後になお元の文字が判読できる状態であっても、その行為の一般的な意味に照らして遺言書全体を不要とし、全ての効力を失わせる意思の表れとみるのが相当であるとして、民法第1024条前段の「破棄」に該当し、遺言を撤回したものとみなされる(遺言は効力を有しない)と判断しています。このように、文面全体に対する抹消行為は部分的な削除とは法的な位置づけが異なります。
方式に違反した変更の効力と「明らかな誤記」の扱い
民法第968条第3項の方式に従わずに加除変更が行われた場合、その変更部分や遺言書全体の効力がどのようになるのかは、実務上もしばしば争点となります。方式不備を含む遺言書の有効性を判断する上での確認ポイントとあわせて、変更の方式違背がもたらす法的効果と判例上の例外規定を正確に把握しておく必要があります。
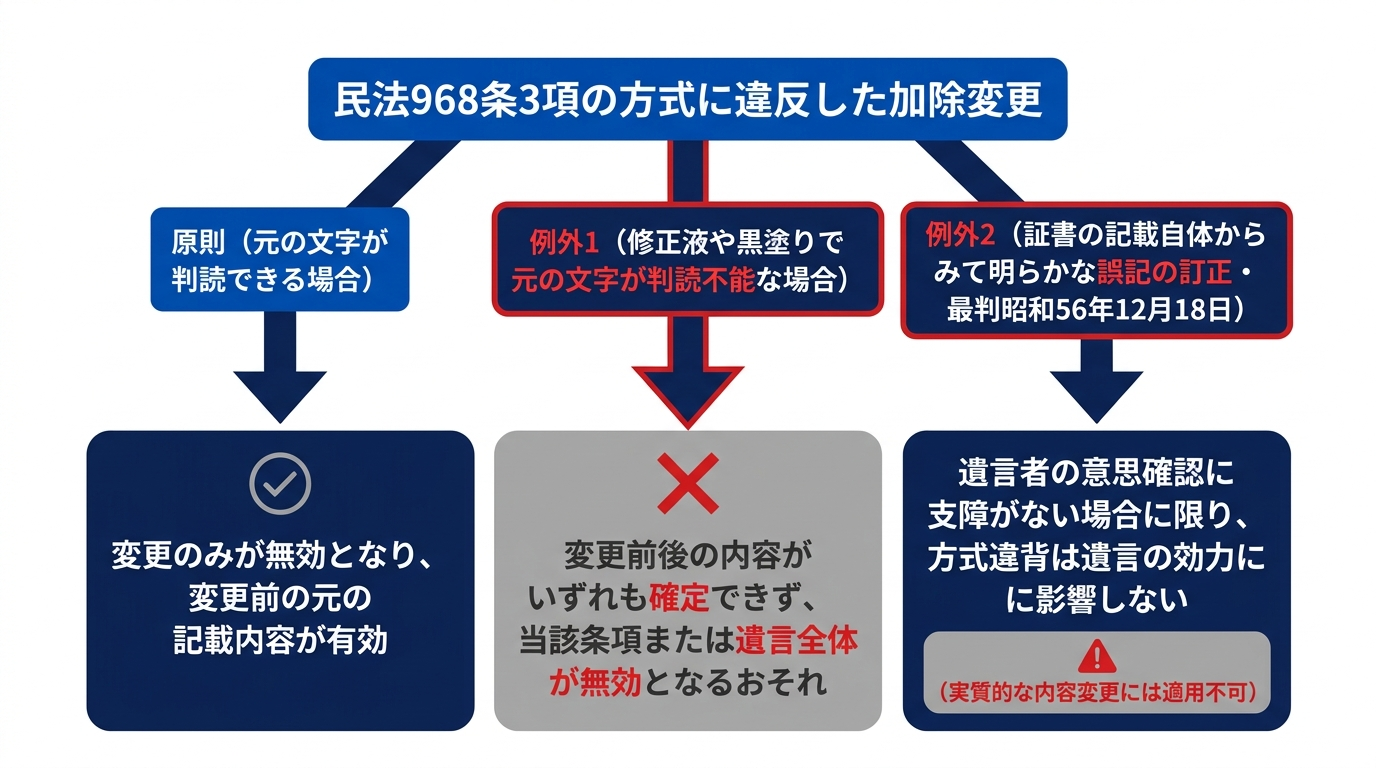
方式違反の変更は原則として変更前の内容が有効になる
民法第968条第3項が「その効力を生じない」と定めている対象は、あくまで方式に違反した「加除その他の変更」そのものです。したがって、例えば誤った文字に二重線を引いて押印しただけで、変更した旨の付記や署名を欠いているような場合、原則としてその変更(訂正・追加・削除)だけが無効(変更がなかったもの)として扱われ、変更前の元の遺言内容がそのまま有効となります。
しかし、変更の態様によっては、変更部分だけでなく当該条項や遺言書全体の効力に影響が及ぶケースがあります。
第一に、修正液の使用や黒塗りなどによって元の文字が完全に判読不能となっており、変更前の文言が何であったかを確定できない場合です。この場合、方式違反により変更後の文字は無効となる一方で、有効となるべき変更前の文字も読み取れないため、結果としてその記載部分が空白であるのと同様になり、対象財産や受遺者が特定できずに当該条項が無効となるおそれがあります。
第二に、自筆証書遺言の成立要件である「日付」を方式に違反して変更し、かつ元の日付が判読できなくなった場合です。日付の記載は遺言書全体が有効に成立するための必須要件であるため、変更後の日付が無効となり、元の日付も確定できなくなれば、「日付のない遺言書」として遺言書全体が無効となるリスクが生じます。
「明らかな誤記」の訂正に関する最高裁判例と射程
このように、民法第968条第3項の方式を欠く変更は効力を生じないのが原則ですが、方式に従わない訂正であっても遺言の効力に影響を及ぼさないと判断した最高裁判例が存在します(最高裁昭和56年12月18日第二小法廷判決)。
この事案は、遺言者が従前の遺言を取り消す旨の自筆証書遺言を作成する過程において、「それらの」の前に「そ」と書いて×印で抹消し、「遺言書は全部」の前の行に「ユ」と書きかけた字を残して改行し、さらに「取消消取」と記載した部分に直線を数本引いて抹消した上で「取消す」と記載し、それぞれの抹消箇所に押印はしていたものの、変更場所の指示や変更した旨の付記・署名をしていなかったというものです。
最高裁は、まず「自筆証書による遺言の作成過程における加除その他の変更についても、民法九六八条二項(現第3項)所定の方式を遵守すべき」であるとした上で、次のように判示しました。
しかしながら、自筆証書中の証書の記載自体からみて明らかな誤記の訂正については、たとえ同項所定の方式の違背があつても遺言者の意思を確認するについて支障がないものであるから、右の方式違背は、遺言の効力に影響を及ぼすものではないと解するのが相当である。
そして、当該事案においては、遺言者が書き損じた文字を抹消した上、これと同一または同じ趣旨の文字を改めて記載したものであることが証書の記載自体からみて明らかであるとして、方式の違背があるからといって自筆証書遺言が無効となるものではないと結論づけました。
もっとも、この判例の射程は厳密に理解しなければなりません。同判決が示した例外の判断基準は、あくまで「証書の記載自体からみて明らかな誤記の訂正」であり、かつ「遺言者の意思を確認するについて支障がない」といえる場合に限られるという点にあります。書き損じた文字を同一または同趣旨の正しい文字に改めたような単なる明白な誤記の訂正とは異なり、金額や割合、対象となる財産、相続人や受遺者といった遺言の実質的な内容を変更する場合には、遺言者の真意を確認する上で支障がないとはいえず、この判例の法理は適用されません。したがって、遺言を作成する立場としては、このような例外的な救済に依拠することなく、法定の方式を厳守するか、次に述べる遺言書の書き直しを選択すべきです。
加除変更と「遺言書の書き直し」の判断基準
ここまで解説してきたとおり、民法第968条第3項に基づく加除変更の手続きは極めて厳格です。一般の方が自力で変更を行うと、削除や加入の字数の数え間違い(句読点や括弧を含めるか否かの混乱など)、署名や押印の漏れ、記載位置の不明確さなどから、方式不備とみなされるリスクが伴います。そこで実務上は、既存の遺言書に加除変更を施すのではなく、遺言書を新たに一から書き直す(新規作成する)という選択肢との比較検討が重要となります。
変更箇所が多い場合や重要部分の変更は新規作成を検討する
法律上は、民法第968条第3項の方式を厳格に満たしさえすれば、作成からの経過期間や変更箇所の数にかかわらず、実質的な遺言内容の変更であっても加除変更の手続きで行うことは可能です。しかし実務上の安全性を考慮すると、既存の遺言書への加除変更で済ませるのは、軽微な誤字・脱字をわずかに修正するような場面にとどめるのが無難です。
これに対し、以下のようなケースでは、加除変更ではなく全文を新たに書き直すことが推奨されます。
- 変更箇所が複数にわたる場合:付記や署名が複数箇所に及ぶと、書面が煩雑になり、方式不備が生じる確率が高まります。
- 遺言の核心部分を変更する場合:誰にどの財産をどれだけ相続させるか(または遺贈するか)という、金額・割合・対象財産・対象者の変更は、相続人の利害に直結します。たとえ民法第968条第3項の方式を形式的に満たしていても、相続開始後に不利益を受ける相続人から「本当に遺言者本人が自分の意思で書き換えたのか」「筆跡が違うのではないか」といった疑義が呈され、紛争に発展するリスクが高くなります。
- 当初の作成から相当の期間が経過している場合:作成時と変更時で筆跡や使用する筆記具・印鑑が異なると、やはり変更の真正性をめぐる争いの火種となり得ます。
なお、遺言の内容を確実に実現し、方式不備や改ざんをめぐる紛争リスクを根本的に回避したい場合には、自筆証書遺言の書き直しだけでなく、公証人が関与する公正証書遺言を作成する具体的な手順を踏んで遺言を残すことも有力な選択肢となります。
新たに遺言書を作成する場合の撤回と古い遺言書の扱い
遺言者は、いつでも、遺言の方式に従って、その遺言の全部または一部を撤回することができます(民法第1022条)。また、前の遺言と後の遺言とが抵触するときは、その抵触する部分については、後の遺言で前の遺言を撤回したものとみなされます(民法第1023条第1項)。
この規定により、新しい日付で遺言書を書き直した場合、古い遺言書と内容が矛盾(抵触)する部分については自動的に新しい遺言書が優先されます。しかし、新しい遺言書と矛盾しない部分については、古い遺言書の効力がそのまま残存するという点に注意が必要です。複数の遺言書が併存していると、どの部分が抵触しどの部分が有効に残っているのかをめぐって、相続人間で解釈の争いが生じる原因となります。
そのため、遺言書を新たに書き直す際には、以下の対応をとることが後の混乱を防ぐ上で有用です。
- 手元にある古い自筆証書遺言は、シュレッダーにかけるなどして物理的に破棄する(民法第1024条により撤回したものとみなされます)。
- 万が一古い遺言書やその写しが残っていた場合に備え、新しい遺言書の冒頭または末尾に「令和○年○月○日付で作成した遺言書は全部撤回する」と明記しておく。
また、法務局における「自筆証書遺言書保管制度」を利用してすでに遺言書を預けている場合には、法務局に保管されている原本を取り出して直接加除変更を書き込むことはできません。内容を変更したい場合は、いったん保管の撤回手続きを行って遺言書の返還を受けるか、あるいは変更後の内容で新たに作成した遺言書を改めて法務局に預ける(保管申請する)手続きをとる必要があります。
自筆証書遺言の加除変更や書き直しに際して、方式の適否や文言の解釈に不安がある場合は、事前に法律の専門家である弁護士へ確認されることをお勧めいたします。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
土地や建物の無償使用と特別受益|判断基準と持戻し免除を解説
土地や建物の無償使用と特別受益の基本的な関係
被相続人が所有する土地や建物を、相続人の一人が生前に無償で使用していた場合、遺産分割においてその利益が「特別受益」として考慮されるかが争点となることがあります。親の土地の上に子どもが自宅を建てて地代を支払わずに住んでいたケースや、親が所有するマンションや実家に家賃を支払わずに居住していたケースなどが代表例です。
民法上、他人の物を無償で借りて使用する契約関係を「使用貸借(民法593条)」と呼びます。一方、共同相続人の中に被相続人から生前贈与などによって特別な利益を受けた者がいる場合、相続人間の公平を図るためにその利益を相続財産に持ち戻して計算する制度が「特別受益(民法903条)」です。特別受益制度の全体像や基本的な計算方法については、特別受益とはで体系的に解説しています。
関連条文の詳細は、政府が公開している法令データベースにて確認が可能です(参照:民法(第593条・第903条)|e-Gov法令検索)。
不動産の無償使用が遺産分割で問題となる際は、単に「タダで使っていたから不公平である」という主観的な評価ではなく、以下の3段階の法的構造に沿って客観的に判断されます。
- 無償使用による利益が「生計の資本としての贈与(特別受益)」に該当するか
- 特別受益に該当する場合、具体的に何を金銭的評価の対象とするか
- 被相続人による「持戻し免除の意思表示」が認められるか
親子間の無償使用で成立する「使用貸借」の性質
被相続人(親など)が所有する土地や建物を、相続人(子など)が地代や家賃といった対価を支払わずに使用している状態は、法律上「使用貸借契約(民法593条)」に該当します。対価を支払う「賃貸借契約」とは異なり、使用貸借は原則として無償で目的物を使用収益させる契約です。
親子間や親族間においては、契約書を作成せず、口頭での約束や事実上の承諾(黙示の合意)によって土地や建物の利用が始まるケースが少なくありません。しかし、書面が存在しなくても、当事者間で無償使用の合意があれば法的に使用貸借契約が成立します。
なお、実務上よく見られるケースとして、土地や建物を使用している子どもが「固定資産税相当額」のみを親に支払っている、あるいは直接納税している場合があります。固定資産税や都市計画税は不動産を維持管理するための必要費(公租公課)にあたるため、この程度の負担にとどまる場合は不動産使用の「対価(地代・賃料)」とは認められず、原則として使用貸借契約として扱われます。
無償使用が「生計の資本としての贈与」にあたるかの判断軸
生前に受けた利益が特別受益(民法903条1項)に該当するのは、「婚姻若しくは養子縁組のため若しくは生計の資本として贈与を受けた」場合に限られます。このうち、不動産の無償使用は「生計の資本としての贈与」にあたるかどうかが問題となります。
「生計の資本としての贈与」とは、単なる親族間の扶養義務の範囲内での援助や、日常的な恩恵・好意による利益供与を超え、実質的に「遺産の前渡し」と評価できるだけのまとまった経済的利益の付与があるかどうかが判断基準となります。これは、子どもに対する高額な学費援助と扶養義務の境界線を考える際と同様に、被相続人の資産状況や他の相続人との公平性などを踏まえて検討されます。
そして、同じ「不動産の無償使用」であっても、「土地の無償使用」と「建物の無償使用」とでは、遺産の価値に対する影響や設定された権利の強さが異なるため、実務上の判断傾向が大きく分かれる点に特徴があります。
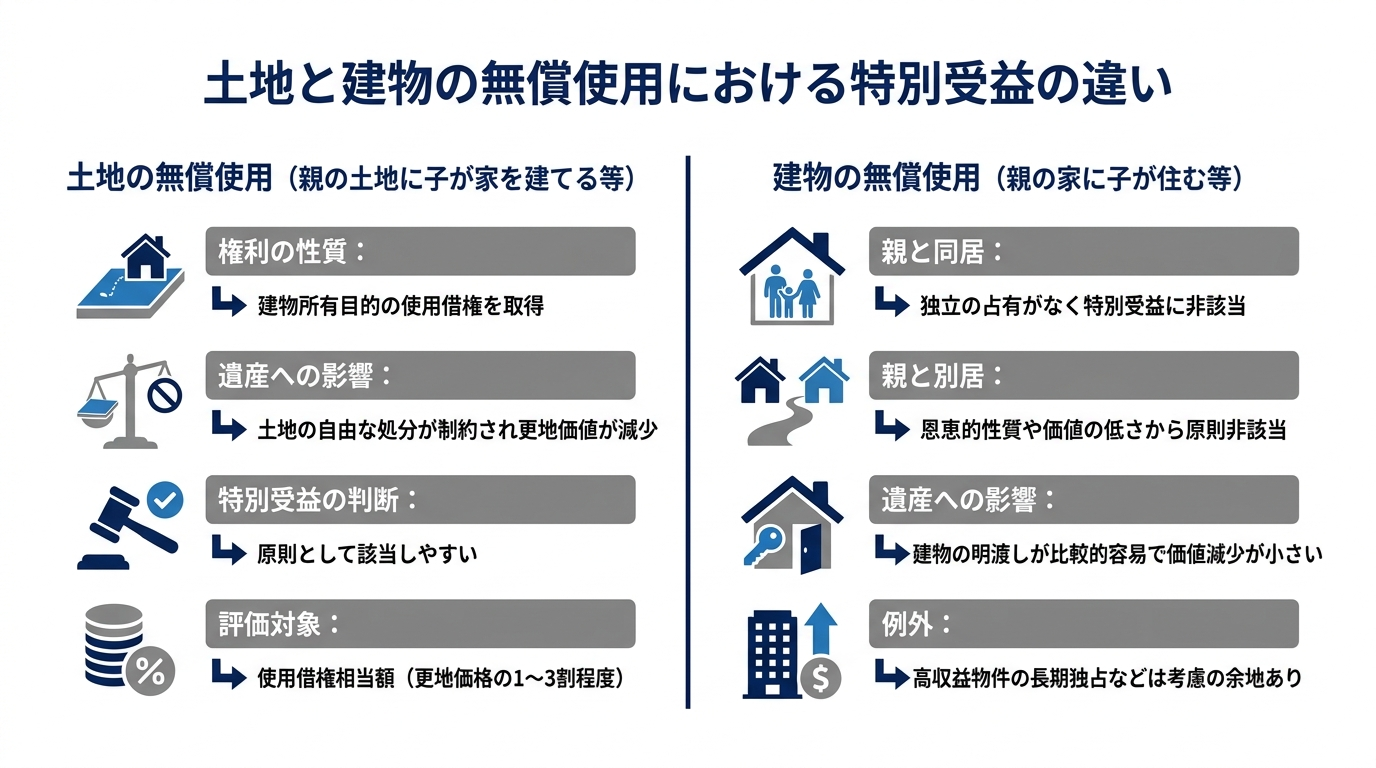
土地の無償使用が特別受益とされる理由と評価対象
被相続人が所有する土地を相続人が無償で使用していたケース(代表的には、親の土地の上に子どもが自分名義の建物を建築して居住していた場合)では、原則として特別受益に該当すると判断される傾向にあります。当事者間の話し合いで合意に至らない場合は遺産分割調停の手続き等を通じて解決を図ることになりますが、そこでは「なぜ特別受益になるのか」という法的理由と、「何を金額換算するのか」という評価対象の区別が重要となります。
「使用借権」の設定が特別受益に該当しやすい理由
被相続人の許諾を得て、その所有地の上に相続人が建物を所有し、土地を無償で使用している場合、その相続人は「建物を所有する目的で土地を無償使用する権利(土地の使用借権)」を取得しています。
使用借権は借地権(賃借権)に比べると法的な保護は弱いものの、土地上に建物の所有を伴う使用貸借契約が成立している場合、土地の所有者であっても容易に契約を解除して建物を収去させることはできません。使用貸借の終了や解除が認められるかは契約期間や使用目的、使用収益に足りる期間の経過などによって決まりますが、使用借権の負担が付着している間は第三者への自由な処分が制約され、更地としての財産的価値(担保価値や交換価値)が大きく減少することになります。
このように、建物所有目的での土地の使用貸借は、被相続人の財産価値を直接的に減少させる一方で、土地を使用する相続人に対しては「使用借権」というまとまった経済的利益を与えています。そのため、単なる好意による一時的な利用を超え、「生計の資本としての贈与(遺産の前渡し)」と同視できるとして、原則として特別受益に該当すると判断される傾向があります。
評価対象は「地代相当額」ではなく「使用借権相当額」
土地の無償使用が特別受益にあたる場合、遺産分割の計算において「何を金銭的評価の対象とするか」が問題となります。
他の相続人からは、「長年支払いを免れていた地代相当額の合計(月額地代×使用月数)」を特別受益として計算すべきであるという主張がなされることが少なくありません。しかし、実務および裁判例(東京地裁平成15年11月17日判決など)においては、過去の「地代相当額(使用利益)」ではなく、原則として「使用借権相当額」のみを特別受益の評価対象とする考え方が採られています。
その理由は主に以下の2点にあります。
- 使用利益の織り込み:月々の土地使用によって得られる利益(支払わずに済んだ地代相当額)は、最初に設定された「使用借権」から派生する利益であり、すでに使用借権そのものの経済的価値の中に織り込まれていると考えられるため。
- 遺産価値との関連性:被相続人が生前に土地を賃貸して地代収入を得ていたとは限らず、地代相当額を徴収しなかったことによって被相続人の遺産(土地自体の価値)が減少したという関係にはないため。
したがって、特別受益として持ち戻しの対象となるのは、原則として「相続開始時における土地の使用借権相当額」となります。実務上、この使用借権相当額は、更地価格の1割〜3割程度(木造などの非堅固建物所有目的で1割程度、鉄筋コンクリート造などの堅固建物所有目的で2割〜3割程度など、事案や地域の借地権割合等による)と評価されるケースが見られます。
| 評価の観点 | 使用借権相当額 | 地代相当額(累積の使用利益) |
|---|---|---|
| 法的性質 | 建物所有目的で土地を無償使用する権利自体の価値 | 過去に支払いを免れた地代の合計額 |
| 遺産価値への影響 | 底地となることで更地価格から価値が減少する | 土地そのものの価値減少とは直接関係しない |
| 実務上の取扱い | 原則として特別受益の評価対象となる | 使用借権の価値に包含されるため原則対象外 |
| 評価額の目安 | 相続開始時の更地価格の1割〜3割程度 | (算定対象外となることが多い) |
建物の無償使用における占有形態の違いと特別受益の判断
被相続人が所有する建物(実家の一戸建てや分譲マンションなど)に相続人が無償で居住していたケースは、土地の無償使用とは対照的に、原則として特別受益に該当しないとされることが一般的です。ただし、その結論に至る法的な理由は、「被相続人と同居していた場合」と「同居せず単独(別居)で居住していた場合」とで異なります。
被相続人と同居していた場合(独立の占有がないケース)
親が所有する建物(実家など)に、子どもが親と同居して無償で暮らしていた場合、特別受益には該当しないと判断されるのが一般的です。
この場合、建物全体の主たる占有者(支配・管理している者)は所有者である被相続人(親)自身です。同居していた相続人(子)は、親の占有を補助する立場(占有補助者)にとどまり、建物に対する独立した占有権や使用借権を取得したとは評価されません。
また、親自身がその建物に居住して使用収益しているため、子どもが一緒に住むことによって親の居住利益が奪われたり、建物の財産的価値が減少したりするわけでもありません。したがって、被相続人から相続人に対する経済的利益の「贈与」そのものが存在せず、特別受益にはあたらないと整理されます。
被相続人と同居せず居住していた場合(独立の占有があるケース)
被相続人が所有する空き家、別宅、あるいは分譲マンションの一室などに、相続人とその家族だけが被相続人と別居して無償で住んでいた場合は、相続人に「独立の占有」が認められ、建物の使用貸借契約(建物の使用借権)が成立していると評価されます。
このケースでは、他の相続人から「本来支払うべきであった家賃相当額(または建物の使用借権)が特別受益にあたる」と主張されやすくなります。しかし、実務上は以下の3つの理由から、やはり特別受益とは認められない(あるいは持ち戻しの対象とならない)ケースが多くなっています。
- 恩恵的・扶養的な性質:親が所有する空き家などに子どもを無償で住まわせる行為は、親族間の情愛や扶養的な配慮に基づく恩恵的な援助としての側面が強く、「遺産の前渡し(生計の資本としての贈与)」とは評価しにくいこと。
- 建物の使用借権の価値の低さ:土地の使用借権(建物所有目的)とは異なり、建物の使用貸借は比較的短期間での明渡しが想定されやすく、相続開始後に遺産分割等で建物を処分することも比較的容易であるため、建物の財産的価値を大きく損なうような強い権利(使用借権)が設定されたとはいえないこと。
- 持戻し免除の意思表示の推認:仮に、浮いた家賃相当額などの利益が「生計の資本としての贈与」にあたるとしても、親が空き家等を無償で使わせていた経緯に照らせば、通常は「将来の相続分からその家賃分を差し引くつもりはなかった(黙示の持戻し免除の意思表示があった)」と推認されること。
もっとも、これらは絶対的な基準ではありません。たとえば、本来であれば第三者に賃貸して高額な賃料収入を得ていたはずの収益物件を、特定の相続人が長期間にわたり無償で独占使用し、被相続人の資産形成や遺産総額に看過できない減少をもたらしたような特段の事情がある場合には、例外的に特別受益として考慮される余地があります。
無償使用における「持戻し免除の意思表示」と考慮要素
仮に、土地の無償使用(使用借権の設定)や例外的な建物の無償使用が「特別受益」に該当すると判断された場合であっても、直ちに遺産分割において相続分から控除されるわけではありません。被相続人による「持戻し免除の意思表示(民法903条3項)」が認められれば、特別受益を遺産に持ち戻して計算する必要はなくなります。この制度の基本的な要件や裁判例における判断枠組みについては、持戻し免除の意思表示の要件と効果でも詳しく取り上げています。
持戻し免除の意思表示の仕組みと明示・黙示の区別
持戻し免除の意思表示とは、被相続人が「特定の相続人に生前与えた利益について、遺産分割の際に相続財産へ加算(持ち戻し)して計算しなくてよい」とする意思を示すことです。被相続人の財産処分の自由を尊重する趣旨から、被相続人がこの意思表示をしたときは、遺産分割における具体的相続分の算定にあたって持戻し計算を行わないこととされています(民法903条3項)。なお、遺産分割において持戻し免除が認められた場合であっても、民法1043条以下に基づく遺留分侵害額請求における生前贈与の計算においては、法定の算入対象となる贈与は原則として除外されない点には注意が必要です。
生前贈与(使用借権の設定などを含む)に関する持戻し免除の意思表示には、法律上、特別な方式の定めがありません。そのため、遺言書や贈与契約書などに明記する「明示の意思表示」だけでなく、被相続人の生前の言動や生活実態、無償使用に至った経緯などから合理的に推認される「黙示の意思表示」であっても有効に成立します。
(※なお、2019年施行の民法改正により、婚姻期間20年以上の夫婦間で行われた居住用不動産の贈与等については持戻し免除の意思表示があったものと推定する規定[民法903条4項]が設けられましたが、親子間の無償使用にはこの推定規定は適用されないため、個別具体的な事情から黙示の意思表示の有無を判断することになります。)
土地・建物の無償使用で黙示の免除が判断される事情
遺言書などによる明示の意思表示がない場合、土地や建物の無償使用において「黙示の持戻し免除の意思表示」があったかどうかは、なぜ無償使用が始まり、それによって被相続人がどのような利益や生活上の便宜を得ていたかという観点から判断されます。
実務上、以下のような事情が認められるケースでは、黙示の持戻し免除の意思表示が認定される(あるいは、そもそも対価性・相互性があるため一方的な贈与とはいえないと判断される)可能性が高まります。
- 二世帯住宅等での同居・扶養・介護:親の土地に子どもが資金を出して建物(二世帯住宅など)を建築し、その建物に親を無償で同居させていた場合。この場合、子どもは土地を無償使用する利益を得ていますが、同時に親も「子どもが建てた建物に無償で住む利益」や「身近で生活上の支援や介護を受ける利益」を得ています。特に療養看護などの貢献は、遺産分割において寄与分の主張とも密接に関わる要素であり、親としても土地の使用借権分を将来の相続分から差し引く意思はなかったと推認されやすくなります。
- 被相続人側の要望や家業の承継:子ども側が希望したのではなく、親の強い要望(老後の見守りや防犯上の安心、家業・農業の承継など)に応える形で、子どもが親の敷地内に家を建てたり実家の隣に住んだりした経緯がある場合。
- 維持管理費用や公租公課の長期負担:無償使用していた相続人が、当該土地・建物の固定資産税、修繕費、管理費などを長期間にわたって負担し、被相続人の財産維持に貢献していた場合。
- 他の相続人への同等の援助:無償使用していた相続人以外の兄弟姉妹に対しても、住宅購入資金の贈与や別の不動産の利用許諾など、ある程度のバランスをとった経済的援助が別途行われていた場合。
このように、土地や建物の無償使用をめぐる特別受益の該当性、評価対象(使用借権か使用利益か)、および持戻し免除の意思表示の有無は、不動産の種類(土地か建物か)という基本枠組みを出発点としつつ、使用貸借に至った経緯、同居・介護の実態、費用負担の状況、遺産全体に占める割合などを総合的に考慮して個別具体的に判断されます。
虎ノ門法律経済事務所柏支店では、不動産や相続分野に注力しており、使用貸借や特別受益が絡む複雑な遺産分割協議・調停のご相談に対応しております。無償使用の評価や持戻し免除の主張について法的な整理が必要な場合は、当支店までご相談ください。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
他人名義の預金も遺産分割の対象?名義預金の意味と判断要素
被相続人以外の名義の預金と遺産分割の関係
被相続人が死亡して相続が開始した際、共同相続人間で行う遺産分割の対象となるのは、原則として被相続人名義の財産です。しかし、配偶者や子、孫など被相続人以外の名義の預金口座であっても、その預金が実質的に被相続人に帰属すると認められる場合(いわゆる名義預金)には、被相続人の遺産として遺産分割の対象となる可能性があります。
なお、遺産分割の基本的な仕組みや手続の全体像については、遺産分割の詳細で解説しています。
名義預金(借名預金)の意味
「名義預金」(または借名預金)とは、法令上の用語ではなく実務上の呼称であり、預金口座の形式的な名義人と、その預金の実質的な所有者(権利者)が異なる預金を指します。
典型的な例として、被相続人が生前に配偶者や子、孫などの名義で口座を開設し、被相続人自身の資金を入金して蓄財していたケースが挙げられます。かつては金融機関における口座開設時の本人確認が現在ほど厳格ではなかったことや、親権者が未成年の子の法定代理人として子名義の口座を開設できることなどを背景として、このような口座が存在し得ます。
遺産分割の対象となるかの基本的な考え方
預金債権が誰に帰属するか(誰の財産であるか)は、単に口座の名義人が誰になっているかという形式面だけで決まるものではありません。資金の出所や管理の実態などを踏まえて、「実質的に誰に帰属するか」によって判断されます。
その結果、形式上は親族等の名義であっても、実質的な所有者が被相続人であると判断される場合には、相続開始時点において被相続人が有していた財産(遺産)にあたることとなり、共同相続人間での遺産分割の対象財産となります。
名義預金として遺産該当性を判断する主な要素
被相続人以外の名義の預金が名義預金(被相続人の遺産)にあたるか、それとも名義人自身の財産にあたるかを判断する際、実務や裁判例においては単一の要素だけで機械的・断定的に結論が出されるわけではありません。
具体的には、①預金の原資(出捐者)、②口座の管理・運用の状況、③利益享受の状況、④口座開設の経緯や被相続人と名義人の関係性、⑤生前贈与の成否といった諸事情を総合的に考慮して判断されます(生前贈与の成否については次章で詳述します)。
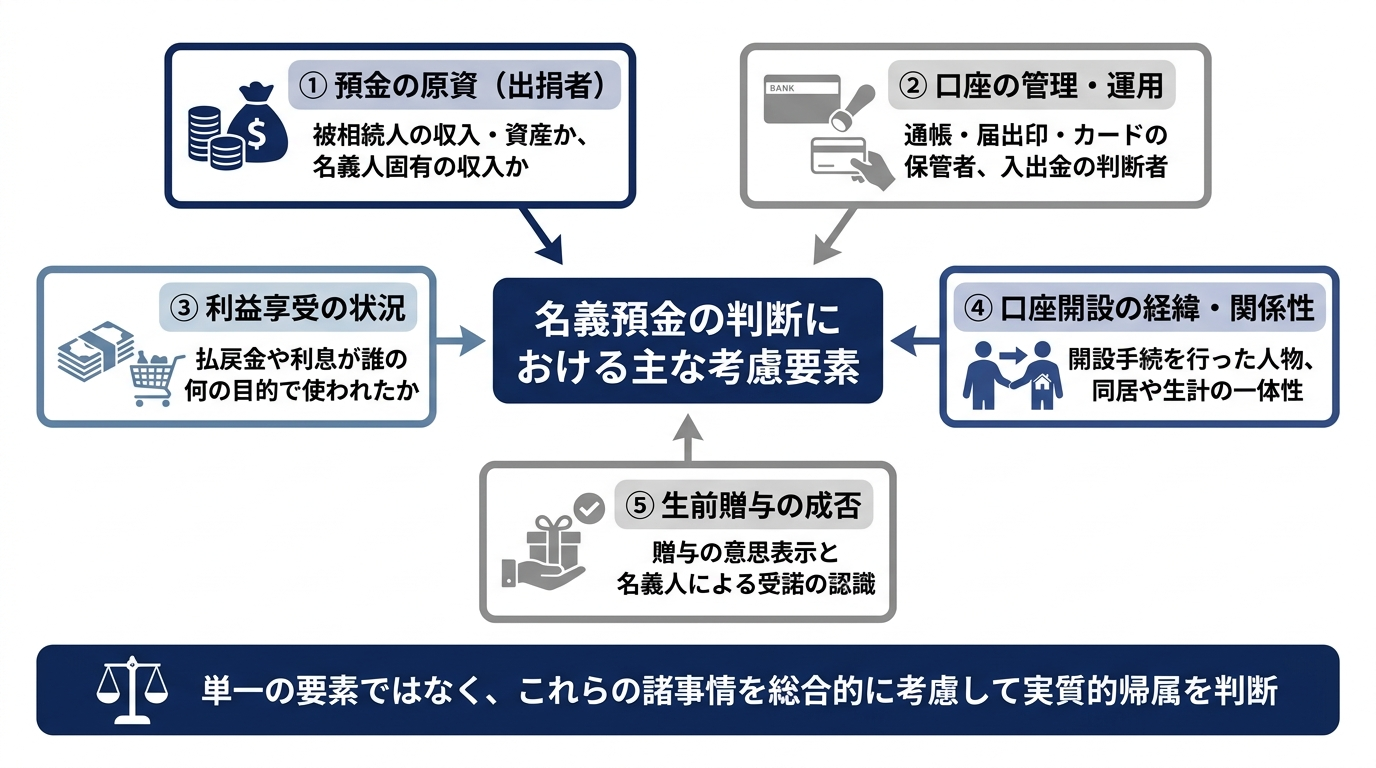
預金の原資を出捐したのは誰か
判断要素の第1は、「預金の原資(資金源)を誰が出したか(出捐者)」という点です。当該口座に入金されている資金が、被相続人の給与収入や事業所得、退職金、あるいは被相続人自身の預金口座からの振替など、被相続人の財産から拠出されたものであるかが確認されます。
これに対し、名義人自身の給与収入や年金、名義人が自身の親などから相続した固有の財産などが原資となっている場合には、名義人自身の預金と認められる方向に働く要素となります。実務上は、名義人の年齢や職業・収入状況と、当該口座の預金残高や入金履歴との間に整合性があるかどうかも確認されます。
預金口座の管理・運用を行っていたのは誰か
判断要素の第2は、「預金口座の管理・運用を誰が行っていたか」という点です。具体的には、預金通帳、届出印(銀行印)、キャッシュカードを誰が保管・管理していたか、また定期預金の書替や入出金などの取引手続を誰の判断で行っていたかという観点が重視されます。
被相続人が通帳や印鑑を自ら保管し、届出印にも被相続人自身の口座と同じ印鑑(共通印)を使用しており、名義人が自由に入出金できない状態であった場合は、被相続人が当該口座を実質的に管理・支配していたと評価されやすくなります。
預金の利益を享受していたのは誰か
判断要素の第3は、「預金から生じる利益を誰が享受していたか(使途・収益の帰属)」という点です。預金口座から払い戻された資金や利息が、誰のために、どのような目的で使用されていたかが検討されます。
払い戻された金銭が被相続人自身の生活費や買い物、被相続人の資産運用などに充てられていたのか、それとも名義人自身の生活費や学費、住宅購入資金、クレジットカードの引き落としなど、名義人固有の用途に自由に使われていたのかが、実質的な帰属を判断する材料の一つになります。
口座開設の経緯と当事者間の関係性
判断要素の第4は、「口座が開設された経緯(名義人となった経緯)および被相続人と名義人との関係性」です。そもそも誰が口座開設の手続を行ったのか(申込書の筆跡や届出住所など)、なぜ被相続人以外の名義で口座を作る必要があったのかという背景事情が考慮されます。
また、被相続人と名義人の関係(夫婦、親子、祖父母と孫など)や同居の有無、生計の一体性なども、管理状況や資金移動の趣旨といった他の要素を評価する際の前提事情として総合考慮されます。
生前贈与の成否と帰属判断における留意点
被相続人が原資を出捐した預金であっても、被相続人から名義人に対する「生前贈与」が有効に成立していれば、その預金は名義人の財産となり、名義預金(被相続人の遺産)には該当しません。遺産分割において生前贈与が及ぼす影響は大きいため、贈与の成否という境界線を正確に押さえるとともに、配偶者名義や子・孫名義の預金における特有の留意点を整理しておく必要があります。
民法上の贈与の成立要件と名義人の認識
民法第549条に基づき、贈与契約は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる」と定められています(諾成契約)。
そのため、被相続人が一方的に子や孫などの名義の口座に資金を入金していたとしても、名義人(受贈者)が口座の存在や入金の事実を知らず、贈与を受ける認識(受諾)がなかった場合には、贈与契約の成立は認められにくくなります。なお、贈与契約書の有無は有力な証拠資料ではあるものの、書面がないことのみをもって直ちに贈与不成立と断定されるわけではなく、合意の経緯やその後の管理・使用の実態から実質的に判断されます。
配偶者名義や子・孫名義の預金で注意すべき点
預金の帰属判断においては、名義人の属性によって各判断要素の評価が一様ではない点に注意が必要です。
1点目として、「配偶者名義の預金」が挙げられます。夫婦間で生活費のやりくりをする中で形成された預金(いわゆるへそくり等)の原資が被相続人の収入である場合、贈与の合意が認められなければ被相続人の財産と判断されることがあります。一方で、配偶者自身のパート収入や年金、親からの相続財産など固有の財産が含まれている場合や、夫婦間では一方の財産を他方が管理・運用することが必ずしも不自然ではない点には留意が必要です。
2点目として、「未成年の子名義の預金」が挙げられます。親が通帳や印鑑を保管していても、民法第824条に基づき親権者が法定代理人として贈与を受諾し、子の財産として管理している場合と、親自身の財産として支配している場合とで評価が異なり得ます。したがって、通帳の保管者が誰であるかという外形的な事実のみで機械的に判断することはできません。
名義預金の判断結果に応じた遺産分割での扱い
被相続人以外の名義の預金について実質的な帰属を検討した結果、遺産分割の手続においてどのように扱われることになるのか、その法的な全体像を整理します。
名義預金・生前贈与・固有財産の3つの区分
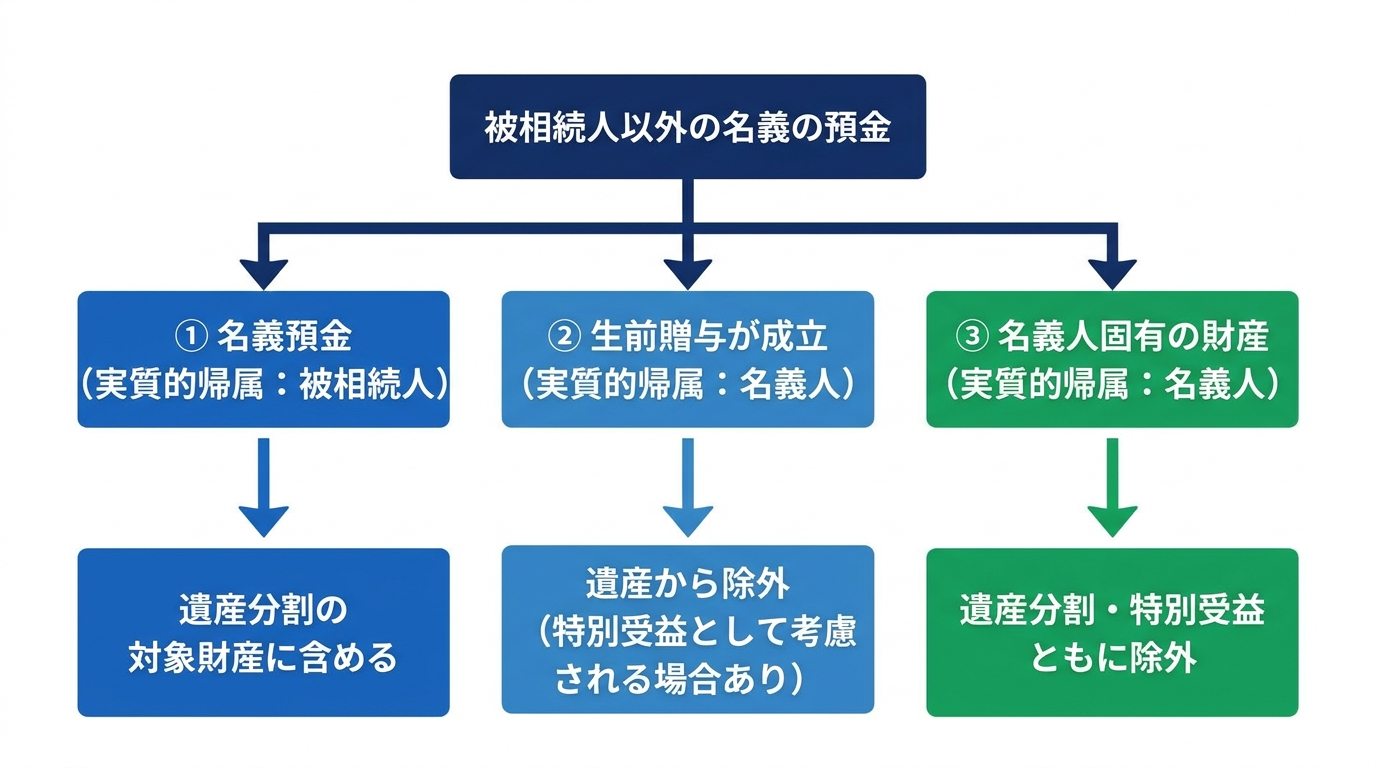
被相続人以外の名義の預金が辿る法的な扱いは、判断結果に応じて以下の3つのパターンに区分されます。
| 判断の区分 | 預金の帰属先 | 遺産分割における扱い |
|---|---|---|
| ① 名義預金(被相続人の遺産) | 被相続人(遺産) | 遺産分割の対象財産に含め、共同相続人間で誰がどのように取得するかを協議する。 |
| ② 被相続人から名義人への生前贈与 | 名義人 | 遺産そのものには含まれないが、相続人への贈与であれば特別受益として考慮される場合がある。 |
| ③ 名義人固有の財産(自己資金等) | 名義人 | 遺産分割の対象からも特別受益からも除外される。 |
①「名義預金(被相続人の遺産)」と判断される場合は、被相続人の遺産として遺産分割の対象財産に含め、共同相続人間で取得方法等を協議します。
②「被相続人から名義人(相続人)への生前贈与」と判断される場合は、既に名義人の財産となっているため遺産分割の対象財産(遺産そのもの)には含まれません。ただし、婚姻や生計の資本としての贈与(民法第903条)に該当すれば、特別受益として具体的相続分の算定時に考慮される場合があります。
③「名義人固有の財産(自己資金等)」と判断される場合は、名義人自身の財産であるため、遺産分割の対象からも特別受益からも除外されます。
相続人間で遺産の範囲に争いがある場合の手続
当該預金が名義預金(被相続人の遺産)にあたるか否かについて相続人間で認識が食い違い、遺産分割協議や家庭裁判所での遺産分割調停において合意に至らない場合があります。
このように遺産の範囲そのものに争いがある場合には、家庭裁判所の遺産分割審判手続で終局的に確定するのではなく、前提問題として地方裁判所における民事訴訟(遺産確認の訴え等)によって、当該預金が被相続人の遺産に属するかどうかの確定を図る場合があります。その際には、原資の出捐や管理状況などを示す客観的な証拠資料(通帳の入出金履歴、資金移動の記録、口座開設時の申込書等)が重視されます。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。
学費援助は特別受益?弁護士が裁判例と判断基準を解説
学費援助が特別受益になるのは例外的
遺産分割協議において、特定の相続人が被相続人(亡くなった親など)から多額の学費援助を受けていた事実が判明すると、その援助を相続分の計算で考慮すべきかが問題となることがあります。しかし、親が子に学費を援助する行為が常に「特別受益」として評価されるものではありません。
なぜなら、親による通常の学費援助は、民法第877条第1項に定められた直系血族間の扶養義務の履行として評価されることが多いためです。通常の学費援助は、遺産の前渡し(生前贈与)ではなく、あくまで親としての義務を果たしたに過ぎないと評価されるのが基本となります。
ただし、その援助が扶養義務の範囲を著しく超え、他の相続人との間に看過できないほどの不公平を生じさせるような場合には、「生計の資本としての贈与」と評価され、民法第903条に定める「特別受益」に該当する可能性があります。
(特別受益者の相続分)第九百三条
共同相続人中に、被相続人から、遺贈を受け、又は婚姻若しくは養子縁組のため若しくは生計の資本として贈与を受けた者があるときは、被相続人が相続開始の時において有した財産の価額にその贈与の価額を加えたものを相続財産とみなし、第九百条から第九百二条までの規定により算定した相続分の中からその遺贈又は贈与の価額を控除した残額をもってその者の相続分とする。
この記事では、どのような学費援助が扶養義務の範囲を超え、特別受益と判断されるのか、その具体的な判断基準と実際の裁判例を弁護士が詳しく解説します。相続における不公平感を解消するための特別受益制度の全体像については、まずはこちらの記事でご確認ください。
学費援助が特別受益になるかを分ける4つの判断要素
学費援助が単なる扶養義務の履行か、あるいは遺産の先渡しである特別受益かを判断するにあたり、裁判所は画一的な基準を用いるわけではありません。個別の事案ごとに、以下の4つの要素を総合的に考慮して判断します。ご自身のケースがどこに当てはまるか、客観的に分析するための視点としてご参照ください。
①被相続人の資産・社会的地位
まず考慮されるのは、被相続人(援助した親)の生前の資産状況や社会的地位です。扶養義務の範囲は、扶養する側の経済力によって変動するためです。
例えば、被相続人が開業医や会社の経営者で相当な高収入を得ていた場合、子どもを私立大学の医学部に進学させるための高額な学費であっても、その家庭の資力からすれば通常の扶養の範囲内と判断される可能性があります。実際に、被相続人が開業医であった事案で、子の医学部進学費用を特別受益と認めなかった裁判例もあります。
一方で、被相続人が平均的な収入のサラリーマン家庭であったにもかかわらず、特定の子にだけ多額の学費を支出したような場合は、扶養の範囲を超えていると評価されやすくなるでしょう。
②他の相続人との公平性(著しい不均衡)
他の相続人(兄弟姉妹)が受けた教育と比べて、「著しい不均衡」があるか否かは、極めて重要な判断要素です。相続人間の公平を保つという特別受益制度の趣旨が、ここで強く反映されます。
例えば、「長男だけが私立医学部に進学し、他の兄弟は経済的な理由から高卒で就職した」というケースでは、教育機会そのものに著しい格差があり、特別受益と判断される可能性が高まります。これに対し、「兄弟全員が私立大学に進学したが、文系と理系で学費に差が出た」という程度では、通常、特別受益の問題にはなりません。
裁判例でも、単なる学費の差額をもって特別受益とは認めず、教育を受ける機会自体に著しい格差があったかどうかが重視される傾向にあります(大阪高裁平成19年12月6日決定)。このように、他の相続人との比較において、生命保険金の受取りなどと同様に、看過できないほどの不公平があるかが問われるのです。
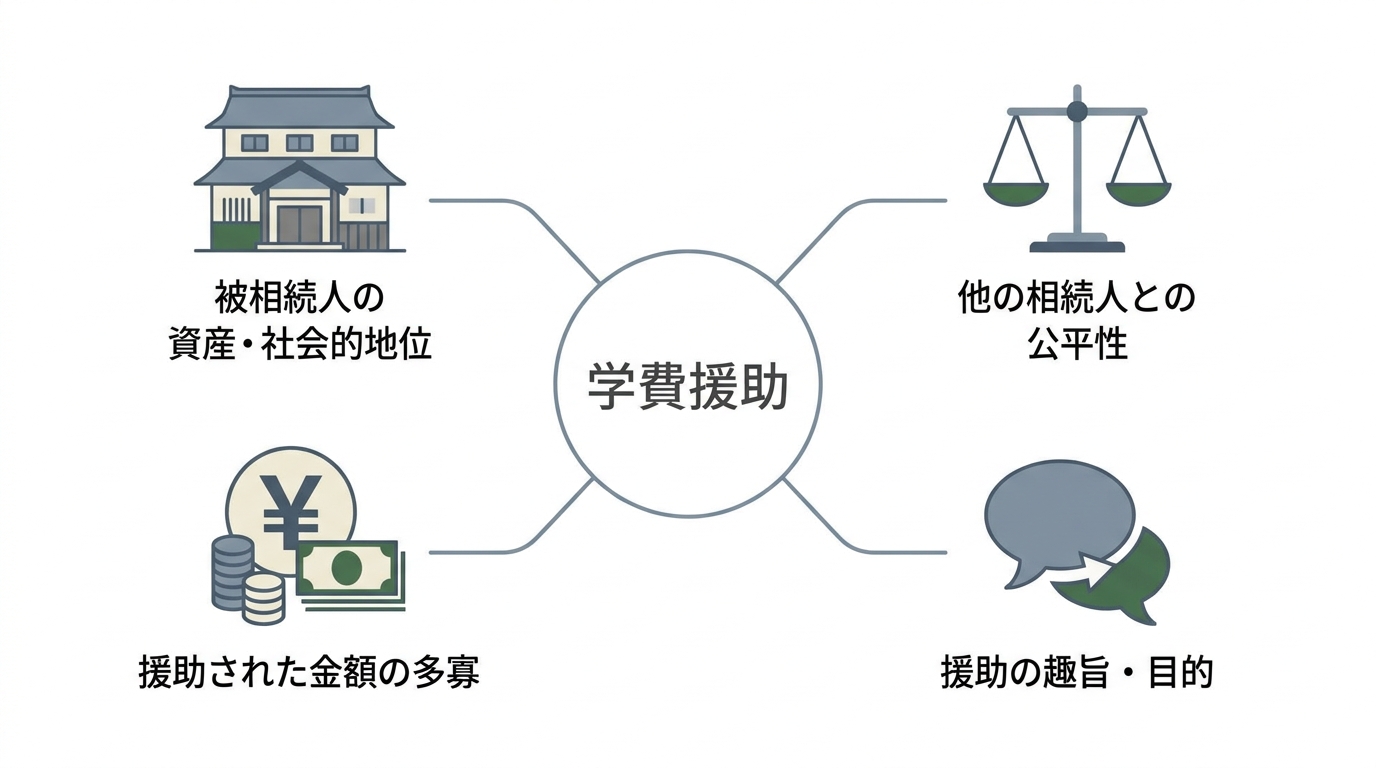
③援助された金額の多寡
援助された学費の絶対額も、もちろん判断材料の一つとなります。しかし、金額だけで機械的に判断されるわけではなく、あくまで被相続人の総資産や他の相続人との比較の中で評価されます。
例えば、同じ1,000万円の学費援助であっても、被相続人の遺産総額が1億円である場合と、1,000万円である場合とでは、その意味合いは全く異なります。後者の場合、遺産全体に占める学費援助の割合が大きいため、特別受益に該当するかが問題となりやすいと考えられます。
「いくら以上なら特別受益」という明確なラインはありませんが、社会通念に照らして、扶養の範囲を明らかに逸脱するような高額な支出は、特別受益と判断されやすい傾向にあると言えるでしょう。このような学費援助は、遺産分割における生前贈与として、その影響を考慮する必要があります。
④援助の趣旨・目的
被相続人がなぜその学費を援助したのか、という動機や目的も考慮されます。例えば、被相続人が医院を経営しており、その家業を継がせるために子を医学部に進学させた場合の学費は、事業承継の一環としての側面を持ちます。このようなケースでは、単なる扶養を超えた贈与ではなく、事業維持のための必要経費に近い性質を持つと評価され、特別受益に該当しないと判断されることがあります。
一方で、特に合理的な理由なく、特定の子どもにだけ海外留学費用を援助したような場合は、その子の将来の基盤を作るための「生計の資本」としての贈与、すなわち特別受益と評価されやすくなります。
【裁判例で見る】学費援助が特別受益と判断されたケース
それでは、前述した4つの判断要素が実際の裁判でどのように適用されたのか、学費援助が特別受益と認められた具体的なケースを見ていきましょう。
浪人・留年・国家試験予備校の費用(東京高裁平成17年10月27日)
この事案では、ある相続人が大学の歯学部を卒業するまでに要した費用の一部が特別受益と判断されました。ポイントは、通常の修学期間を大幅に超えていた点です。
- 事案の概要:被相続人は、相続人の一人に対し、大学受験予備校の学費3年分約190万円、大学受験料3年分約60万円、大学授業料850万円、大学5年間の生活費720万円、歯科医師国家試験予備校の費用380万円などを支出していました。
- 裁判所の判断:裁判所は、大学受験予備校の学費、大学受験料、大学授業料、大学在学中の生活費、歯科医師国家試験予備校の費用などを特別受益として認めました。
- 分析:このケースでは、他の相続人との比較における「著しい不均衡」(判断要素②)が強く意識されたと考えられます。標準的な教育期間を大幅に超える費用負担は、他の兄弟との公平性を著しく害すると評価されたのです。また、約3,000万円という「金額の多寡」(判断要素③)も、特別受益認定を後押しした重要な要素と言えるでしょう。
世帯を異にした後の学費の援助(東京地裁令和2年8月24日)
この事案は、相続人が、被相続人の扶養を離れて、被相続人と世帯を異にしてから、専門学校に進み、同学校の学費を援助してもらったケースで、学費相当額の贈与が特別受益に当たるか問題となった事案です。
- 事案の概要:相続人は、当時30代半ばで、既に婚姻している状況で、専門学校の学費として被相続人から100万円の贈与を受けました。
- 裁判所の判断:裁判所は、「世帯を異にしているのであって,未成年者等への通常の学費の援助と同視することはできないため,親の子に対する扶養義務の履行とはいえず,また,他の兄弟との均衡上特別受益として考慮すべきでないともいえない。」として、相続人が受けた学費援助を特別受益と認めました。
- 分析:既に別世帯であることから、扶養義務の履行とはいえないという点がが重視された事例です。
【裁判例で見る】学費援助が特別受益と判断されなかったケース
次に、高額な学費が支出されたにもかかわらず、特別受益とは認められなかったケースを分析します。これにより、判断がいかに個別具体的であるかが理解できるはずです。
兄弟間の進学先(国公立・私立)による学費差(大阪高裁平成19年12月6日)
兄弟がそれぞれ大学に進学したものの、進学先によって学費に差が生じた場合、その差額は特別受益になるのでしょうか。この裁判例は一つの指針を示しています。
- 事案の概要:被相続人の子らが、大学や師範学校など、当時として高等教育と評価できる教育を受ける中で、進学先や教育内容の違いにより学費に差が生じていました。
- 裁判所の判断:裁判所は、この学費の差額を特別受益とは認めませんでした。その理由として、「子供の個人差その他の事情により、公立・私立等が分かれ、その費用に差が生じることがあるとしても、通常、親の子に対する扶養の一内容」であると判断しました。
- 分析:このケースでは、兄弟双方に大学進学という教育機会は平等に与えられており、「著しい不均衡」(判断要素②)はないと評価されました。結果として学費に差が出たとしても、それは扶養の範囲内での変動に過ぎないという考え方です。さらに、このような場合に差額の精算を求めないのが親の通常の意思であるとして、仮に特別受益にあたるとしても「持ち戻し免除の黙示の意思表示」があったと推認できる点にも言及しています。
高学歴・裕福な家庭での大学院・留学費用(名古屋高裁令和元年5月17日)
被相続人の資産状況や家庭環境が、判断に大きく影響した事例です。
- 事案の概要:被相続人は裕福であり、相続人の一人が大学院進学や海外留学のために多額の援助を受けていました。しかし、他の兄弟も大学を卒業するなど、相応の教育を受けていました。
- 裁判所の判断:裁判所は、大学院や留学の費用を特別受益とは認めませんでした。
- 分析:この判断の背景には、「被相続人の資産・社会的地位」(判断要素①)が大きく影響しています。被相続人が裕福で、家庭全体の教育水準が高かったため、特定の子の大学院進学や留学が「突出した利益」とは評価されなかったのです。他の兄弟との「著しい不均衡」(判断要素②)もなかったと判断されました。また、この事案では、援助を受けた相続人が後にその一部を被相続人に返還していたという事実もあり、これも特別受益性を否定する一因となりました。
【費目別】学費援助の特別受益に関する論点
「学費」と一言で言っても、その内訳は様々です。ここでは、具体的な費目ごとに特別受益性がどのように判断される可能性があるか、さらに詳しく見ていきましょう。
入学金・授業料
入学金や授業料は、学費の中核をなす費用です。これらの特別受益性については、これまで解説してきた「4つの判断要素」に基づいて総合的に判断されます。特に、他の相続人が受けた教育と比較して、著しい不均衡が生じているかどうかが最大の争点となります。
下宿の家賃・生活費の仕送り
大学進学に伴う一人暮らしのための家賃や生活費の仕送りも、特別受益に該当するかどうかが問題となり得ます。基本的には、これらも学業に必要な費用として扶養義務の範囲内と解されることが多いです。しかし、その金額が社会通念上相当な範囲を著しく超えている場合には、その超えた部分が特別受益と判断される可能性があります。
孫への学費援助
祖父母が孫に対して学費を援助していた場合はどうでしょうか。この場合、原則として特別受益にはなりません。なぜなら、民法903条の特別受益は「共同相続人中」の者への贈与を対象としているからです。孫は、子(親)が存命である限り相続人ではないため、孫への贈与は特別受益の対象外となるのが基本です。
ただし、例外があります。例えば、親である子(相続人)に資力がなく、本来その親が支払うべき子の教育費を、祖父母(被相続人)が肩代わりして支払ったようなケースです。このような場合、形式的には孫への贈与ですが、実質的には資力のない親(相続人)への経済的援助と評価され、その親の特別受益とみなされる可能性があります(神戸家尼崎支審昭和47年12月28日)。なお、子が先に亡くなって孫が相続人となる代襲相続の場合には、孫自身が相続人として受けた贈与が特別受益に該当するかどうかが直接問題となります。
学費援助の特別受益を遺産分割で主張するには
では、実際に遺産分割の場で学費援助の特別受益を主張したい、あるいは主張されてしまった場合、どのように対応すべきでしょうか。
主張する側:客観的な証拠の収集が重要
学費援助が特別受益に該当すると主張する側には、その事実を証明する責任(立証責任)があります。「多額の援助があったはずだ」という口頭での主張だけでは、法的な判断の前提として十分とはいえません。客観的な証拠の収集が極めて重要になります。
収集すべき証拠の例としては、以下のようなものが挙げられます。
- 被相続人の預金口座の取引履歴:大学への振込記録や、受益者への送金記録を探します。
- 受益者本人の預金通帳の写し:被相続人からの入金記録を確認します。
- 被相続人が残した日記や手紙、メモ:援助の事実や趣旨が記されている場合があります。
これらの証拠が不足している場合、学費援助の事実や金額を具体的に立証することが難しくなります。証拠が不十分なまま主張を続けると、使途不明金の問題など他の論点と併せて争点が増え、協議や調停が長期化する可能性があります。
主張された側:扶養義務の範囲内であると反論する
逆に、兄弟姉妹から自身の受けた学費援助が特別受益であると主張された場合はどうでしょうか。その場合の基本的な対応方針は、その援助が扶養義務の履行であり、遺産の先渡し(特別受益)にはあたらないと冷静に反論することです。
その際には、この記事で解説した「4つの判断要素」が有効な反論の材料となります。
- 被相続人の資産状況や社会的地位から見て、不相当に高額な支出ではなかったこと(判断要素①)
- 他の兄弟も同程度の教育を受ける機会は与えられており、著しい不均衡はなかったこと(判断要素②)
- 被相続人の遺産総額に比して、援助額は過大なものではなかったこと(判断要素③)
- 家庭の教育方針として当然の支出であり、生計の資本として贈与されたものではないこと(判断要素④)
これらの点を具体的に主張し、相手方の主張に根拠がないことを示していくことになります。このような法的な主張の組み立ては、専門的な知識を要するため、遺産分割調停なども視野に入れ、弁護士に相談することをお勧めします。
まとめ|学費援助が特別受益にあたるかは個別事情により判断される
本記事で解説したとおり、学費援助が特別受益に該当するかどうかは、「〇〇万円以上なら特別受益」といった画一的な基準で決まるものではありません。被相続人の資産状況、社会的地位、他の相続人との公平性、援助の趣旨といった様々な要素を総合的に考慮して、個別具体的に判断される極めて複雑な問題です。
そのため、当事者同士の話し合いでは、それぞれの立場からの感情的な主張がぶつかり合い、遺産分割での争いに発展し、解決が困難になるケースが少なくありません。
遺産分割協議や調停でご自身の主張を的確に反映させるためには、裁判例などの法的な根拠に基づいた主張と、それを裏付ける客観的な証拠が不可欠です。学費援助をめぐる相続問題で対応に迷う場合は、早い段階で相続問題を取り扱う弁護士に相談することが考えられます。弁護士に相談することで、法的な争点や必要な証拠を整理し、協議や調停での対応方針を検討しやすくなります。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。