このページの目次
遺留分請求者が受けた生前贈与と10年の期間制限の結論
遺留分侵害額を請求する相続人(遺留分権利者)自身が、過去に被相続人から生前贈与を受けていた場合、その贈与に「10年の期間制限」が適用されるかどうかは、遺留分侵害額を計算する2つの段階に分けて判断する必要があります。
遺留分侵害額の計算には、以下の2つの段階が存在します。
- 遺留分を算定するための財産の価額(基礎財産)への算入
- 請求者自身の遺留分侵害額を算出する際の控除
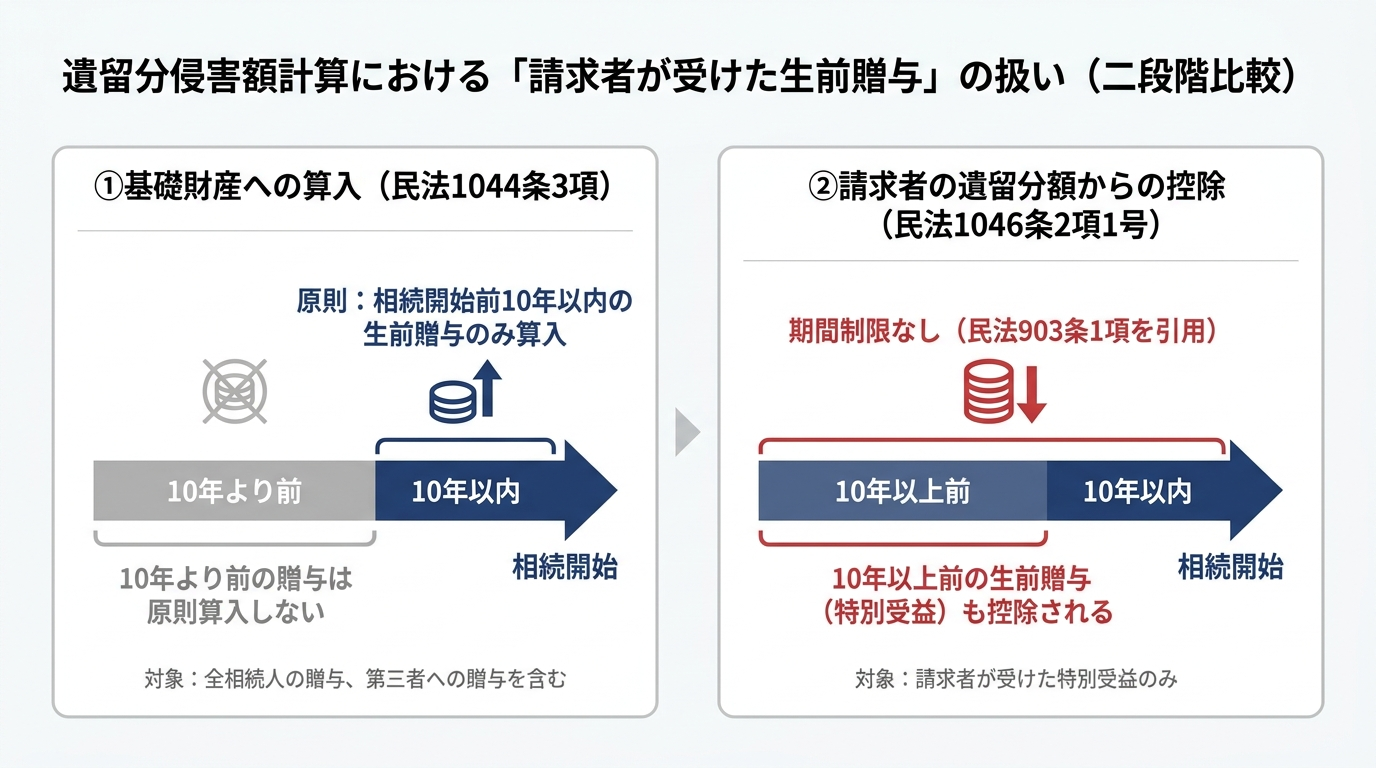
結論として、①の基礎財産への算入は原則として相続開始前10年以内の生前贈与に限られます(民法第1044条)が、②の請求者自身が受けた生前贈与(特別受益)の控除には期間制限がなく、10年以上前の贈与であっても請求額から差し引かれます(民法第1046条第2項第1号)。
「相続人への生前贈与は10年以内のものしか対象にならない」という規則は、あくまで①の基礎財産を算出する場面におけるものです。この2つの段階を混同すると、実際に請求できる見込み額の計算に大きな誤りが生じるため、それぞれの条文構造と適用条件を明確に区別して整理することが不可欠です。なお、生前贈与と遺留分に関する制度全体の仕組みについては、生前贈与の遺留分侵害額請求における扱いについて|弁護士が解説で体系的に解説しています。
基礎財産の算定では原則10年以内の生前贈与のみ算入される
遺留分計算の第1段階は、遺留分全体の基準となる「遺留分を算定するための財産の価額(基礎財産)」を確定させる作業です。この基礎財産を算出する場面では、請求者自身が受けた生前贈与であるか、他の相続人が受けた生前贈与であるかを問わず、同一の算入基準と10年の期間制限が適用されます。
基礎財産の計算式と民法1043条・1044条の規定
基礎財産の計算方法については、民法第1043条第1項に以下のとおり規定されています。
遺留分を算定するための財産の価額は、被相続人が相続開始の時において有した財産の価額にその贈与した財産の価額を加えた額から債務の全額を控除した額とする。
(引用:民法第1043条第1項)
これを計算式で表すと、以下のようになります。
基礎財産 = 相続開始時の積極財産 + 算入される生前贈与の価額 - 相続債務の全額
ここで加算される「生前贈与の価額」の範囲を定めているのが、民法第1044条です。
1 贈与は、相続開始前の一年間にしたものに限り、前条の規定によりその価額を算入する。当事者双方が遺留分権利者に損害を加えることを知って贈与をしたときは、一年前の日より前にしたものについても、同様とする。
(中略)
3 相続人に対する贈与についての第一項の規定の適用については、同項中「一年」とあるのは「十年」と、「価額」とあるのは「価額(婚姻若しくは養子縁組のため又は生計の資本として受けた贈与の価額に限る。)」とする。
(引用:民法第1044条第1項・第3項)
この規定により、第三者に対する生前贈与は原則として「相続開始前1年間」のものに限られます(第1項)。一方で、相続人に対する生前贈与については、婚姻もしくは養子縁組のため、または生計の資本として受けた贈与(特別受益にあたる贈与)に限り、「相続開始前10年間」に行われたものが基礎財産に算入されます(第3項)。
なお、生前贈与の対象が土地や建物であった場合など、遺留分算定における不動産の評価時点や評価方法は、原則として相続開始時の時価を基準とします。また、負担付贈与や不相当な対価による有償行為が基礎財産にどのように算入されるかという条文上の詳細については、外部の解説記事である民法1045条(遺留分算定の基礎財産)の解説もあわせてご参照ください。
請求者が受けた生前贈与の控除には10年の期間制限がない
遺留分計算の第2段階は、基礎財産から算出した各人の遺留分額をもとに、具体的な「遺留分侵害額」を算出する作業です。この段階で請求者自身が受けた生前贈与を控除する際には、基礎財産の算定(第1段階)とは根拠となる条文が異なり、10年の期間制限は適用されません。10年以上前の生前贈与であっても控除の対象となります。
民法1046条2項1号と903条1項の条文構造
なぜ請求者自身が受けた生前贈与の控除には10年の期間制限がないのか、その理由は民法第1046条第2項の条文構造にあります。
遺留分侵害額は、遺留分から第一号及び第二号に掲げる額を控除し、これに第三号に掲げる額を加算して算定する。
一 遺留分権利者が受けた遺贈又は第九百三条第一項に規定する贈与の価額
(引用:民法第1046条第2項柱書・第1号)
上記のとおり、民法第1046条第2項では、遺留分権利者の「遺留分」から同項第1号・第2号の額を控除し、第3号(遺留分権利者が承継する相続債務の額)を加算して遺留分侵害額を算定する仕組みをとっています。
【民法第1046条第2項の計算構造(要旨)】
遺留分侵害額 = 遺留分 - 第1号(遺留分権利者が受けた遺贈・特別受益の贈与の価額) - 第2号(遺産分割の対象となる財産のうち遺留分権利者が取得すべき額) + 第3号(遺留分権利者が負担すべき相続債務の額)
ここで注目すべき点は、遺留分から控除すべき贈与として引用されているのが、10年の期間制限を定めた「民法第1044条第3項」ではなく、「民法第903条第1項」であることです。民法第903条第1項は、遺産分割における特別受益の制度を定めた規定であり、以下のように記述されています。
共同相続人中に、被相続人から、遺贈を受け、又は婚姻若しくは養子縁組のため若しくは生計の資本として贈与を受けた者があるときは、被相続人が相続開始の時において有した財産の価額にその贈与の価額を加えたものを相続財産とみなし、第九百条から前条までの規定により算定した相続分の中からその遺贈又は贈与の価額を控除した残額をもってその者の相続分とする。
(引用:民法第903条第1項)
民法第903条第1項には、「相続開始前10年間」といった期間の限定は一切設けられていません。民法第1046条第2項第1号がこの第903条第1項を直接引用しているため、請求者自身の遺留分額から控除される生前贈与には期間制限が適用されない仕組みとなっています。
制度趣旨の観点から見ても、遺留分とは相続人に最低限保障された遺産の取り分です。請求者自身がすでに被相続人から生前贈与(遺産の前渡し)を受けているのであれば、それがいつの時点の贈与であったとしても、すでに受け取った利益を自身の最低保障額(遺留分額)から差し引くことが公平性に合致します。このような法的な考え方に基づき、控除の段階では期間制限が設けられていません。
控除対象となる「特別受益」への該当要件
請求者が10年以上前に受けた生前贈与であっても、被相続人から受けたすべての贈与が自動的に控除されるわけではありません。民法第903条第1項が定める「婚姻若しくは養子縁組のため又は生計の資本として受けた贈与(特別受益)」に該当する必要があります。
実務上、特別受益に該当し得るかどうかの主な判断基準は以下のとおりです。
| 区分 | 具体的な贈与の例 | 評価・判断の考え方 |
|---|---|---|
| 特別受益に該当し得るもの(控除の対象) | ・居住用不動産の贈与、住宅購入資金の援助・開業資金や事業資金の贈与・婚姻や養子縁組の際の持参金・支度金・他の相続人と比較して特別に高額な学費や留学費用 | 「遺産の前渡し」と評価できる程度のまとまった経済的利益の供与であるかどうかが基準となります。 |
| 特別受益に該当しないもの(控除の対象外) | ・親族間の通常の扶養義務の範囲内で行われた生活費の援助・儀礼的な範囲のお祝い金(入学祝い、出産祝い等)・少額の小遣いや日常的な贈与 | 被相続人の資産や収入、社会的地位などに照らし、扶養義務の履行や通常の社交・儀礼の範囲内と認められるものは対象外となります。 |
なお、遺産分割の場面では、被相続人が「生前贈与を遺産に持ち戻して計算しなくてよい」と意思表示する持ち戻し免除の意思表示(民法第903条第3項)が認められています。しかし、遺留分の計算においては、民法第1044条および第1046条第2項第1号において民法第903条第3項が準用されていないため、被相続人による持戻し免除の意思表示があったとしても、遺留分算定の基礎財産への算入および請求者自身の特別受益の控除を免れることはできません。
請求者の生前贈与の時期による計算結果の違い
基礎財産への算入(10年制限あり)と、請求者の遺留分額からの控除(期間制限なし)の違いが、実際の遺留分侵害額の計算結果にどのような差をもたらすのか、対照的な2つのケースを用いて確認します。
【共通の前提条件】
- 被相続人:父(2026年死亡)
- 相続人:長男・次男の2名(各人の個別的遺留分割合は4分の1)
- 相続開始時の財産(遺産):4,000万円(相続債務なし)
- 遺言の内容:「長男に遺産4,000万円すべてを相続させる」
- 過去の生前贈与:請求者である次男が、過去に父から生計の資本(住宅購入資金)として800万円の生前贈与を受けていた(長男への生前贈与はなし)。※実務上、金銭の贈与を基礎財産への算入や特別受益の控除として評価する際は、贈与時の金額を相続開始時の貨幣価値に換算しますが、以下の計算例では期間制限の違いを明確にするため、相続開始時の貨幣価値に換算した評価額をいずれも800万円(貨幣価値の変動なし)として試算します。
この前提のもと、次男が受けた800万円の贈与が「8年前」であった場合と、「15年前」であった場合を比較します。
【ケース1:次男への800万円の贈与が「8年前(10年以内)」だった場合】
- ①基礎財産の算定:
4,000万円(遺産)+ 800万円(次男への贈与)= 4,800万円
※相続開始前10年以内の特別受益にあたる贈与であるため、基礎財産に算入されます。 - ②次男の遺留分額:
4,800万円 × 1/4 = 1,200万円 - ③次男の遺留分侵害額:
1,200万円(遺留分額)- 800万円(次男の特別受益の控除)= 400万円
ケース1では、次男は長男に対して400万円の遺留分侵害額を請求することができます。
【ケース2:次男への800万円の贈与が「15年前(10年より前)」だった場合】
(※当事者双方の損害の認識といった例外事由はないものとします)
- ①基礎財産の算定:
4,000万円(遺産のみ)
※次男への800万円の贈与は相続開始より10年を超える前のものであるため、民法第1044条第3項により基礎財産には算入されません。 - ②次男の遺留分額:
4,000万円 × 1/4 = 1,000万円 - ③次男の遺留分侵害額:
1,000万円(遺留分額)- 800万円(次男の特別受益の控除)= 200万円
※民法第1046条第2項第1号による控除には期間制限がないため、15年前の贈与であっても800万円全額が差し引かれます。
ケース2では、次男が長男に請求できる遺留分侵害額は200万円となります。
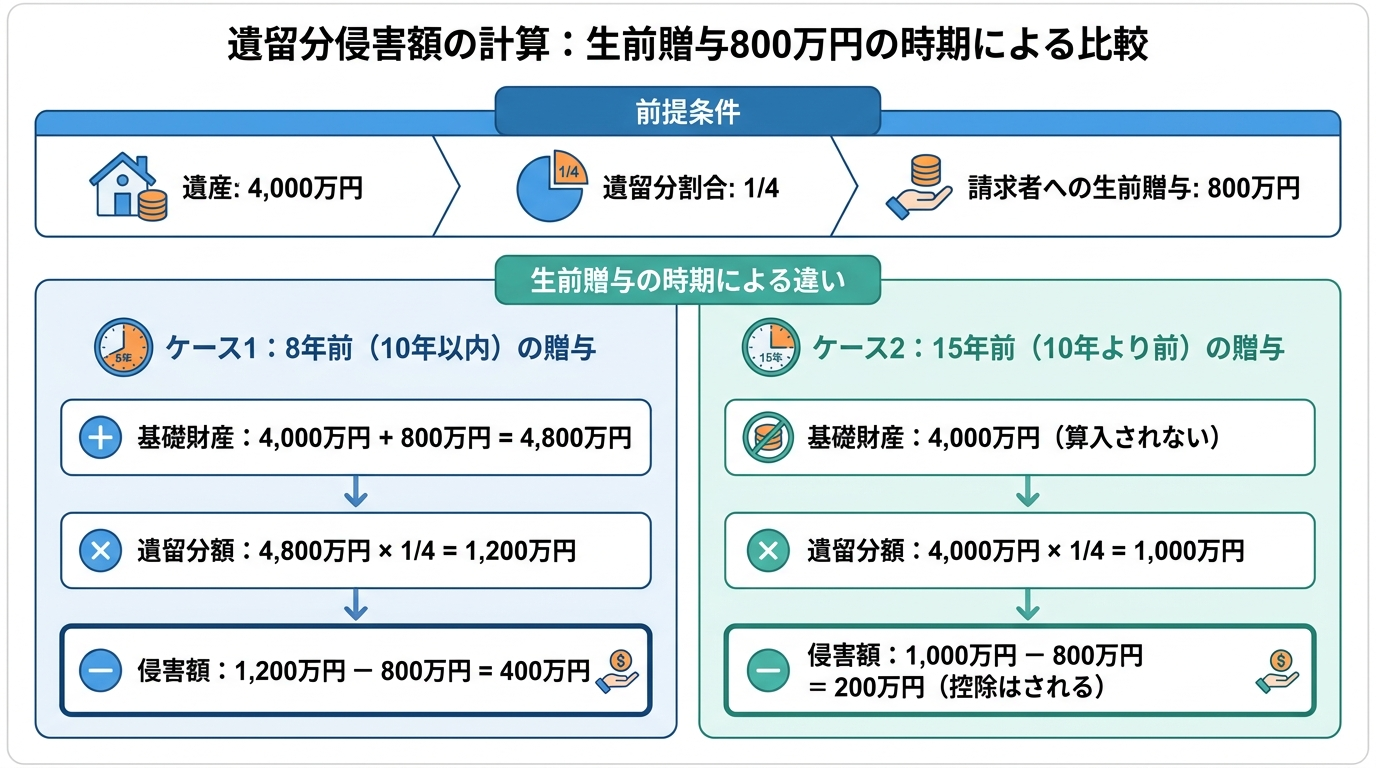
この2つのケースの対比から明らかなように、請求者自身が受けた生前贈与が10年より前である場合、第1段階の基礎財産(遺留分割合を乗じる基準となる財産額)には加算されない一方で、第2段階の遺留分額からの控除(引き算)はそのまま行われます。その結果、10年以内の贈与であった場合よりも請求できる金額が少なくなる(あるいは贈与額が遺留分額を上回り、請求額が0円になる)という構造になっています。
混同しやすい別の「10年」の期間制限との違いとまとめ
最後に、相続や遺留分の分野で登場する「別の10年の期間制限」との違いを整理し、本記事の要点をまとめます。以下の2つの制度は、生前贈与が相続開始前のいつ行われたかという本記事の論点とは場面が異なるため、混同しないよう注意が必要です。
- 遺産分割における特別受益主張の期間制限(民法第904条の3)との違い
2023年4月1日施行の改正民法により、相続開始(被相続人の死亡)から10年を経過した後の遺産分割では、原則として特別受益の主張ができなくなる期間制限が設けられました(なお、2023年4月1日より前に開始した相続についても適用されますが、経過措置により「相続開始から10年を経過する時」または「2028年3月31日」のいずれか遅い時まで猶予期間が設けられています)。これは「所定の期間内に家庭裁判所に対する遺産分割の請求(調停・審判の申立て)を行わなかった場合」等の手続き上の制限であり、遺留分侵害額の計算における「生前(死亡前)10年間の贈与算入ルール」とは全く別の制度です。 - 遺留分侵害額請求権の消滅時効・除斥期間(民法第1048条)との違い
遺留分侵害額請求権そのものは、「相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年間」行使しないとき、または「相続開始の時から10年」を経過したときに消滅します。この遺留分侵害額請求権の消滅時効や除斥期間における10年は、被相続人の死亡後からカウントされる権利行使の期限であり、生前贈与の時期を問うものではありません。
【本記事のまとめ】
- 遺留分算定の基礎財産に算入される相続人への生前贈与は、原則として相続開始前10年間に行われた特別受益にあたる贈与に限られる(民法第1044条第1項・第3項)。
- 請求者自身の遺留分額から控除される生前贈与は、期間制限のない民法第903条第1項が引用されているため、10年以上前の特別受益にあたる贈与であっても控除の対象となる(民法第1046条第2項第1号)。
- 請求者が10年より前に特別受益にあたる生前贈与を受けていた場合、基礎財産には加算されないまま遺留分額から控除されるため、10年以内の贈与であった場合と比較して遺留分侵害額は減少する。
遺留分侵害額の算定にあたっては、生前贈与の時期や性質(特別受益への該当性)、評価額などを正確に判断する必要があります。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。