遺言による遺贈や生前贈与、死因贈与などによって被相続人の財産を取得した人物が複数存在する場合、遺留分を侵害された相続人は、誰に対して、どの順番で、いくらまで請求できるのでしょうか。
民法は、遺留分侵害額を負担する順序や割合についてルールを定めています。この順序を誤って請求を行うと、本来負担すべきではない相手に対する過大な請求となり、その部分については法的に認められないおそれがあります。
本記事では、算出された遺留分侵害額を複数の財産取得者(受遺者・受贈者)にどのように割り振るのかという「負担順序と割合」の法理について、民法の条文や裁判例、学説の状況を交えながら客観的に解説します。なお、遺留分制度の全体像や請求手続きの基本については、遺留分侵害額請求の詳細で体系的に解説しています。
このページの目次
遺留分侵害額請求における負担順序の基本原則(民法1047条)
遺留分侵害額請求において、財産を取得した受遺者(遺贈を受けた者)や受贈者(贈与を受けた者)が複数いる場合の負担ルールは、民法第1047条第1項に規定されています。まずは、同項の条文を確認します。
民法第1047条(受遺者又は受贈者の負担額)第1項
受遺者又は受贈者は、次の各号の定めるところに従い、遺贈(特定財産承継遺言による財産の承継又は相続分の指定による遺産の取得を含む。以下この章において同じ。)又は贈与(遺留分を算定するための財産の価額に算入されるものに限る。以下この章において同じ。)の目的の価額(受遺者又は受贈者が相続人である場合にあっては、当該価額から第1042条の規定による遺留分として当該相続人が受けるべき額を控除した額)を限度として、遺留分侵害額を負担する。
一 受遺者と受贈者とがあるときは、受遺者が先に負担する。
二 受遺者が複数あるとき、又は受贈者が複数ある場合においてその贈与が同時にされたものであるときは、受遺者又は受贈者がその目的の価額の割合に応じて負担する。ただし、遺言者がその遺言に別段の意思を表示したときは、その意思に従う。
三 受贈者が複数あるとき(前号に規定する場合を除く。)は、後の贈与に係る受贈者から順次前の贈与に係る受贈者が負担する。
この規定は、算定された遺留分侵害額を具体的に誰にどれだけ割り振るかという段階の規律です。遺贈と生前贈与が競合する場合には「遺贈が先、生前贈与が後」という大原則が採られており、各取得者が負う責任の上限(負担限度額)も明確に画されています。
受遺者・受贈者の負担限度額と特定財産承継遺言の扱い
民法第1047条第1項柱書が定めるとおり、受遺者または受贈者は、無制限に遺留分侵害額を負担するわけではありません。原則として、自身が受けた「遺贈または贈与の目的の価額」が負担の限度額となります。
ここで注意を要するのは、受遺者または受贈者が「相続人」である場合の計算です。相手方が遺留分を有する相続人(配偶者、子、直系尊属など)である場合、その者自身にも固有の遺留分(民法第1042条の規定による遺留分として当該相続人が受けるべき額)が存在します(なお、兄弟姉妹およびその代襲相続人には遺留分がないため、この控除は生じません)。そのため、遺留分を有する相続人である受遺者・受贈者の負担限度額は、取得した遺贈・贈与の目的の価額から「その者自身の遺留分額」を控除した残額となります(超過部分のみを限度として負担します)。
また、条文の括弧書きにあるとおり、特定の財産を特定の相続人に「相続させる」旨の遺言(特定財産承継遺言)による財産の承継や、遺言による「相続分の指定」に伴う遺産の取得についても、遺留分侵害額の負担においてはすべて「遺贈」と同様に取り扱われます。したがって、特定財産承継遺言によって財産を取得した相続人も、本条における「受遺者」として第1順位の負担義務を負うことになります。なお、請求される側の視点における具体的な検討事項や減額交渉の要点など、遺留分侵害額請求を受けた場合の対応策もあわせて把握しておくと、双方の法的立場をより正確に理解できます。
遺贈と生前贈与の優先順位|受遺者が先に負担する原則
被相続人が遺言による遺贈(特定財産承継遺言を含む)を行いつつ、生前贈与も行っていた場合、民法第1047条第1項第1号により「受遺者が先に負担する」こととされています。
この順序が定められている理由は、取引の安全(法的安定性)の保護にあります。生前贈与は被相続人の生前に契約が成立し、すでに財産の移転やそれに基づく法律関係が形成されているのに対し、遺贈は被相続人の死亡によって初めて効力を生じる処分です。そのため、すでに履行された生前贈与の効力をできる限り維持し、死亡時に効力を生じる遺贈から先に遺留分侵害額を負担させることとしています。
具体的な仕組みとしては、まず第1順位である受遺者に対してその負担限度額まで請求を行い、それでもなお遺留分侵害額に不足がある場合に初めて、第2順位である受贈者(生前贈与を受けた者)が不足分を負担します。
なお、この「遺贈が先、生前贈与が後」という負担順序は強行規定であると解されています。旧法下の遺留分減殺順序に関する裁判例においても、被相続人が遺言によってもこの順序を変更し、受贈者に受遺者より先に負担させるような意思表示をすることはできないと判断されており、この理は現行法の解釈においても同様に妥当します。生前贈与を受けた受贈者の既得の地位を、後から作成された遺言という一方的な意思表示によって不利益に変更することは許されないためです。
なお、法人の受遺者や受贈者が関わる場合など、受贈益に対する法人税やみなし譲渡所得課税といった税務上の課税関係が別途問題となるケースもあるため、実務上は法務と税務の双方の視点から留意する必要があります。
受遺者や受贈者が複数いる場合の負担割合と順序
遺贈を受けた者が複数いる場合や、生前贈与を受けた者が複数いる場合には、それぞれのグループ内部でどのように負担割合や順序を決定するかが問題となります。これについては、民法第1047条第1項第2号および第3号が規律しています。
複数の遺贈や同時期の生前贈与がある場合の按分負担
民法第1047条第1項第2号本文により、受遺者が複数いるとき、または同時にされた生前贈与の受贈者が複数いるときは、各取得者が「その目的の価額の割合に応じて」遺留分侵害額を按分して負担します。
たとえば、複数の受遺者がいる場合、それぞれの遺贈の目的財産の価額(遺留分を有する相続人である場合は自身の遺留分額を控除した額)の比率を計算し、その比率に従って遺留分侵害額を割り振ります。この按分計算の基礎となる「目的の価額」を算定する際、対象財産に土地や建物が含まれているケースでは評価額の算定自体が争点となりやすいため、遺留分侵害額請求における不動産評価の基準(相続開始時の時価評価の原則など)を正確に踏まえておく必要があります。
一方で、同号ただし書は「ただし、遺言者がその遺言に別段の意思を表示したときは、その意思に従う。」と規定しています。前述のとおり「遺贈と生前贈与の先後関係」を遺言で変更することはできませんが、同順位である複数の受遺者間、あるいは同時に贈与を受けた複数の受贈者間においては、遺言によって負担の順序や割合を変更することが可能です(同時受贈者間における別段の意思表示については、2019年施行の改正民法によって条文上も明文化されました)。
したがって、被相続人が遺言の中で「遺留分侵害額が生じる場合は、受遺者Aよりも受遺者Bが先に負担するものとする」といった指定を行っていれば、按分ではなくその指定に従った順序で負担することになります。
時期の異なる生前贈与が複数ある場合の負担順序
受遺者の負担限度額を超えてもなお遺留分侵害額が残る場合(あるいは遺贈がなく生前贈与のみが存在する場合)で、時期の異なる生前贈与が複数あるときは、民法第1047条第1項第3号が適用されます。
同号は「後の贈与に係る受贈者から順次前の贈与に係る受贈者が負担する」と定めています。すなわち、相続開始時(被相続人の死亡時)に近い「新しい贈与」の受贈者から順番に負担し、その者の負担限度額をもってしても侵害額に満たない場合に初めて、より「古い贈与」の受贈者が負担するというルールです。
この規定の趣旨も、取引の安全(法的安定性)と被相続人の意思の推測にあります。古い時期に行われた贈与ほど、受贈者の生活基盤や財産関係として定着している度合いが高く、それを覆すことによる不利益が大きいためです。また、時系列で見ても、当初の古い贈与の時点では遺留分を侵害していなかったものの、後から追加された新しい贈与によって遺留分侵害の状態が引き起こされたと捉えるのが自然であるため、新しい贈与から順に責任を負う構造となっています。
ここで実務上重要となるのが、贈与の「時期(前後関係)」をいつの時点で判定するかという点です。この点については、不動産の所有権移転登記が具備された日や実際に財産が引き渡された日(履行日)ではなく、「贈与契約が成立した時点」を基準として先後を判断すると解されています。なお、そもそもいつの時点までの贈与が計算の基礎に算入されるか(相続人に対する10年以内の特別受益や第三者に対する1年以内の贈与など)という前提要件については、生前贈与の遺留分侵害額請求における扱いのルールに従います。また、異なる時期になされた贈与間の負担順序(新しいものから古いものへという順序)についても強行規定と解されており、遺言によって古い贈与から先に負担させるといった変更を行うことはできません。
死因贈与がある場合の遺留分侵害額の負担順序
遺贈や通常の生前贈与と並び、実務上しばしば問題となるのが「死因贈与」が存在する場合の負担順序です。民法第1047条には「遺贈」と「贈与」しか規定されておらず、死因贈与がどの順位に位置付けられるかについての明文規定が存在しません。そのため、この論点については解釈上の議論があり、最高裁判所による確立した判例も存在しないため、注意して検討する必要があります。
民法554条(遺贈の規定の準用)と負担順序の解釈問題
死因贈与とは、「贈与者の死亡によって効力を生ずる贈与」(民法第554条)であり、法的性質としては贈与者と受贈者の合意によって成立する「契約」です。しかし、死亡によって効力を生じるという点では遺言による「遺贈」(単独行為)と共通の機能を有するため、民法第554条は次のように規定しています。
民法第554条(死因贈与)
贈与者の死亡によって効力を生ずる贈与については、その性質に反しない限り、遺贈に関する規定を準用する。
この「その性質に反しない限り、遺贈に関する規定を準用する」という条文を、遺留分侵害額の負担順序(民法第1047条第1項)との関係でどのように解釈するかが問題となります。死因贈与に遺贈の規定を準用して「遺贈と同順位」と扱うのか、それとも契約としての性質を重視して「遺贈よりも後順位」と扱うのかが条文上直ちには明らかでなく、学説および実務において見解が分かれています。
死因贈与の順位に関する諸説と裁判例の位置付け
遺贈、死因贈与、生前贈与が競合した場合における死因贈与の負担順序については、主に以下の3つの見解(学説・裁判例)が存在します。
| 見解の名称(負担の順序) | 主な理由・法的根拠 | 裁判例・学説の状況 |
|---|---|---|
| ① 遺贈 → 死因贈与 → 生前贈与 説 | 死因贈与は生前に契約が成立しているため、受贈者には一定の期待利益が生じており、単独行為である遺贈よりも保護すべきである(遺贈が先)。他方で、効力発生は死亡時であり生前に履行が完了している生前贈与よりは後退する(生前贈与より先)。 | 旧法下の遺留分減殺請求に関する裁判例である東京高判平成12年3月8日がこの立場を採用。実務上、有力に参照される見解の一つ。 |
| ② 遺贈・死因贈与(同順位) → 生前贈与 説 | 民法554条の準用規定を素直に適用する。遺贈も死因贈与も「被相続人の死亡によって初めて効力を生じる財産処分」である点で共通しており、負担順序において両者を区別する実質的理由に乏しい。 | 学説において有力に主張されている見解。この場合、遺贈と死因贈与の間では目的の価額に応じて按分負担することになる。 |
| ③ 遺贈 → 死因贈与・生前贈与(契約時期順) 説 | 死因贈与も法的性質はあくまで「贈与契約」である以上、民法1047条1項3号の「贈与」に含め、通常の生前贈与とあわせて契約成立時期の新しいものから順次負担させるべきとする。 | 契約としての形式を最も重視する立場から唱えられる見解。 |
このように、高等裁判所の裁判例(東京高判平成12年3月8日)としては「遺贈の次、生前贈与の前」としたものが存在するものの、これは2019年改正前の旧法(遺留分減殺請求権)下における判断であり、最高裁判所としての判断が示されているわけではありません。現行法(金銭債権化された遺留分侵害額請求権)の下においても、①説と②説を中心に議論があります。実際の事案において遺贈と死因贈与が競合している場合には、これらの複数の見解を踏まえた上で、個別具体的な主張立証や交渉方針を組み立てる必要があります。
【具体例】遺贈と生前贈与が競合する場合の負担額と配分
最後に、民法第1047条第1項が定める負担順序と按分のルールについて、具体的な数値を当てはめた2つのシミュレーションを確認します。なお、ここでは基礎財産の算定や債務控除などを経た結果として、すでに遺留分侵害額が算出されていることを前提とします(遺留分侵害額そのものの算出プロセスについては、遺留分侵害額請求の計算方法と留意点をご参照ください)。
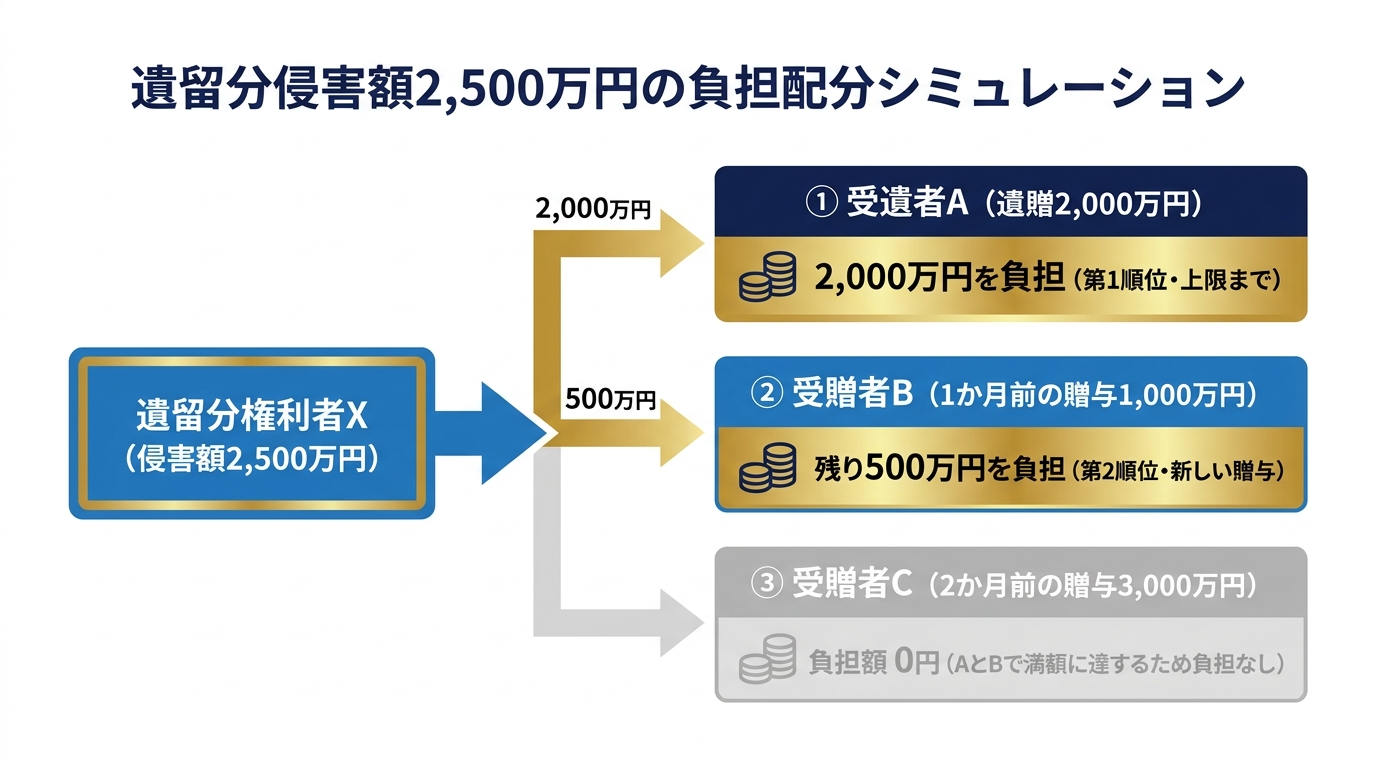
ケース1:遺贈と時期の異なる生前贈与が複数ある場合
まず、遺贈と複数の生前贈与が混在しているケースにおいて、どの順序で誰がいくら負担するのかを見ていきます。
- 前提条件:
- 遺留分権利者Xの遺留分侵害額:2,500万円
- 第三者Aへの遺贈:2,000万円
- 第三者Bへの生前贈与(相続開始の1か月前に契約):1,000万円
- 第三者Cへの生前贈与(相続開始の2か月前に契約):3,000万円
この事案に対し、民法第1047条第1項第1号および第3号のルールを適用すると、負担の割り振りは以下の3ステップで行われます。
- 第1順位(受遺者Aの負担):
「受遺者と受贈者とがあるときは、受遺者が先に負担する」(1号)ため、まず受遺者Aが負担します。Xの侵害額は2,500万円ですが、Aは遺贈の目的の価額である2,000万円を限度として負担します。これにより、残りの侵害額は500万円(2,500万円-2,000万円)となります。 - 第2順位(新しい贈与の受贈者Bの負担):
受遺者Aの負担だけでは500万円不足するため、次に生前贈与の受贈者が負担します。BとCという時期の異なる受贈者が複数いるため、「後の贈与に係る受贈者から順次前の贈与に係る受贈者が負担する」(3号)に従い、より新しい時期(相続開始1か月前)に贈与を受けたBが先に負担します。Bの負担限度額は1,000万円ですので、残りの侵害額である500万円の全額をBが負担します。 - 第3順位(古い贈与の受贈者Cの負担):
Aが2,000万円、Bが500万円を負担した時点で、Xの遺留分侵害額2,500万円はすべて満たされました。したがって、最も古い時期(相続開始2か月前)に贈与を受けたCの負担額は0円となり、XはCに対して請求することはできません。
ケース2:複数の受遺者がいる場合(目的価額による按分)
次に、同順位の財産取得者が複数存在する場合の按分計算の具体例を確認します。
- 前提条件:
- 遺留分権利者Xの遺留分侵害額:1,500万円
- 第三者Aへの遺贈:4,000万円
- 第三者Bへの遺贈:2,000万円
- 遺言における負担割合に関する別段の意思表示:なし
この事案では、財産取得者であるAとBはいずれも「受遺者」であり同順位です。遺言に別段の意思表示がないため、民法第1047条第1項第2号本文に従い、「その目的の価額の割合に応じて」遺留分侵害額1,500万円を按分して負担します。
- 目的の価額の比率:
A(4,000万円):B(2,000万円) = 2 : 1 - 受遺者Aの負担額:
1,500万円 ×(4,000万円 ÷ 6,000万円)= 1,000万円 - 受遺者Bの負担額:
1,500万円 ×(2,000万円 ÷ 6,000万円)= 500万円
以上のとおり、Xは受遺者Aに対して1,000万円、受遺者Bに対して500万円をそれぞれ請求することになります。もし仮に、AとBが遺贈ではなく「同じ日に同時にされた生前贈与」の受贈者であった場合も、これと全く同様の計算式によって按分負担額が算出されます。
遺留分侵害額請求において複数の受遺者や受贈者が関与する事案では、対象となる財産処分の法的性質(遺贈・特定財産承継遺言・死因贈与・生前贈与)の特定や、契約成立時期の認定、さらには相手方が遺留分を有する相続人である場合の固有遺留分の控除など、法的整理と計算が求められます。ご自身の事案における正確な負担順序や請求可能額の算定についてご不明な点がある場合は、弁護士へご相談されることをお勧めいたします。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。