このページの目次
被相続人以外の名義の預金と遺産分割の関係
被相続人が死亡して相続が開始した際、共同相続人間で行う遺産分割の対象となるのは、原則として被相続人名義の財産です。しかし、配偶者や子、孫など被相続人以外の名義の預金口座であっても、その預金が実質的に被相続人に帰属すると認められる場合(いわゆる名義預金)には、被相続人の遺産として遺産分割の対象となる可能性があります。
なお、遺産分割の基本的な仕組みや手続の全体像については、遺産分割の詳細で解説しています。
名義預金(借名預金)の意味
「名義預金」(または借名預金)とは、法令上の用語ではなく実務上の呼称であり、預金口座の形式的な名義人と、その預金の実質的な所有者(権利者)が異なる預金を指します。
典型的な例として、被相続人が生前に配偶者や子、孫などの名義で口座を開設し、被相続人自身の資金を入金して蓄財していたケースが挙げられます。かつては金融機関における口座開設時の本人確認が現在ほど厳格ではなかったことや、親権者が未成年の子の法定代理人として子名義の口座を開設できることなどを背景として、このような口座が存在し得ます。
遺産分割の対象となるかの基本的な考え方
預金債権が誰に帰属するか(誰の財産であるか)は、単に口座の名義人が誰になっているかという形式面だけで決まるものではありません。資金の出所や管理の実態などを踏まえて、「実質的に誰に帰属するか」によって判断されます。
その結果、形式上は親族等の名義であっても、実質的な所有者が被相続人であると判断される場合には、相続開始時点において被相続人が有していた財産(遺産)にあたることとなり、共同相続人間での遺産分割の対象財産となります。
名義預金として遺産該当性を判断する主な要素
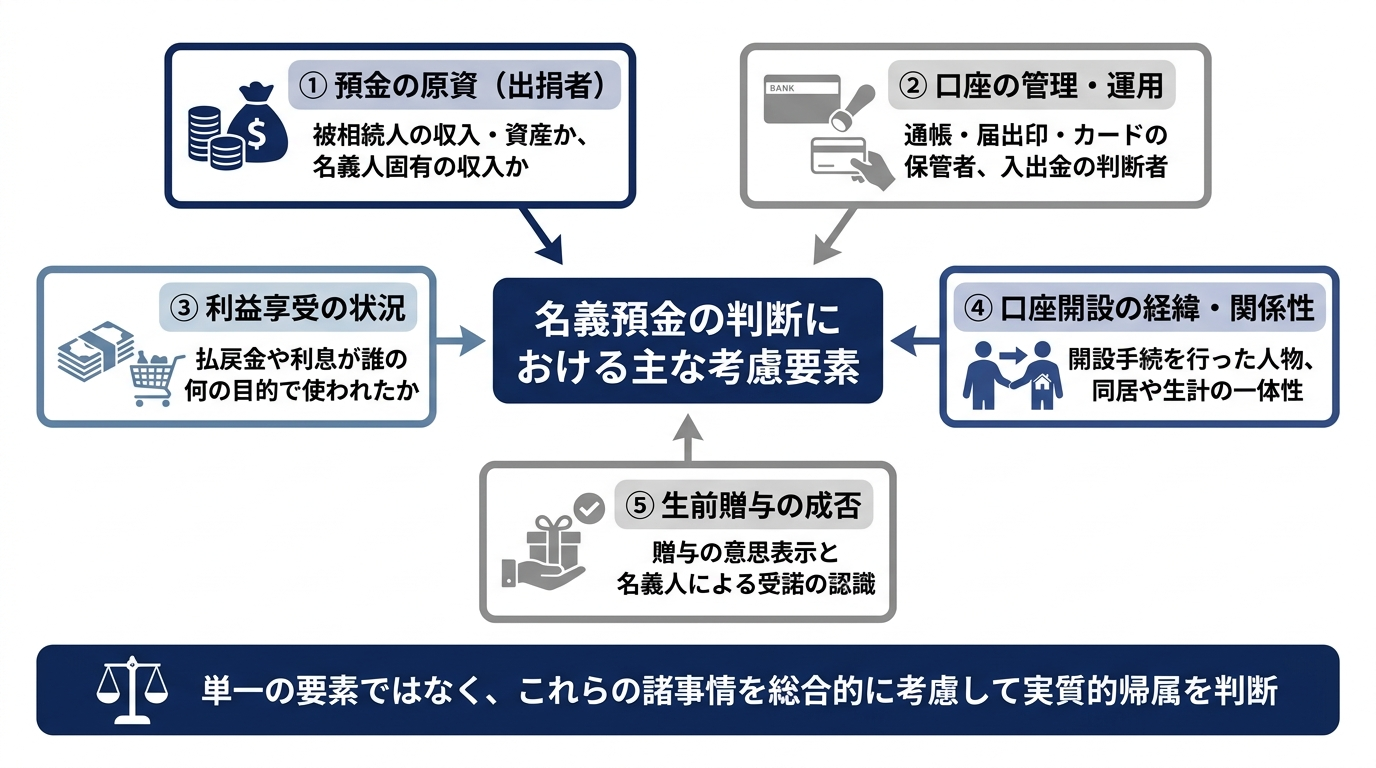
被相続人以外の名義の預金が名義預金(被相続人の遺産)にあたるか、それとも名義人自身の財産にあたるかを判断する際、実務や裁判例においては単一の要素だけで機械的・断定的に結論が出されるわけではありません。
具体的には、①預金の原資(出捐者)、②口座の管理・運用の状況、③利益享受の状況、④口座開設の経緯や被相続人と名義人の関係性、⑤生前贈与の成否といった諸事情を総合的に考慮して判断されます(生前贈与の成否については次章で詳述します)。
預金の原資を出捐したのは誰か
判断要素の第1は、「預金の原資(資金源)を誰が出したか(出捐者)」という点です。当該口座に入金されている資金が、被相続人の給与収入や事業所得、退職金、あるいは被相続人自身の預金口座からの振替など、被相続人の財産から拠出されたものであるかが確認されます。
これに対し、名義人自身の給与収入や年金、名義人が自身の親などから相続した固有の財産などが原資となっている場合には、名義人自身の預金と認められる方向に働く要素となります。実務上は、名義人の年齢や職業・収入状況と、当該口座の預金残高や入金履歴との間に整合性があるかどうかも確認されます。
預金口座の管理・運用を行っていたのは誰か
判断要素の第2は、「預金口座の管理・運用を誰が行っていたか」という点です。具体的には、預金通帳、届出印(銀行印)、キャッシュカードを誰が保管・管理していたか、また定期預金の書替や入出金などの取引手続を誰の判断で行っていたかという観点が重視されます。
被相続人が通帳や印鑑を自ら保管し、届出印にも被相続人自身の口座と同じ印鑑(共通印)を使用しており、名義人が自由に入出金できない状態であった場合は、被相続人が当該口座を実質的に管理・支配していたと評価されやすくなります。
預金の利益を享受していたのは誰か
判断要素の第3は、「預金から生じる利益を誰が享受していたか(使途・収益の帰属)」という点です。預金口座から払い戻された資金や利息が、誰のために、どのような目的で使用されていたかが検討されます。
払い戻された金銭が被相続人自身の生活費や買い物、被相続人の資産運用などに充てられていたのか、それとも名義人自身の生活費や学費、住宅購入資金、クレジットカードの引き落としなど、名義人固有の用途に自由に使われていたのかが、実質的な帰属を判断する材料の一つになります。
口座開設の経緯と当事者間の関係性
判断要素の第4は、「口座が開設された経緯(名義人となった経緯)および被相続人と名義人との関係性」です。そもそも誰が口座開設の手続を行ったのか(申込書の筆跡や届出住所など)、なぜ被相続人以外の名義で口座を作る必要があったのかという背景事情が考慮されます。
また、被相続人と名義人の関係(夫婦、親子、祖父母と孫など)や同居の有無、生計の一体性なども、管理状況や資金移動の趣旨といった他の要素を評価する際の前提事情として総合考慮されます。
生前贈与の成否と帰属判断における留意点
被相続人が原資を出捐した預金であっても、被相続人から名義人に対する「生前贈与」が有効に成立していれば、その預金は名義人の財産となり、名義預金(被相続人の遺産)には該当しません。遺産分割において生前贈与が及ぼす影響は大きいため、贈与の成否という境界線を正確に押さえるとともに、配偶者名義や子・孫名義の預金における特有の留意点を整理しておく必要があります。
民法上の贈与の成立要件と名義人の認識
民法第549条に基づき、贈与契約は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる」と定められています(諾成契約)。
そのため、被相続人が一方的に子や孫などの名義の口座に資金を入金していたとしても、名義人(受贈者)が口座の存在や入金の事実を知らず、贈与を受ける認識(受諾)がなかった場合には、贈与契約の成立は認められにくくなります。なお、贈与契約書の有無は有力な証拠資料ではあるものの、書面がないことのみをもって直ちに贈与不成立と断定されるわけではなく、合意の経緯やその後の管理・使用の実態から実質的に判断されます。
配偶者名義や子・孫名義の預金で注意すべき点
預金の帰属判断においては、名義人の属性によって各判断要素の評価が一様ではない点に注意が必要です。
1点目として、「配偶者名義の預金」が挙げられます。夫婦間で生活費のやりくりをする中で形成された預金(いわゆるへそくり等)の原資が被相続人の収入である場合、贈与の合意が認められなければ被相続人の財産と判断されることがあります。一方で、配偶者自身のパート収入や年金、親からの相続財産など固有の財産が含まれている場合や、夫婦間では一方の財産を他方が管理・運用することが必ずしも不自然ではない点には留意が必要です。
2点目として、「未成年の子名義の預金」が挙げられます。親が通帳や印鑑を保管していても、民法第824条に基づき親権者が法定代理人として贈与を受諾し、子の財産として管理している場合と、親自身の財産として支配している場合とで評価が異なり得ます。したがって、通帳の保管者が誰であるかという外形的な事実のみで機械的に判断することはできません。
名義預金の判断結果に応じた遺産分割での扱い
被相続人以外の名義の預金について実質的な帰属を検討した結果、遺産分割の手続においてどのように扱われることになるのか、その法的な全体像を整理します。
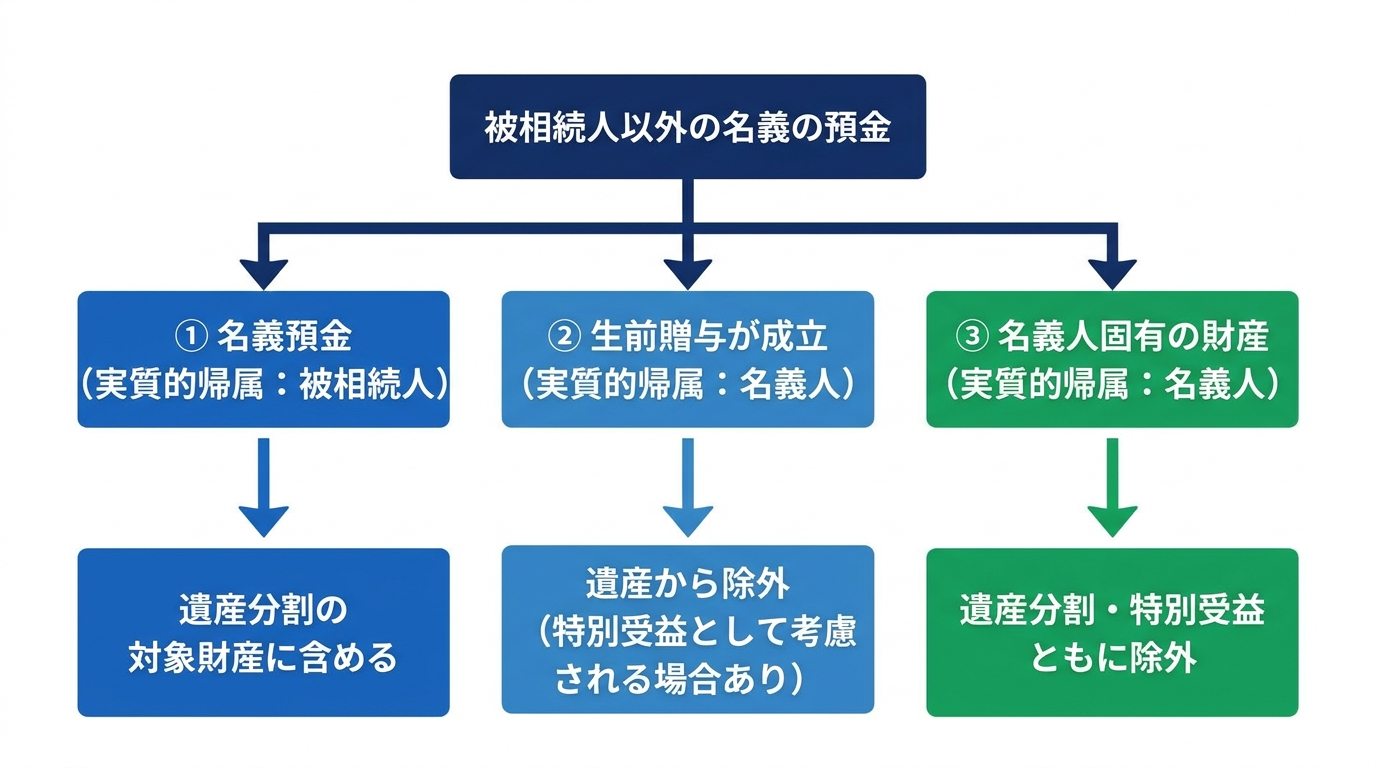
名義預金・生前贈与・固有財産の3つの区分
被相続人以外の名義の預金が辿る法的な扱いは、判断結果に応じて以下の3つのパターンに区分されます。
| 判断の区分 | 預金の帰属先 | 遺産分割における扱い |
|---|---|---|
| ① 名義預金(被相続人の遺産) | 被相続人(遺産) | 遺産分割の対象財産に含め、共同相続人間で誰がどのように取得するかを協議する。 |
| ② 被相続人から名義人への生前贈与 | 名義人 | 遺産そのものには含まれないが、相続人への贈与であれば特別受益として考慮される場合がある。 |
| ③ 名義人固有の財産(自己資金等) | 名義人 | 遺産分割の対象からも特別受益からも除外される。 |
①「名義預金(被相続人の遺産)」と判断される場合は、被相続人の遺産として遺産分割の対象財産に含め、共同相続人間で取得方法等を協議します。
②「被相続人から名義人(相続人)への生前贈与」と判断される場合は、既に名義人の財産となっているため遺産分割の対象財産(遺産そのもの)には含まれません。ただし、婚姻や生計の資本としての贈与(民法第903条)に該当すれば、特別受益として具体的相続分の算定時に考慮される場合があります。
③「名義人固有の財産(自己資金等)」と判断される場合は、名義人自身の財産であるため、遺産分割の対象からも特別受益からも除外されます。
相続人間で遺産の範囲に争いがある場合の手続
当該預金が名義預金(被相続人の遺産)にあたるか否かについて相続人間で認識が食い違い、遺産分割協議や家庭裁判所での遺産分割調停において合意に至らない場合があります。
このように遺産の範囲そのものに争いがある場合には、家庭裁判所の遺産分割審判手続で終局的に確定するのではなく、前提問題として地方裁判所における民事訴訟(遺産確認の訴え等)によって、当該預金が被相続人の遺産に属するかどうかの確定を図る場合があります。その際には、原資の出捐や管理状況などを示す客観的な証拠資料(通帳の入出金履歴、資金移動の記録、口座開設時の申込書等)が重視されます。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。