このページの目次
土地や建物の無償使用と特別受益の基本的な関係
被相続人が所有する土地や建物を、相続人の一人が生前に無償で使用していた場合、遺産分割においてその利益が「特別受益」として考慮されるかが争点となることがあります。親の土地の上に子どもが自宅を建てて地代を支払わずに住んでいたケースや、親が所有するマンションや実家に家賃を支払わずに居住していたケースなどが代表例です。
民法上、他人の物を無償で借りて使用する契約関係を「使用貸借(民法593条)」と呼びます。一方、共同相続人の中に被相続人から生前贈与などによって特別な利益を受けた者がいる場合、相続人間の公平を図るためにその利益を相続財産に持ち戻して計算する制度が「特別受益(民法903条)」です。特別受益制度の全体像や基本的な計算方法については、特別受益とはで体系的に解説しています。
関連条文の詳細は、政府が公開している法令データベースにて確認が可能です(参照:民法(第593条・第903条)|e-Gov法令検索)。
不動産の無償使用が遺産分割で問題となる際は、単に「タダで使っていたから不公平である」という主観的な評価ではなく、以下の3段階の法的構造に沿って客観的に判断されます。
- 無償使用による利益が「生計の資本としての贈与(特別受益)」に該当するか
- 特別受益に該当する場合、具体的に何を金銭的評価の対象とするか
- 被相続人による「持戻し免除の意思表示」が認められるか
親子間の無償使用で成立する「使用貸借」の性質
被相続人(親など)が所有する土地や建物を、相続人(子など)が地代や家賃といった対価を支払わずに使用している状態は、法律上「使用貸借契約(民法593条)」に該当します。対価を支払う「賃貸借契約」とは異なり、使用貸借は原則として無償で目的物を使用収益させる契約です。
親子間や親族間においては、契約書を作成せず、口頭での約束や事実上の承諾(黙示の合意)によって土地や建物の利用が始まるケースが少なくありません。しかし、書面が存在しなくても、当事者間で無償使用の合意があれば法的に使用貸借契約が成立します。
なお、実務上よく見られるケースとして、土地や建物を使用している子どもが「固定資産税相当額」のみを親に支払っている、あるいは直接納税している場合があります。固定資産税や都市計画税は不動産を維持管理するための必要費(公租公課)にあたるため、この程度の負担にとどまる場合は不動産使用の「対価(地代・賃料)」とは認められず、原則として使用貸借契約として扱われます。
無償使用が「生計の資本としての贈与」にあたるかの判断軸
生前に受けた利益が特別受益(民法903条1項)に該当するのは、「婚姻若しくは養子縁組のため若しくは生計の資本として贈与を受けた」場合に限られます。このうち、不動産の無償使用は「生計の資本としての贈与」にあたるかどうかが問題となります。
「生計の資本としての贈与」とは、単なる親族間の扶養義務の範囲内での援助や、日常的な恩恵・好意による利益供与を超え、実質的に「遺産の前渡し」と評価できるだけのまとまった経済的利益の付与があるかどうかが判断基準となります。これは、子どもに対する高額な学費援助と扶養義務の境界線を考える際と同様に、被相続人の資産状況や他の相続人との公平性などを踏まえて検討されます。
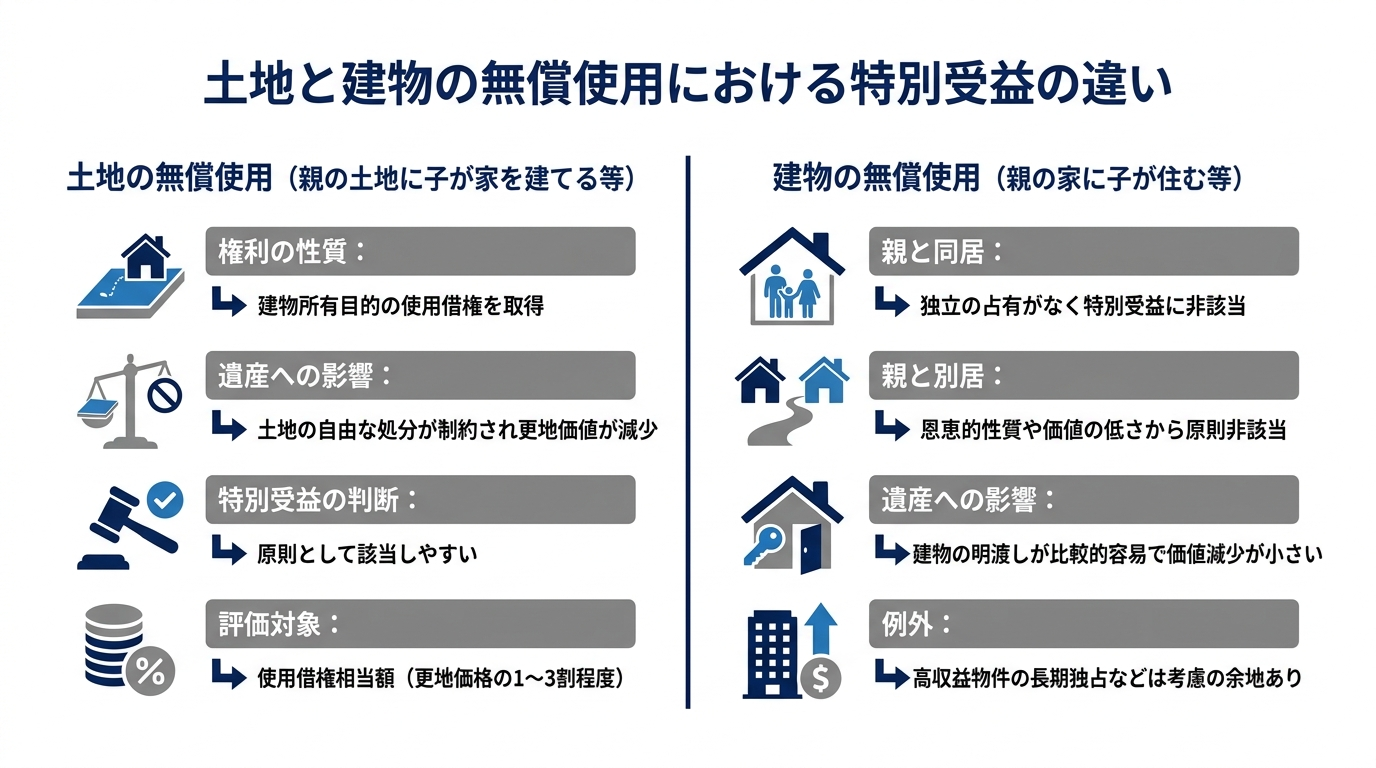
そして、同じ「不動産の無償使用」であっても、「土地の無償使用」と「建物の無償使用」とでは、遺産の価値に対する影響や設定された権利の強さが異なるため、実務上の判断傾向が大きく分かれる点に特徴があります。
土地の無償使用が特別受益とされる理由と評価対象
被相続人が所有する土地を相続人が無償で使用していたケース(代表的には、親の土地の上に子どもが自分名義の建物を建築して居住していた場合)では、原則として特別受益に該当すると判断される傾向にあります。当事者間の話し合いで合意に至らない場合は遺産分割調停の手続き等を通じて解決を図ることになりますが、そこでは「なぜ特別受益になるのか」という法的理由と、「何を金額換算するのか」という評価対象の区別が重要となります。
「使用借権」の設定が特別受益に該当しやすい理由
被相続人の許諾を得て、その所有地の上に相続人が建物を所有し、土地を無償で使用している場合、その相続人は「建物を所有する目的で土地を無償使用する権利(土地の使用借権)」を取得しています。
使用借権は借地権(賃借権)に比べると法的な保護は弱いものの、土地上に建物の所有を伴う使用貸借契約が成立している場合、土地の所有者であっても容易に契約を解除して建物を収去させることはできません。使用貸借の終了や解除が認められるかは契約期間や使用目的、使用収益に足りる期間の経過などによって決まりますが、使用借権の負担が付着している間は第三者への自由な処分が制約され、更地としての財産的価値(担保価値や交換価値)が大きく減少することになります。
このように、建物所有目的での土地の使用貸借は、被相続人の財産価値を直接的に減少させる一方で、土地を使用する相続人に対しては「使用借権」というまとまった経済的利益を与えています。そのため、単なる好意による一時的な利用を超え、「生計の資本としての贈与(遺産の前渡し)」と同視できるとして、原則として特別受益に該当すると判断される傾向があります。
評価対象は「地代相当額」ではなく「使用借権相当額」
土地の無償使用が特別受益にあたる場合、遺産分割の計算において「何を金銭的評価の対象とするか」が問題となります。
他の相続人からは、「長年支払いを免れていた地代相当額の合計(月額地代×使用月数)」を特別受益として計算すべきであるという主張がなされることが少なくありません。しかし、実務および裁判例(東京地裁平成15年11月17日判決など)においては、過去の「地代相当額(使用利益)」ではなく、原則として「使用借権相当額」のみを特別受益の評価対象とする考え方が採られています。
その理由は主に以下の2点にあります。
- 使用利益の織り込み:月々の土地使用によって得られる利益(支払わずに済んだ地代相当額)は、最初に設定された「使用借権」から派生する利益であり、すでに使用借権そのものの経済的価値の中に織り込まれていると考えられるため。
- 遺産価値との関連性:被相続人が生前に土地を賃貸して地代収入を得ていたとは限らず、地代相当額を徴収しなかったことによって被相続人の遺産(土地自体の価値)が減少したという関係にはないため。
したがって、特別受益として持ち戻しの対象となるのは、原則として「相続開始時における土地の使用借権相当額」となります。実務上、この使用借権相当額は、更地価格の1割〜3割程度(木造などの非堅固建物所有目的で1割程度、鉄筋コンクリート造などの堅固建物所有目的で2割〜3割程度など、事案や地域の借地権割合等による)と評価されるケースが見られます。
| 評価の観点 | 使用借権相当額 | 地代相当額(累積の使用利益) |
|---|---|---|
| 法的性質 | 建物所有目的で土地を無償使用する権利自体の価値 | 過去に支払いを免れた地代の合計額 |
| 遺産価値への影響 | 底地となることで更地価格から価値が減少する | 土地そのものの価値減少とは直接関係しない |
| 実務上の取扱い | 原則として特別受益の評価対象となる | 使用借権の価値に包含されるため原則対象外 |
| 評価額の目安 | 相続開始時の更地価格の1割〜3割程度 | (算定対象外となることが多い) |
建物の無償使用における占有形態の違いと特別受益の判断
被相続人が所有する建物(実家の一戸建てや分譲マンションなど)に相続人が無償で居住していたケースは、土地の無償使用とは対照的に、原則として特別受益に該当しないとされることが一般的です。ただし、その結論に至る法的な理由は、「被相続人と同居していた場合」と「同居せず単独(別居)で居住していた場合」とで異なります。
被相続人と同居していた場合(独立の占有がないケース)
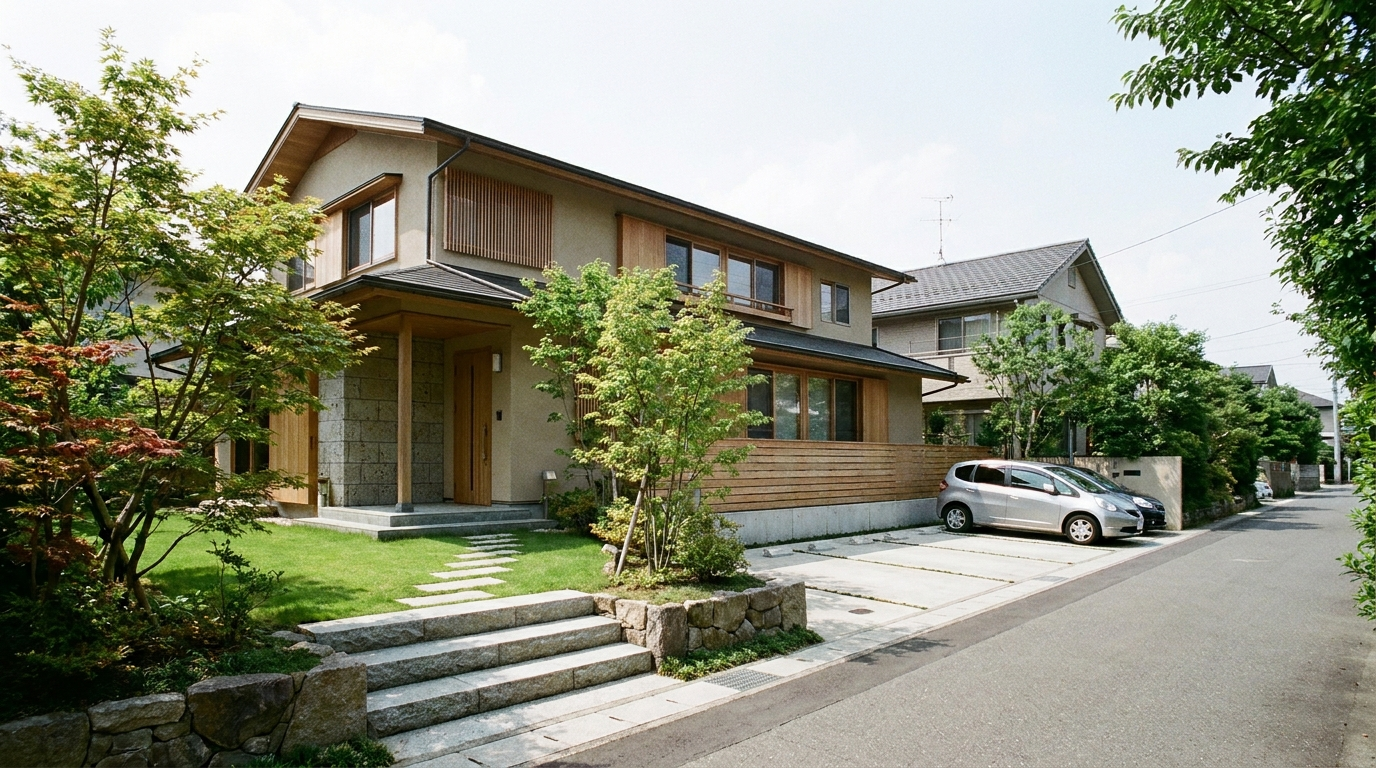
親が所有する建物(実家など)に、子どもが親と同居して無償で暮らしていた場合、特別受益には該当しないと判断されるのが一般的です。
この場合、建物全体の主たる占有者(支配・管理している者)は所有者である被相続人(親)自身です。同居していた相続人(子)は、親の占有を補助する立場(占有補助者)にとどまり、建物に対する独立した占有権や使用借権を取得したとは評価されません。
また、親自身がその建物に居住して使用収益しているため、子どもが一緒に住むことによって親の居住利益が奪われたり、建物の財産的価値が減少したりするわけでもありません。したがって、被相続人から相続人に対する経済的利益の「贈与」そのものが存在せず、特別受益にはあたらないと整理されます。
被相続人と同居せず居住していた場合(独立の占有があるケース)
被相続人が所有する空き家、別宅、あるいは分譲マンションの一室などに、相続人とその家族だけが被相続人と別居して無償で住んでいた場合は、相続人に「独立の占有」が認められ、建物の使用貸借契約(建物の使用借権)が成立していると評価されます。
このケースでは、他の相続人から「本来支払うべきであった家賃相当額(または建物の使用借権)が特別受益にあたる」と主張されやすくなります。しかし、実務上は以下の3つの理由から、やはり特別受益とは認められない(あるいは持ち戻しの対象とならない)ケースが多くなっています。
- 恩恵的・扶養的な性質:親が所有する空き家などに子どもを無償で住まわせる行為は、親族間の情愛や扶養的な配慮に基づく恩恵的な援助としての側面が強く、「遺産の前渡し(生計の資本としての贈与)」とは評価しにくいこと。
- 建物の使用借権の価値の低さ:土地の使用借権(建物所有目的)とは異なり、建物の使用貸借は比較的短期間での明渡しが想定されやすく、相続開始後に遺産分割等で建物を処分することも比較的容易であるため、建物の財産的価値を大きく損なうような強い権利(使用借権)が設定されたとはいえないこと。
- 持戻し免除の意思表示の推認:仮に、浮いた家賃相当額などの利益が「生計の資本としての贈与」にあたるとしても、親が空き家等を無償で使わせていた経緯に照らせば、通常は「将来の相続分からその家賃分を差し引くつもりはなかった(黙示の持戻し免除の意思表示があった)」と推認されること。
もっとも、これらは絶対的な基準ではありません。たとえば、本来であれば第三者に賃貸して高額な賃料収入を得ていたはずの収益物件を、特定の相続人が長期間にわたり無償で独占使用し、被相続人の資産形成や遺産総額に看過できない減少をもたらしたような特段の事情がある場合には、例外的に特別受益として考慮される余地があります。
無償使用における「持戻し免除の意思表示」と考慮要素
仮に、土地の無償使用(使用借権の設定)や例外的な建物の無償使用が「特別受益」に該当すると判断された場合であっても、直ちに遺産分割において相続分から控除されるわけではありません。被相続人による「持戻し免除の意思表示(民法903条3項)」が認められれば、特別受益を遺産に持ち戻して計算する必要はなくなります。この制度の基本的な要件や裁判例における判断枠組みについては、持戻し免除の意思表示の要件と効果でも詳しく取り上げています。
持戻し免除の意思表示の仕組みと明示・黙示の区別
持戻し免除の意思表示とは、被相続人が「特定の相続人に生前与えた利益について、遺産分割の際に相続財産へ加算(持ち戻し)して計算しなくてよい」とする意思を示すことです。被相続人の財産処分の自由を尊重する趣旨から、被相続人がこの意思表示をしたときは、遺産分割における具体的相続分の算定にあたって持戻し計算を行わないこととされています(民法903条3項)。なお、遺産分割において持戻し免除が認められた場合であっても、民法1043条以下に基づく遺留分侵害額請求における生前贈与の計算においては、法定の算入対象となる贈与は原則として除外されない点には注意が必要です。
生前贈与(使用借権の設定などを含む)に関する持戻し免除の意思表示には、法律上、特別な方式の定めがありません。そのため、遺言書や贈与契約書などに明記する「明示の意思表示」だけでなく、被相続人の生前の言動や生活実態、無償使用に至った経緯などから合理的に推認される「黙示の意思表示」であっても有効に成立します。
(※なお、2019年施行の民法改正により、婚姻期間20年以上の夫婦間で行われた居住用不動産の贈与等については持戻し免除の意思表示があったものと推定する規定[民法903条4項]が設けられましたが、親子間の無償使用にはこの推定規定は適用されないため、個別具体的な事情から黙示の意思表示の有無を判断することになります。)
土地・建物の無償使用で黙示の免除が判断される事情
遺言書などによる明示の意思表示がない場合、土地や建物の無償使用において「黙示の持戻し免除の意思表示」があったかどうかは、なぜ無償使用が始まり、それによって被相続人がどのような利益や生活上の便宜を得ていたかという観点から判断されます。
実務上、以下のような事情が認められるケースでは、黙示の持戻し免除の意思表示が認定される(あるいは、そもそも対価性・相互性があるため一方的な贈与とはいえないと判断される)可能性が高まります。
- 二世帯住宅等での同居・扶養・介護:親の土地に子どもが資金を出して建物(二世帯住宅など)を建築し、その建物に親を無償で同居させていた場合。この場合、子どもは土地を無償使用する利益を得ていますが、同時に親も「子どもが建てた建物に無償で住む利益」や「身近で生活上の支援や介護を受ける利益」を得ています。特に療養看護などの貢献は、遺産分割において寄与分の主張とも密接に関わる要素であり、親としても土地の使用借権分を将来の相続分から差し引く意思はなかったと推認されやすくなります。
- 被相続人側の要望や家業の承継:子ども側が希望したのではなく、親の強い要望(老後の見守りや防犯上の安心、家業・農業の承継など)に応える形で、子どもが親の敷地内に家を建てたり実家の隣に住んだりした経緯がある場合。
- 維持管理費用や公租公課の長期負担:無償使用していた相続人が、当該土地・建物の固定資産税、修繕費、管理費などを長期間にわたって負担し、被相続人の財産維持に貢献していた場合。
- 他の相続人への同等の援助:無償使用していた相続人以外の兄弟姉妹に対しても、住宅購入資金の贈与や別の不動産の利用許諾など、ある程度のバランスをとった経済的援助が別途行われていた場合。
このように、土地や建物の無償使用をめぐる特別受益の該当性、評価対象(使用借権か使用利益か)、および持戻し免除の意思表示の有無は、不動産の種類(土地か建物か)という基本枠組みを出発点としつつ、使用貸借に至った経緯、同居・介護の実態、費用負担の状況、遺産全体に占める割合などを総合的に考慮して個別具体的に判断されます。
虎ノ門法律経済事務所柏支店では、不動産や相続分野に注力しており、使用貸借や特別受益が絡む複雑な遺産分割協議・調停のご相談に対応しております。無償使用の評価や持戻し免除の主張について法的な整理が必要な場合は、当支店までご相談ください。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。