このページの目次
療養看護型の寄与分とは|制度の位置付けと基本構造
民法第904条の2が定める寄与分制度は、共同相続人の中に被相続人の財産の維持または増加について「特別の寄与」をした者がいる場合、その貢献度を反映させて実質的な公平を図るために相続分を調整する仕組みです。このテーマの全体像については、寄与分とはで体系的に解説しています。
寄与分にはいくつかの行為類型が存在しますが、その一つである「療養看護型」とは、相続人が病気や高齢などにより介護を必要とする被相続人の療養看護を無償で行い、本来であれば職業付添人や外部の介護サービス等に支払うはずであった費用の支出を免れさせた場合に認められる類型です。すなわち、自身の労務提供によって被相続人の財産の減少を防ぎ、遺産を維持したという結果に着目して相続分を修正します。
ここで理解しておくべき重要な基本構造は、療養看護型の寄与分があくまで「療養看護によって相続財産が維持されたという財産上の効果」を法的に評価する制度であるという点です。単なる「親孝行」や「献身的な看病への感謝・慰労」といった精神的な貢献や道徳的な評価に報いるための制度ではありません。したがって、どれほど心情的に寄り添い、精神的な苦労を伴う看病を行っていたとしても、それによって「被相続人の財産流出が防がれた」という客観的な財産上の効果が認められなければ、法的な寄与分として評価されることはありません。
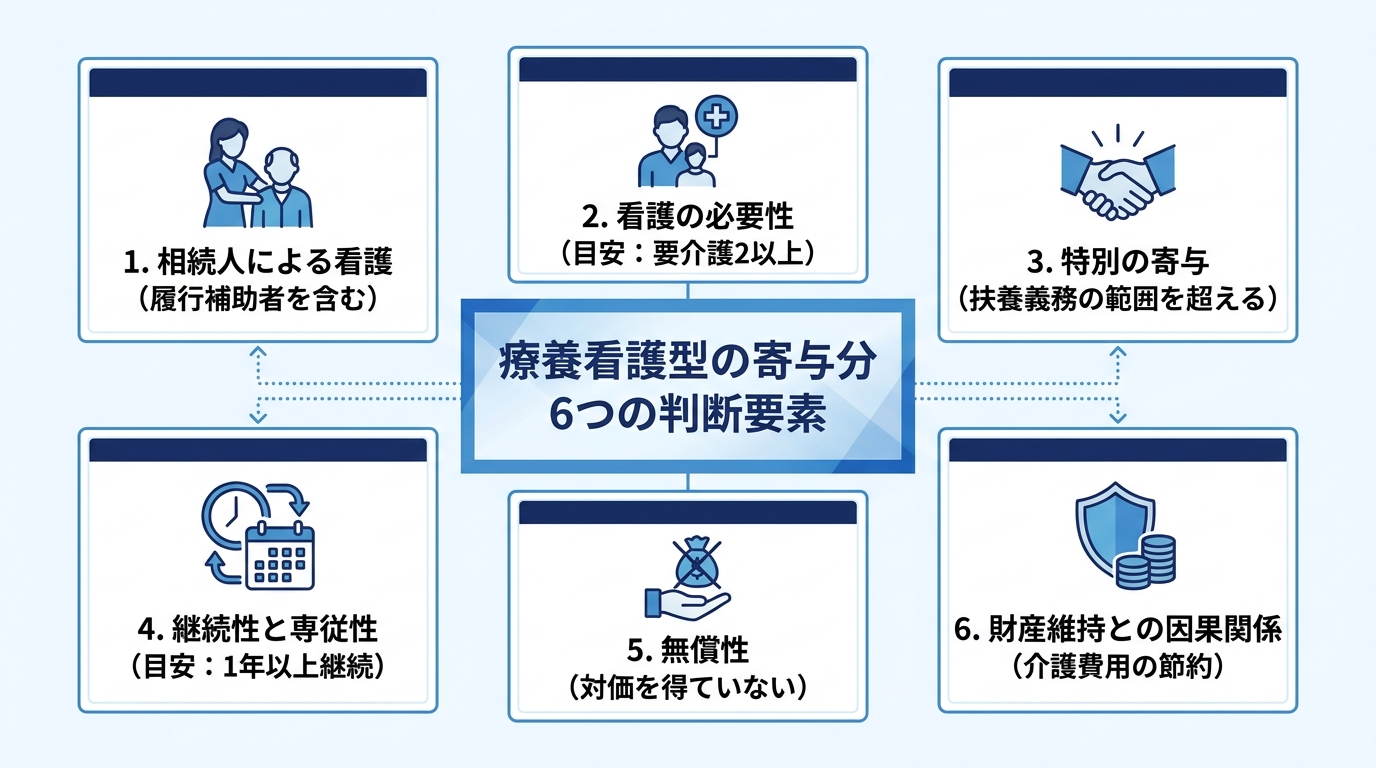
療養看護型の寄与分が認められるための6つの判断要素
被相続人の介護を行った事実があれば、当然に寄与分が認められるわけではありません。家庭裁判所の実務等においては、その看護行為が法的な意味での「特別の寄与」に該当するかどうかを判断するため、主に以下の6つの要素から総合的な検討が行われます。
1. 相続人による療養看護であること(履行補助者の扱い)
民法上、寄与分を主張できる主体は共同相続人に限定されています。そのため、原則として法定相続人の範囲に含まれる者自身が療養看護を行ったことが前提となります。
もっとも、実務上の論点として、相続人本人だけでなく、相続人の配偶者や子などの親族(例:被相続人の長男の妻など)が相続人の「履行補助者」として療養看護を分担・代行していたケースがあります。このように、相続人と一体となって看護を行っていたと評価できる事情がある場合には、履行補助者による看護行為を相続人自身の寄与として実質的に考慮することが認められる傾向にあります。
なお、相続人以外の親族(長男の妻など)が被相続人の療養看護を行った場合に関しては、民法改正により新設された「特別寄与料(民法第1050条)」という制度も存在します。特別寄与料は、相続人以外の親族が独自の権利として相続人に対して金銭の支払いを請求する制度であり、相続人が遺産分割の中で自身の貢献として主張する寄与分(履行補助者としての評価)とは法的な位置付けや要件、手続きが異なります。
2. 被相続人に療養看護の必要性があったこと(要介護度の目安)
療養看護型の寄与分が成立するためには、被相続人が心身の障害や疾病等により、実際に他人の看護や介護を必要とする状態であったことが不可欠です。自立して日常生活を送れる状態の被相続人と同居し、家事の手伝いや身の回りの世話をしていたとしても、それは療養看護にはあたりません。
家庭裁判所の実務においては、看護の必要性を測る一つの客観的な目安として、介護保険制度における「要介護2以上」の認定を受けている状態が基準とされることが多く見受けられます。要介護2は、立ち上がりや歩行などの日常生活動作(ADL)に何らかの介助を必要とする状態と定義されているためです。
ただし、要介護認定の有無や等級だけで機械的に判断されるわけではありません。制度利用を拒んでいたために認定を受けていないケースや、身体機能は保たれていても重度の認知症により常時の見守りが不可欠であったケースなどもあるため、具体的な疾病の状況、ADLの低下の程度、問題行動の有無などから客観的に判断されます。
3. 親族間の扶養義務を超える「特別の寄与」であること
民法は、夫婦間における協力扶助義務(民法第752条)や、直系血族および兄弟姉妹間における互助・扶養義務(民法第877条1項)を定めています。親族である以上、被相続人が病気や高齢となった際に一定の範囲で助け合い、看病や介護を行うことは法律上予定されている義務の範囲内とみなされます。したがって、親族として通常期待される程度の看護にとどまる場合は、「特別の寄与」とは評価されません。
「特別の寄与」として認められるためには、身分関係に基づき通常期待される程度を著しく超える貢献が必要です。なお、被相続人に複数の子(共同相続人)がいる場合、全員が扶養義務者となりますが、具体的な扶養の程度や方法は各人の資力や生活状況その他の事情によって異なるため、当然に全員が同等の介護負担を負うわけではありません。また、特定の相続人だけが長期間にわたり過大な介護負担を一身に引き受け、他の相続人が関与しなかったような事案であっても、他の相続人の不関与や負担の偏りという比較だけで寄与分が認められるのではなく、あくまでその相続人自身の看護内容・期間・負担等が親族間で通常期待される程度を超えているかどうかが判断の中心となります。
4. 療養看護に継続性と専従性があること
一時的または断続的な看病ではなく、相当期間にわたって継続して療養看護を行っていたこと(継続性)、および自身の稼働時間や日常生活の多くを介護に充てていたこと(専従性)が求められます。
継続性については、実務上「1年以上の継続」が一つの目安として挙げられることが一般的ですが、これも看護の密度や負担の程度との兼ね合いで判断されます。また、専従性の判断にあたっては、被相続人との同居・別居の別や、介護のために仕事を退職した、あるいは勤務時間を大幅に短縮して収入が減少したといった事情も含め、1日あたりの看護時間や拘束時間の長さがどの程度であったかが客観的に検討されます。仕事の合間や週末に訪問して世話をするといった程度では、専従性が認められない可能性が高くなります。
5. 無償またはそれに近い状態で看護を行ったこと(無償性)
療養看護が、無償あるいは労務の対価として著しく少額の給付しか受けずに行われたこと(実質的無償性)が必要です。すでに生前に十分な対価を得ているのであれば、遺産分割において重ねて調整を行う必要がないためです。
被相続人から介護の対価として相当額の報酬や謝礼を定期的に受け取っていた場合だけでなく、被相続人名義の住宅に無償で居住し、被相続人の年金や預貯金から自身の生活費全般を賄ってもらっていたような場合など、相当な経済的利益を得ていたと認められるときには、無償性が否定されるか、あるいは寄与分の算定において減額要素として考慮される可能性があります。
6. 看護により被相続人の財産が維持されたこと(因果関係)
第1章でも触れたとおり、相続人による療養看護の行為と、被相続人の財産の維持(支出の減少)との間に明確な因果関係が存在することが求められます。
具体的には、相続人が自ら介護労働を提供したことによって、外部の訪問介護サービスや職業看護人・付添人を雇うための費用、あるいは有料老人ホーム等の介護施設へ入所するための費用などの支出を直接的に免れ、その結果として相続開始時の遺産が減らずに済んだと法的に評価できることが不可欠です。この財産維持効果が認められない場合、寄与分は成立しません。
具体的な看護状況・介護サービス利用時における評価の考え方
実際の介護現場では、自宅での介護だけでなく、入退院を繰り返したり、介護保険サービスを併用したりするケースが大半を占めます。こうした具体的な状況において、どの期間や行為が財産維持(費用節約)に結びついたとして評価されるのかを整理します。
病院への入院期間や介護施設への入所期間の扱い
被相続人が病院に入院していた期間や、特別養護老人ホーム、介護老人保健施設、有料老人ホーム等の介護施設に入所していた期間については、原則として療養看護型の寄与分の対象期間からは除外されます。日本の医療保険制度や介護保険制度のもとでは、入院・入所中は医療機関の看護師や施設の介護スタッフによって専門的な看護・介護が提供される体制となっており、別途、職業付添人を雇う必要性は原則として生じないためです。
この期間中に相続人が頻繁に病院や施設へ足を運び、定期的なお見舞い、話し相手、洗濯物の交換、食事の介助、日用品の買い出し、あるいは通常の通院の付き添いなどを行っていたとしても、それらは親族間の情愛や通常の扶養義務に基づく行為と捉えられます。外部費用の節約(財産の維持)に直結する行為とは言えないため、原則として特別の寄与とは評価されにくいのが実務上の扱いです。
訪問介護や通所介護(デイサービス)等を併用していた場合
在宅介護において、訪問介護(ホームヘルプ)や通所介護(デイサービス)、短期入所生活介護(ショートステイ)などの介護保険サービスを併用していた場合、外部サービスを利用していたという事実だけで直ちに寄与分が否定されるわけではありません。
介護保険制度には支給限度額があり、24時間すべての介護を公的サービスだけで賄うことは困難なケースが少なくありません。そのため、外部サービスでカバーされていた時間帯や行為を除外したうえで、残りの時間帯において相続人が自ら担っていた負担(夜間の体位変換や排泄介助、食事介助、認知症による徘徊防止のための常時の見守りなど)がどの程度存在したかが検討されます。
その相続人の介護労働があったからこそ、全額自己負担となる保険外サービスの利用や高額な介護施設への入所を回避でき、被相続人の財産流出を抑えられたと評価できる場合には、その限度で寄与分が認められる余地があります。
療養看護型の寄与分の算定方法と裏付け資料
上記の要件を満たし、療養看護型の寄与分が認められる場合、具体的にどのような基準で金額が算出されるのか、また、その前提事実を証明するためにどのような客観的資料が用いられるのかを解説します。
基本となる計算式(介護報酬基準・日数・裁量割合)
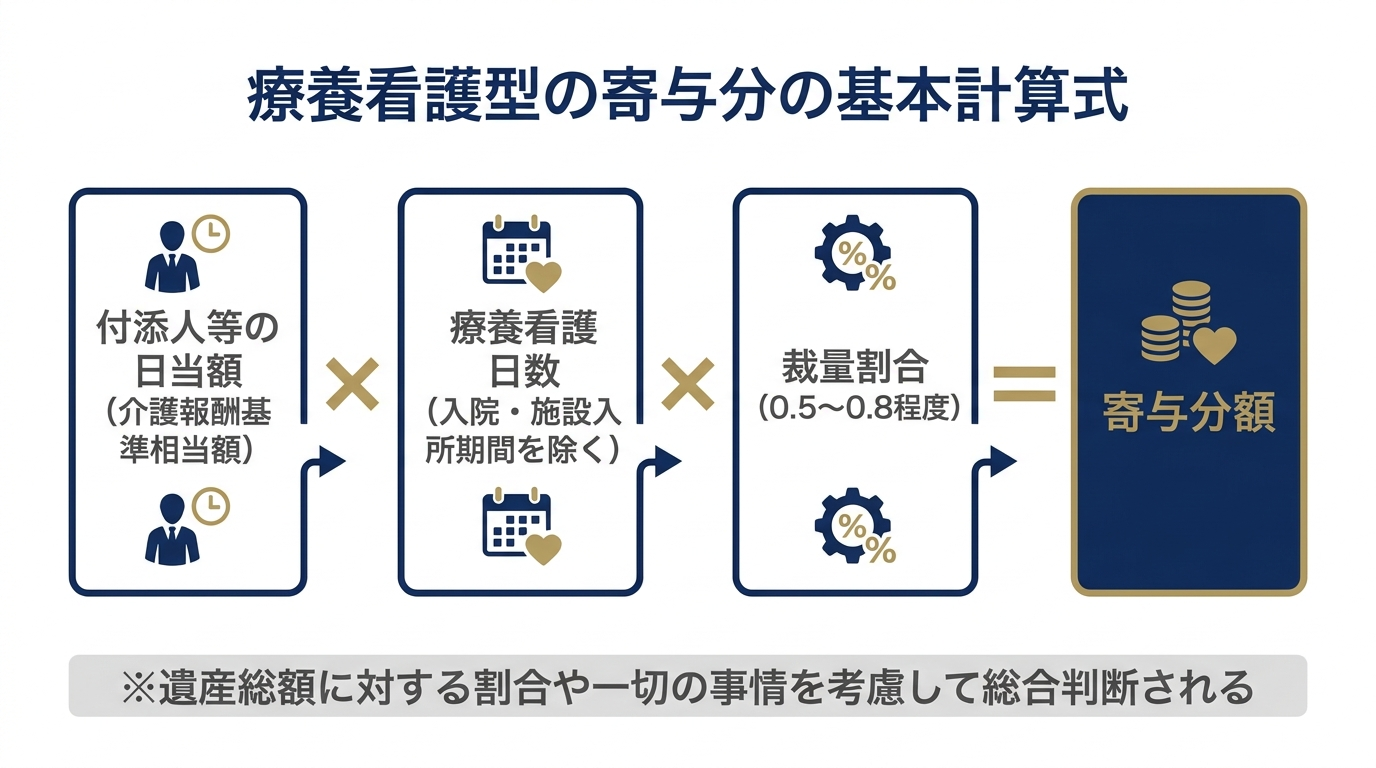
家庭裁判所の調停や審判などの実務において、療養看護型の寄与分額を算定する際に用いられることが多い基本的な計算式は以下のとおりです。
寄与分額 = 付添人等の日当額(介護報酬基準相当額) × 療養看護日数 × 裁量割合
- 付添人等の日当額:本来支出を免れた費用を算出するため、介護保険における介護報酬基準や、職業付添人の日当額が参考にされます。具体的な金額は事案や介護当時の基準、被相続人の要介護度などによって異なりますが、実務上は1日あたり5,000円〜8,000円程度の範囲内で設定される例が多く見られます。
- 療養看護日数:実際に自宅で要介護状態の被相続人を看護した日数です。前述のとおり、病院への入院期間や施設への入所期間、ショートステイの利用日数などは原則として控除されます。
- 裁量割合:相続人は専門的な訓練を受けた介護のプロフェッショナルではないことや、親族として一定程度の扶養義務を当然に負っていること、また24時間絶え間なく介護労働のみに従事しているわけではないことなどを考慮し、日当額に一定の割合を乗じて減額調整を行います。事案の具体的内容に応じ、0.5〜0.8程度の割合が乗じられるのが一般的です。
なお、実務においては、この計算式による厳密な積み上げ計算(絶対的評価)の金額がそのまま認められるとは限りません。算出された金額を参考にしつつ、遺産の総額に対する割合(相対的評価)や、他の相続人との公平性、生前に得ていた利益の有無など、一切の事情を考慮した総合的な判断によって最終的な寄与分額(または寄与分率)が決定されます。
療養看護の事実と必要性を示す主な資料
家庭裁判所の手続き等において療養看護型の寄与分を基礎付けるためには、当事者の主観的な説明だけでなく、要介護状態や看護の内容・期間、財産維持効果などを客観的に裏付ける資料が重視されます。主な資料とその役割は以下のとおりです。
| 資料の分類 | 具体的な資料の例 | 裏付けとなる主な判断要素 |
|---|---|---|
| 被相続人の健康状態・介護の必要性を示す資料 | ・要介護認定通知書、介護保険被保険者証・主治医意見書、認定調査票(概況調査・基本調査・特記事項)・医師の診断書、診療録(カルテ)、看護記録 | ・療養看護の必要性(要介護度、ADLの低下、認知症の程度など)・継続性(要介護状態が続いた期間) |
| 実際の看護内容・外部サービスの利用状況を示す資料 | ・ケアプラン(居宅サービス計画書)、サービス利用票・看護日誌、介護日記、カレンダー等の記録・被相続人の家計簿、預金通帳の履歴、医療費・介護費の領収書 | ・専従性(外部サービス以外の時間帯における相続人の介護負担)・対象期間(入退院や施設入所期間の特定・控除)・無償性および財産維持との因果関係(報酬授受の有無、介護費用支出の推移) |
特に、市区町村から開示を受けられる「認定調査票」や「主治医意見書」は、当時の被相続人の具体的な身体状況や介護の手間を客観的に示す重要な資料となります。また、ケアプランやサービス利用票は、外部の介護サービスがどの程度利用され、残りのどの部分を相続人が負担していたのかを明確にするために参照されます。
このように、療養看護型の寄与分は厳格な法的要件と客観的な資料に基づいて判断される仕組みとなっています。遺産分割において寄与分を主張する際の注意点や具体的な手続きの進め方も踏まえ、自身のケースが法的な評価の対象となり得るかを冷静に整理することが求められます。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。