このページの目次
遺産分割の対象となる財産の判断基準
相続が開始すると、相続人は被相続人の財産に属した一切の権利義務を包括的に承継します(民法896条本文)。もっとも、被相続人が有していたすべての財産や権利義務(相続財産)が、そのまま遺産分割の手続き(協議・調停・審判)の対象となるわけではありません。遺産分割の手続き全体に関する基本的な仕組みについては、遺産分割の詳細で体系的に解説しています。
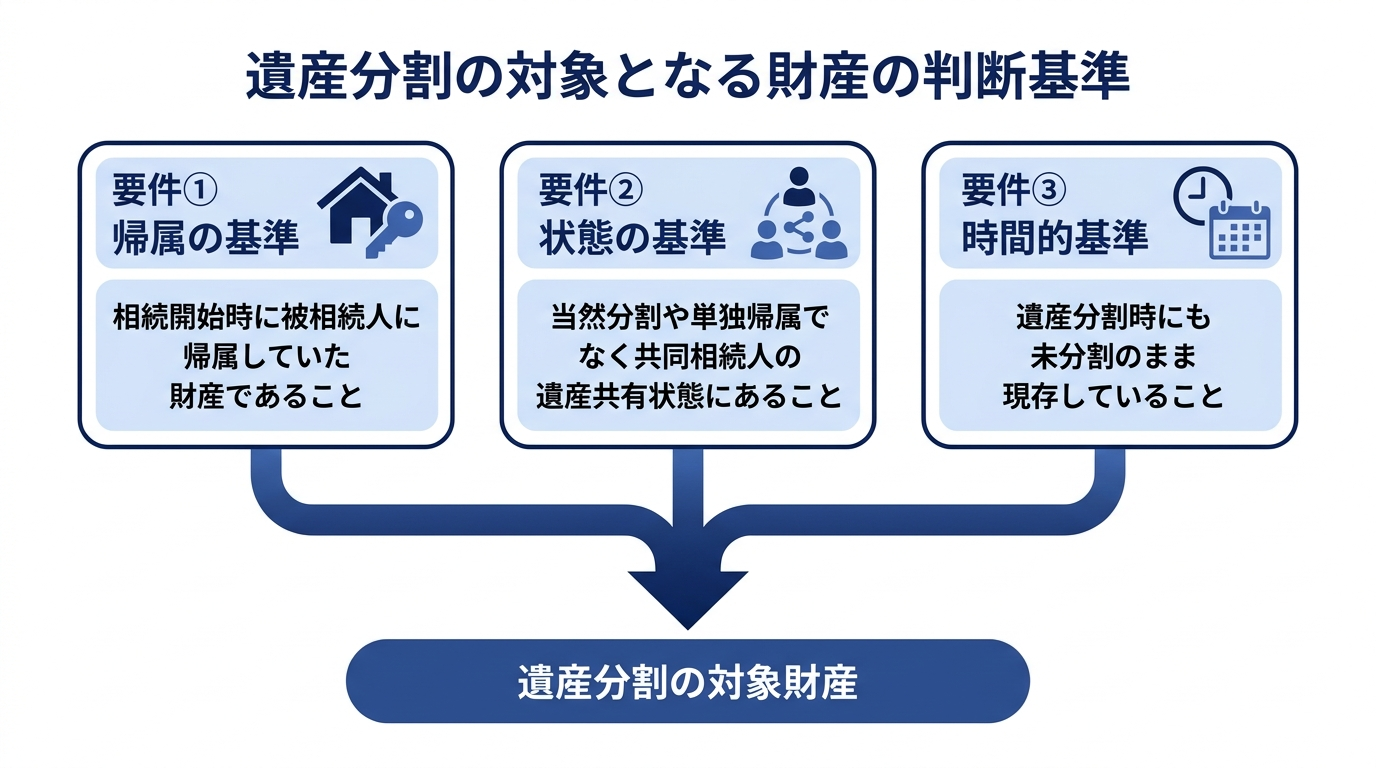
相続人が複数いる場合、相続財産は共同相続人の共有(遺産共有)に属し(民法898条1項)、この共有状態を解消して各相続人へ個々の財産を確定的に帰属させる手続きが遺産分割です。したがって、ある財産が遺産分割の対象となるか否かは、原則として以下の3つの要件をすべて満たすかどうかによって判断されます。
- ① 相続開始時に被相続人に帰属していた財産であること
- ② 性質上や遺言等により当然に分割・帰属が確定するものではなく、共同相続人間の「遺産共有」状態にあること
- ③ 遺産分割時にも現存していること
なお、相続財産の包括承継(民法896条)や遺産共有(同898条)、遺産の分割の基準(同906条以下)および相続人が不存在の場合の国庫帰属(同959条)等に関する条文については、国の法令データベースであるe-Gov法令検索「民法」でも確認することができます。
相続開始時と遺産分割時の双方に現存する未分割の遺産
遺産分割の対象財産を画定する時間的基準(基準時)については、「相続開始時に存在し、かつ、遺産分割時にも現存する未分割の遺産」であることを要すると解するのが実務上の通説(遺産分割時説)です。
この基準に従うと、以下のような財産は遺産分割時において未分割の遺産として現存していないため、原則として遺産分割の対象から外れることになります。
- 被相続人が生前に売却・贈与等により処分した財産(相続開始時に存在しないため)
- 相続開始後に火災等で滅失した建物や、費消された現金(遺産分割時に現存しないため)
- すでに一部の遺産分割協議が成立して帰属が確定した財産(未分割ではないため)
- 被相続人の遺言(特定財産承継遺言や遺贈)によって特定の者に単独帰属した財産
なお、遺言によって帰属が指定されている場合であっても、共同相続人全員の合意等一定の要件のもとで遺言の内容と異なる遺産分割を行う余地はありますが、原則としては遺産共有状態にない財産は分割審判等の対象外となります。また、相続開始後に共同相続人の一人が無断で預貯金を引き出した場合などについては、民法906条の2(遺産の分割前に遺産に属する財産が処分された場合の遺産の範囲)の規定により、処分をした相続人以外の相続人全員の同意によって当該処分された財産を遺産分割時に存在するものとみなす制度が設けられています。
「相続財産」と「遺産分割の対象財産」の違い
実務上、混同されやすい概念として「相続財産(相続の対象となる財産)」と「遺産分割の対象財産」の区別が挙げられます。
「相続財産」とは、被相続人の一身に専属する権利義務を除き、被相続人から相続人へ承継される一切のプラスの財産(積極財産)およびマイナスの財産(消極財産)を指します。これに対し、「遺産分割の対象財産」は、相続財産のうち「相続開始によって遺産共有状態となり、遺産分割手続きによって分け方を決定する必要がある財産」に限定されます。
たとえば、被相続人が第三者に対して有していた貸付金(可分債権)は、「相続財産」には含まれます。しかし、これらは判例上、相続開始と同時に法定相続分に応じて当然に分割されて各相続人に帰属すると解されているため、「遺産共有」の状態を生じず、原則として「遺産分割の対象財産」には該当しないという法的な構造上の違いがあります。
原則として遺産分割の対象となる主な財産
前章の判断基準を満たし、原則として遺産分割の対象となる代表的な積極財産および権利関係について解説します。実際に手続きを進めるにあたっては、被相続人がどのような資産を有していたかを網羅的に把握するための相続財産調査や残高証明書の取得が重要となります。
不動産・現金・特定できる動産
土地や建物、マンション(区分所有建物)、借地権などの不動産(共有持分権を含む)は、性質上当然に分割されるものではなく、相続開始により共同相続人間の遺産共有となるため、遺産分割の対象となります。現物分割や代償分割、換価分割など具体的な不動産の遺産分割方法は、物件の性質や各相続人の意向を踏まえて選択されます。
また、自動車、貴金属、美術品、骨董品、家財道具などの動産も遺産分割の対象です。家庭裁判所の調停や審判で動産を対象とする場合には、他の財産と識別できるよう、名称・形状・製造番号・所在場所等によって個別に特定する必要があります。
預貯金債権(判例変更による対象化)
普通預金、通常貯金、定期預金、定期貯金などの預貯金債権は、現在ではすべて原則として遺産分割の対象となります。
かつての判例実務では、預貯金債権は可分債権として相続開始と同時に法定相続分に応じて当然分割され、原則として遺産分割の対象とならないと解されていました。しかし、最高裁大法廷決定(最大決平成28年12月19日)により判例が変更され、預貯金は現金との類似性が高く、遺産分割における調整機能として重要な役割を果たすことなどを理由に、「相続開始と同時に当然に相続分に応じて分割されることはなく、遺産分割の対象となる」と判断されました。
この判例変更に伴い、遺産分割が成立する前は、相続人が単独で自己の法定相続分の預貯金を払い戻すことは原則としてできなくなっています(ただし、民法909条の2に基づく遺産分割前の預貯金債権の行使制度による一定額の払戻しを除く)。
また、口座の名義が配偶者や子・孫など被相続人以外の者であっても、その原資を被相続人が出捐し管理していたような実質的に被相続人に帰属する預金(名義預金)は、遺産分割の対象に含まれます。判断基準の詳細については、他人名義の預金も遺産分割の対象?名義預金の意味と判断要素をご覧ください。
株式・国債・投資信託などの有価証券
株式会社の株式(株主たる地位)、国債、社債、投資信託受益権などの有価証券や金融商品も、原則として遺産分割の対象となります。
株式は、配当を受ける権利(自益権)だけでなく、株主総会における議決権などの経営に関与する権利(共益権)を含む「社員たる地位」という不可分な単位であるため、相続開始によって当然に分割されることはなく、遺産分割が成立するまでは共同相続人による準共有状態となります。分割協議や審判によって取得者が決まった後は、速やかに株式の名義変更手続きを行う必要があります。
また、個人向け国債や投資信託受益権についても、最高裁判例(最判平成26年2月25日)により、法令や約款上の権利の単位・内容・性質に照らして、相続開始と同時に当然に相続分に応じて分割されるものではなく、遺産分割の対象となると判断されています。
契約上の地位やその他の財産権
有形資産や金融資産だけでなく、被相続人が有していた契約上の地位や知的財産権(特許権・著作権・商標権等)、預託金会員制のゴルフ会員権なども、一身専属性がない限り相続の対象となり、遺産分割の対象に含まれます。
原則対象外だが相続人全員の合意で対象にできる財産
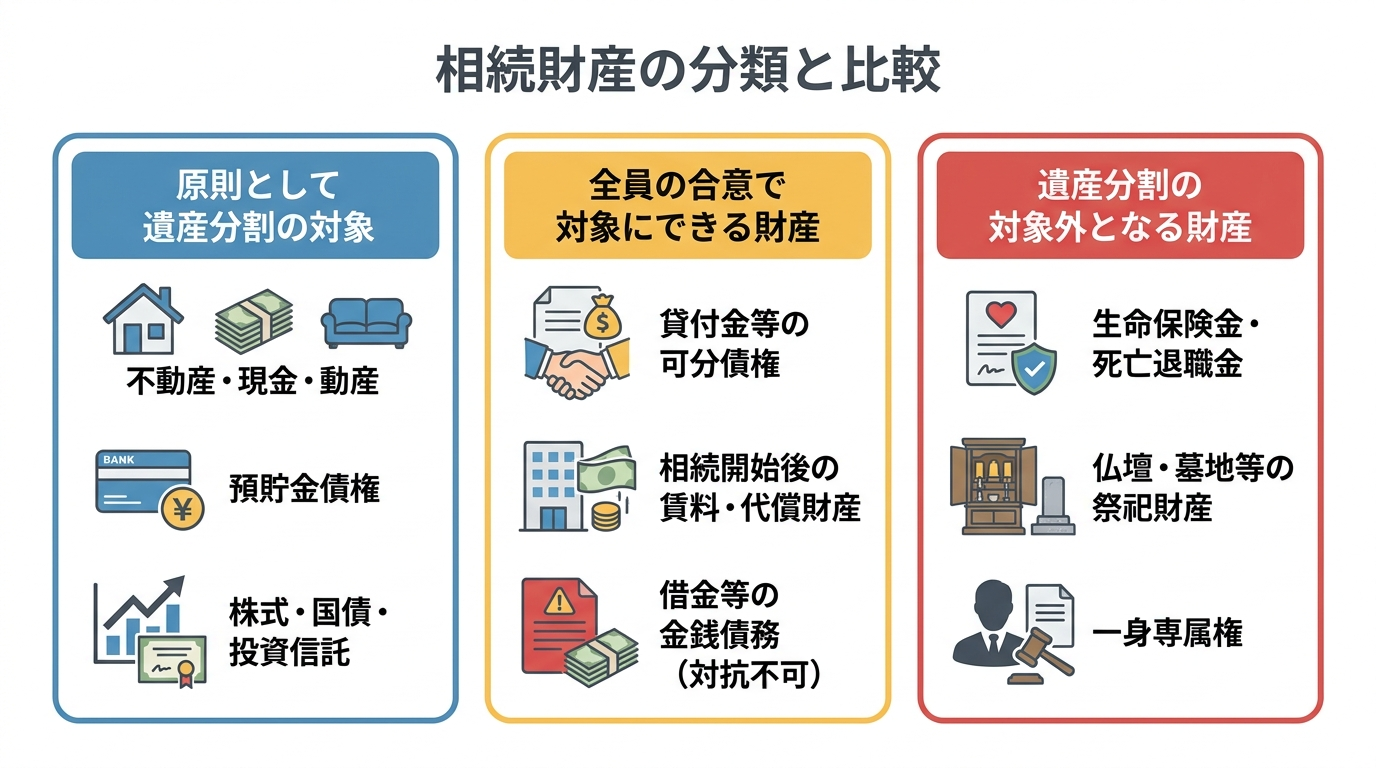
法的な性質上、「相続開始と同時に当然分割される財産」または「相続開始後に発生したため厳密には遺産そのものではない財産」は、原則として遺産分割審判等の対象とはなりません。しかし、相続をめぐる紛争を一挙に解決するという実務上の要請から、共同相続人全員の合意がある場合には、これらを遺産分割の手続き(協議や調停等)の対象に含めることが認められています。
預貯金以外の可分債権(貸付金・損害賠償請求権など)
被相続人が第三者に対して有していた貸金返還請求権(貸付金)、売掛金、不法行為や債務不履行に基づく損害賠償請求権、不当利得返還請求権、不動産売却代金債権などの金銭債権(預貯金債権を除く)は、「可分債権」に分類されます。
可分債権については、最高裁判例(最判昭和29年4月8日)により、相続開始と同時に法律上当然に分割され、各共同相続人がその法定相続分に応じて権利を単独で取得するものと解されています。したがって、これらは遺産共有状態とならないため、原則として遺産分割の対象から外れ、各相続人が単独で債務者に対して自己の相続分相当額を請求することができます。
もっとも、他の遺産と合わせて柔軟な分配を行うため、共同相続人全員が合意した場合には、これらの可分債権を遺産分割の対象に含めて特定の相続人に取得させることが実務上可能です。
相続開始後に生じた代償財産・遺産から生じた果実
相続開始から遺産分割が成立するまでの間に生じた「代償財産」や「遺産から生じた果実(法定果実)」も、厳密には相続開始時に存在した遺産そのものではないため、原則として遺産分割の対象外となります。
- 代償財産:相続開始後に遺産である建物が焼失した場合の火災保険金請求権、遺産が収用された場合の補償金、相続開始後に遺産を売却した際の売却代金など。
- 遺産から生じた果実:遺産である賃貸不動産(アパートや駐車場等)から相続開始後に発生した賃料債権、株式の配当金、利息など。
特に相続開始後に生じた賃料債権について、最高裁判例(最判平成17年9月8日)は、遺産とは別個の財産であり、各共同相続人がその相続分に応じて分割単独債権として確定的に取得するものであって、後にされた遺産分割の遡及効(民法909条)によって影響を受けるものではないと判示しています。そのため、原則として遺産分割審判の対象にはなりませんが、実務上は共同相続人全員の合意がある場合に限り、遺産分割の対象に組み入れて一括して精算する運用が広く行われています。
借金などの金銭債務(負債)と債権者に対する効力の限界
被相続人が負っていた借入金、未払いの医療費、買掛金、保証債務などの私法上の金銭債務(消極財産)は、「可分債務」にあたります。可分債務は、相続開始と同時に各相続人に法定相続分に応じて当然に分割承継されるため、遺産分割の対象にはなりません(なお、未払いの税金などの租税債務については、国税通則法5条等の税法上の規定に従って承継割合や納付責任が定まりますが、同様に遺産分割協議で対外的な納税義務を自由に変更できるものではありません)。
遺産分割協議において、相続人全員の合意により「長男が借金をすべて引き継ぐ」といった定めを置くこと自体は可能です。しかし、その効力はあくまで相続人間の内部的な負担割合を定めたものにとどまり、債権者の承諾がない限り、その合意を債権者に対抗(主張)することはできません。債権者から法定相続分に応じた支払いを請求された場合、他の相続人は遺産分割協議の合意を理由に支払いを拒むことはできないという法的な限界があります。
多額の負債が存在し、債権者からの請求を法的に免れたい場合には、遺産分割協議ではなく家庭裁判所における相続放棄の手続きを選択して初めから相続人とならなかったものとする必要があります(なお、相続によって得た積極財産の限度でのみ債務を弁済する「限定承認」という制度もありますが、これは責任の範囲を相続財産の限度に限定する手続きであり、債務の承継や請求自体を全面的に免れる相続放棄とは法的効果が異なります)。
遺産ではないため遺産分割の対象とならない財産・権利
そもそも被相続人の相続財産(遺産)に含まれない財産や、民法上の特別の規定により承継方法が別に定められている権利義務は、遺産分割の対象とはなりません。これらは前章の可分債権等とは異なり、たとえ相続人全員の合意があったとしても本来の意味での遺産分割の対象とはならず、別個の法律関係として扱われます。
生命保険金・死亡退職金・遺族給付(受取人固有の財産)
被相続人の死亡を原因として受取人が指定され、支払われる生命保険金(死亡保険金)、死亡退職金、遺族年金などの遺族給付は、原則として遺産分割の対象とはなりません。
保険契約において受取人として特定の人物や単に「相続人」が指定されている場合、その死亡保険金請求権は、保険契約の効果として受取人自身が原始的に取得する「受取人固有の財産」と解されます(最判昭和40年2月2日、最判昭和48年6月29日)。死亡退職金や遺族年金についても同様に、法令や勤務先の支給規程等によって受給権者の範囲や順位が定められている場合は、受給権者固有の権利として取得するため遺産には含まれません(なお、受取人が被相続人自身とされている満期保険金や生前に発生していた入院給付金については、被相続人が生前に受領して現金や預貯金となっていた場合は遺産分割の対象となり、相続開始時に未受領の請求権である場合は被相続人の相続財産に含まれるものの、通常の可分債権として法定相続分に応じて当然分割されるため、共同相続人全員の合意がある場合に遺産分割の対象として扱われます)。
ただし、特定の相続人が受け取った死亡保険金等が遺産総額に比して著しく高額であり、相続人間に看過しがたい不公平が生じるような「特段の事情」がある場合には、民法903条の特別受益に準じて持戻し計算の対象となり、結果として遺産分割における具体的相続分の算定に影響を及ぼすことがあります(最決平成16年10月29日)。この例外的な基準については、生命保険金は特別受益に該当する?裁判例から判断基準を弁護士が解説で詳しく説明しています。
系譜・祭具・墳墓などの祭祀財産
家系図(系譜)、位牌・仏壇・神棚(祭具)、墓石・墓地使用権・埋葬権(墳墓)などの「祭祀財産」は、一般の相続財産とは切り離された特別の財産です。
民法897条1項により、祭祀財産は被相続人の指定または慣習に従って「祖先の祭祀を主宰すべき者(祭祀承継者)」が単独で承継すると定められているため、共同相続人間の遺産共有にはならず、遺産分割の対象外となります。また、葬儀に際して交付される香典や弔慰金についても、葬儀費用の負担を軽減する目的等で喪主または遺族個人に対して贈与されたものと解されるため、遺産分割の対象には含まれません。
被相続人の一身に専属する権利義務
民法896条ただし書に規定される「被相続人の一身に専属したもの(一身専属権・一身専属義務)」は、被相続人個人の属性や技能、特別な信頼関係に着目して帰属するものであるため、被相続人の死亡によって当然に消滅し、相続の対象自体になりません。具体例としては以下のものが挙げられます。
- 医師、弁護士、税理士などの国家資格や運転免許
- 雇用契約上の労働者の地位、委任契約における受任者・代理人の地位
- 公的年金の受給権(未支給年金についても遺族固有の権利とされる)、生活保護受給権
- 親族間の扶養請求権および扶養義務
- 身元保証人としての地位や、極度額の定めのない根保証人の地位(ただし、生前にすでに具体的に発生していた損害賠償債務や保証債務は可分債務として承継される)
まとめ:遺産分割の対象範囲は財産の法的性質と基準時で判断する
遺産分割の対象となる財産の範囲を正確に特定することは、適正な遺産分割協議や調停・審判を進めるための基礎となります。対象範囲の区分を整理すると、以下の3つに集約されます。
| 区分 | 主な該当財産・権利義務 | 遺産分割における取扱い |
|---|---|---|
| ① 原則として遺産分割の対象となる財産 | 不動産、現金、特定動産、預貯金債権(普通・定期等)、株式・国債・投資信託、賃借権など | 相続開始時および遺産分割時に未分割で現存する限り、当然に遺産分割の対象となる。 |
| ② 原則対象外だが全員の合意で対象にできる財産 | 預貯金以外の可分債権(貸付金・損害賠償請求権等)、相続開始後の代償財産・果実(賃料等)、金銭債務(借金等) | 法理上は当然分割または別個財産だが、相続人全員の合意により対象化が可能(債務は債権者に対抗不可)。 |
| ③ 遺産ではないため対象外となる財産・権利 | 生命保険金(受取人指定あり)、死亡退職金、祭祀財産(仏壇・墓地等)、香典、一身専属権 | 受取人固有の財産・祭祀承継者への単独承継・死亡による消滅のため、遺産分割の対象外。 |
このように、ある資産や権利義務が遺産分割の対象に含まれるかどうかは、①相続開始時と遺産分割時の双方に現存する未分割の遺産であるかという時間的基準と、②その財産の法的性質(遺産共有となるか、当然分割されるか、固有財産か)という2つの軸によって判断されます。個別の財産がどの区分に該当するか、あるいは合意によって遺産分割の対象に含めるべきかについては、契約内容や判例法理に照らした慎重な確認が求められます。
虎ノ門法律経済事務所柏支店では相続トラブルに注力しています。
遺産分割協議、遺留分侵害額請求、遺言無効等に広く対応しております。
複雑化しやすい収益物件や非上場会社を巡る相続トラブルも複数扱っており、対応可能です。
地元の法律事務所として、誠実に、円満な解決へと導きます。